Daftar Isi:
- 1. Net Profit Margin (NPM): Mengukur Efisiensi Laba Bersih
- 2. Current Ratio: Likuiditas Jangka Pendek
- 3. Return on Assets (ROA): Efektivitas Pemanfaatan Aset
- 4. Asset Turnover Ratio (ATR): Produktivitas Penjualan Aset
- 5. Debt to Equity Ratio (DER): Proporsi Utang terhadap Modal
- Pertanyaan yang Sering Diajukan (FAQ)
- Kesimpulan
Analisis Finansial Bisnis
Panduan Manajemen Profesional
Kalau 5 Rasio Ini Turun, Bisnis Harus Waspada! Panduan Evaluasi Kesehatan Keuangan Korporasi
Banyak pemilik usaha mengira bahwa bisnisnya aman selama masih ada uang masuk setiap hari. Padahal, tanpa evaluasi berkala terhadap laporan keuangan, kebangkrutan bisa terjadi secara perlahan tanpa disadari. Mengukur kesehatan bisnis tidak cukup hanya melihat omzet penjualan, melainkan harus menganalisis parameter fundamental berupa rasio keuangan perusahaan.
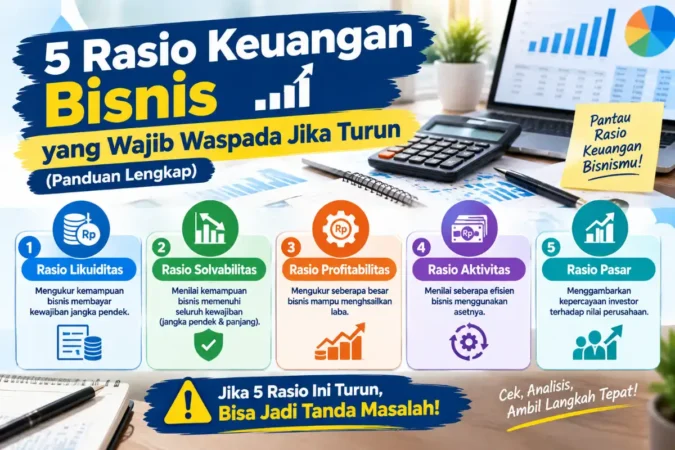
Melalui panduan analitis dan edukatif ini, kita akan membedah tuntas 5 rasio keuangan krusial yang wajib dipantau oleh setiap pelaku usaha dan profesional. Jika salah satu dari rasio ini mengalami penurunan drastis, itu adalah sinyal darurat bagi manajemen untuk segera melakukan audit operasional dan finansial.
1. Net Profit Margin (NPM): Mengukur Efisiensi Laba Bersih
Net Profit Margin (NPM) berfungsi untuk mengukur seberapa besar persentase laba bersih yang dihasilkan dari setiap rupiah penjualan yang didapatkan perusahaan.
Rumus NPM:
NPM = (Laba Bersih ÷ Penjualan) × 100%
- Kategori: Kurang dari 5% (Buruk), 5% – 10% (Sedang), Lebih dari 10% (Baik).
- Waspada Jika: Margin laba mulai menipis, biaya operasional membengkak, atau harga jual produk di pasaran terlalu rendah dibandingkan kompetitor.
2. Current Ratio: Likuiditas Jangka Pendek
Current Ratio mengukur tingkat kemampuan aset lancar perusahaan untuk melunasi seluruh kewajiban atau utang jangka pendek yang segera jatuh tempo.
Rumus Current Ratio:
Current Ratio = Aset Lancar ÷ Liabilitas Lancar
- Kategori: Di bawah 1X (Buruk), 1X – 1,5X (Sedang), Di atas 1,5X (Baik).
- Waspada Jika: Jumlah aset lancar semakin menyusut drastis dibandingkan dengan total kewajiban lancar yang harus dibayar.
3. Return on Assets (ROA): Efektivitas Pemanfaatan Aset
Return on Assets (ROA) mengukur seberapa efektif manajemen perusahaan dalam mengelola seluruh aset yang dimiliki untuk menghasilkan laba bersih.
Rumus ROA:
ROA = (Laba Bersih ÷ Total Aset) × 100%
- Kategori: Kurang dari 5% (Buruk), 5% – 10% (Sedang), Lebih dari 10% (Baik).
- Waspada Jika: Total aset perusahaan bertambah (misalnya pembelian alat/gedung), tetapi perolehan laba bersih tidak ikut meningkat atau cenderung stagnan (aset kurang produktif).
4. Asset Turnover Ratio (ATR): Produktivitas Penjualan Aset
Asset Turnover Ratio mengukur tingkat efektivitas perputaran aset perusahaan dalam menghasilkan volume penjualan bersih.
Rumus ATR:
ATR = Penjualan Bersih ÷ Total Aset
- Kategori: Di bawah 1X (Buruk), 1X – 2X (Sedang), Di atas 2X (Baik).
- Waspada Jika: Jumlah aset fisik semakin banyak, namun omzet penjualan tidak bertumbuh secara signifikan, menandakan aset bekerja kurang efisien.
5. Debt to Equity Ratio (DER): Proporsi Utang terhadap Modal
Debt to Equity Ratio mengukur perbandingan antara total utang (liabilitas) perusahaan dengan modal bersih (ekuitas) yang dimiliki pemilik.
Baca Juga:
Rumus DER:
DER = Total Liabilitas ÷ Ekuitas
- Kategori: Di bawah 1X (Relatif Rendah/Aman), 1X – 2X (Sedang), Di atas 2X (Tinggi & Berisiko Buruk).
- Waspada Jika: Porsi pendanaan perusahaan terlalu bergantung pada utang pihak luar ketimbang modal mandiri, sehingga risiko kebangkrutan finansial meningkat tajam saat terjadi penurunan omzet.
Pertanyaan yang Sering Diajukan (FAQ)
1. Seberapa sering rasio keuangan bisnis harus dievaluasi?
Idealnya, evaluasi rasio keuangan dilakukan secara berkala setiap bulan untuk laporan internal, serta audit mendalam secara komprehensif pada akhir kuartal dan tahun buku.
2. Apa dampak utama jika Debt to Equity Ratio (DER) terlalu tinggi?
DER yang terlalu tinggi berarti perusahaan menanggung beban bunga utang yang besar, sehingga menggerus laba bersih dan rentan mengalami gagal bayar jika kas macet.
3. Bagaimana cara memperbaiki Net Profit Margin yang terus menurun?
Manajemen dapat melakukan efisiensi biaya operasional yang tidak perlu, merestrukturisasi rantai pasok, atau menyesuaikan strategi penetapan harga (pricing strategy) produk.
Kesimpulan
Memonitor kelima rasio keuangan utama—yakni Net Profit Margin, Current Ratio, Return on Assets, Asset Turnover Ratio, dan Debt to Equity Ratio—merupakan langkah preventif wajib bagi korporasi yang ingin bertahan dalam jangka panjang. Penurunan pada salah satu indikator ini harus segera direspons oleh manajemen dengan tindakan korektif yang tepat guna menyelamatkan stabilitas finansial perusahaan.