Daftar Isi:
Banyak investor pemula membeli saham karena mendengar kabar dari teman, grup chat, atau cuplikan video, lalu baru panik ketika harga turun. Padahal jawaban atas pertanyaan paling penting, yaitu apakah bisnis perusahaan ini sehat, sudah tersedia gratis di laporan keuangan yang wajib dipublikasikan setiap emiten.
Masalahnya, dokumen itu tebal dan penuh istilah akuntansi. Artikel ini memandu kamu membacanya secara praktis: dari mana mengunduhnya, bagian mana yang dibaca lebih dulu, rasio apa yang cukup dihitung, dan tanda bahaya apa yang patut diwaspadai.
Mengapa Laporan Keuangan Perlu Dibaca
Harga saham di layar hanya menunjukkan apa yang dipikirkan pasar hari ini. Laporan keuangan menunjukkan apa yang sebenarnya terjadi di dalam perusahaan: berapa pendapatan, berapa laba, berapa utang, dan apakah uang tunai benar-benar masuk. Dua perusahaan dengan harga saham yang sama-sama naik bisa memiliki kondisi yang sangat berbeda, dan hanya laporan keuangan yang bisa membedakannya.
Di Mana Mencari Laporan Keuangan yang Resmi
- Situs Bursa Efek Indonesia. Di idx.co.id, cari menu perusahaan tercatat, lalu pilih bagian laporan keuangan dan tahunan. Masukkan kode emiten, pilih periode dan tahun, lalu unduh dokumennya.
- Situs relasi investor emiten. Sebagian besar emiten besar menyediakan halaman investor yang memuat laporan keuangan dan laporan tahunan.
- Aplikasi sekuritas. Banyak aplikasi menampilkan ringkasan angka kunci, tetapi anggap itu sebagai pintu masuk saja. Untuk keputusan serius, tetap rujuk dokumen aslinya.
Perhatikan juga jenis laporannya. Laporan triwulanan menunjukkan perkembangan terbaru, sedangkan laporan tahunan yang diaudit lebih lengkap dan memuat opini auditor serta catatan atas laporan keuangan.
Tiga Laporan Utama dan Cara Membacanya
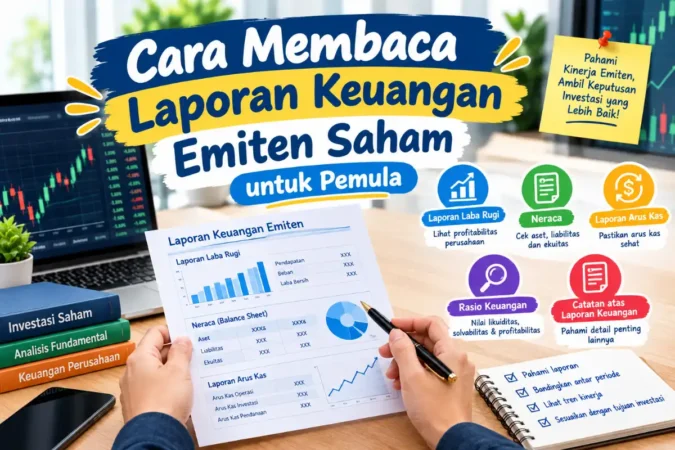
1. Laporan Laba Rugi: apakah bisnisnya menghasilkan untung?
Laporan ini merangkum pendapatan dan beban dalam satu periode hingga menghasilkan laba bersih. Bacalah dari atas ke bawah: pendapatan, laba kotor, laba usaha, lalu laba bersih. Yang lebih penting daripada angka satu periode adalah arahnya. Apakah pendapatan dan laba naik secara konsisten, atau hanya melonjak sekali karena kejadian tidak rutin?
2. Laporan Posisi Keuangan atau Neraca: seberapa kuat fondasinya?
Neraca memotret kondisi pada satu tanggal tertentu. Isinya aset (yang dimiliki), liabilitas (yang harus dibayar), dan ekuitas (hak pemegang saham). Fokus pada dua hal: seberapa besar utang dibandingkan modal sendiri, dan apakah kas serta aset lancar cukup untuk menutup kewajiban jangka pendek.
3. Laporan Arus Kas: apakah untungnya benar-benar berbentuk uang?
Ini laporan yang paling sering diabaikan pemula, padahal justru yang paling sulit dimanipulasi. Arus kas dibagi tiga: dari operasi, investasi, dan pendanaan. Perusahaan sehat umumnya menghasilkan kas positif dari kegiatan operasinya. Laba yang besar tetapi kas operasi terus negatif adalah sinyal yang perlu diselidiki.
Laba adalah opini akuntansi, kas adalah fakta. Jika keduanya terus berjalan berlawanan arah, pertanyakan kualitas labanya.
Contoh Perhitungan dengan Emiten Fiktif
Agar lebih konkret, bayangkan PT Contoh Sejahtera Tbk dengan angka berikut (seluruhnya ilustrasi, bukan data emiten sungguhan).
| Pos | Tahun Lalu | Tahun Ini |
|---|---|---|
| Pendapatan | Rp900 miliar | Rp1.000 miliar |
| Laba bersih | Rp80 miliar | Rp100 miliar |
| Total liabilitas | Rp380 miliar | Rp400 miliar |
| Total ekuitas | Rp450 miliar | Rp500 miliar |
| Arus kas dari operasi | Rp90 miliar | Rp120 miliar |
Misalkan jumlah saham beredar 1.000 juta lembar dan harga saham saat ini Rp1.500. Dari angka itu kita bisa menghitung beberapa rasio kunci.
| Rasio | Rumus | Hasil Contoh | Yang Diukur |
|---|---|---|---|
| EPS | Laba bersih dibagi jumlah saham | Rp100 per saham | Laba per lembar saham |
| PER | Harga saham dibagi EPS | 15 kali | Berapa tahun laba untuk “menebus” harga, dengan asumsi laba konstan |
| PBV | Harga dibagi nilai buku per saham | 3 kali | Harga dibanding nilai ekuitas per lembar |
| ROE | Laba bersih dibagi ekuitas | 20 persen | Seberapa efisien modal sendiri menghasilkan laba |
| DER | Liabilitas dibagi ekuitas | 0,8 kali | Tingkat ketergantungan pada utang |
| Margin laba bersih | Laba bersih dibagi pendapatan | 10 persen | Berapa laba dari tiap Rp100 penjualan |
Cara membaca hasilnya: pendapatan naik sekitar 11 persen sementara laba naik 25 persen, artinya margin membaik. Kas operasi (Rp120 miliar) lebih besar dari laba bersih (Rp100 miliar), jadi untungnya didukung uang tunai. DER di bawah 1 kali menunjukkan utang masih terkendali. Namun PER 15 kali dan PBV 3 kali baru bermakna bila dibandingkan dengan emiten sejenis di sektor yang sama, bukan dinilai sendirian.
Baca Juga:
Tanda Bahaya yang Perlu Diwaspadai
- Laba naik, tetapi kas operasi negatif. Bisa berarti penjualan banyak berupa piutang yang belum tertagih.
- Utang naik lebih cepat daripada ekuitas dan laba. Beban bunga bisa menggerus keuntungan saat kondisi bisnis melemah.
- Laba melonjak karena kejadian sekali saja. Misalnya hasil penjualan aset. Kenaikan seperti ini tidak berulang dan bisa menyesatkan.
- Opini auditor selain wajar tanpa pengecualian. Opini yang bermasalah atau auditor yang menolak memberi opini adalah peringatan serius.
- Persediaan atau piutang menumpuk. Bisa menandakan penjualan melambat atau pelanggan sulit membayar.
- Catatan atas laporan keuangan yang panjang tentang risiko. Bagian ini sering berisi informasi penting yang tidak terlihat di angka utama.
Catatan untuk Emiten Perbankan dan Sektor Khusus
Laporan keuangan bank berbeda dari perusahaan non-keuangan. Bagi bank, pendapatan utama berasal dari bunga dan jasa, dan ukuran kesehatannya mencakup kredit bermasalah, kecukupan modal, serta margin bunga bersih. Rasio seperti DER yang cocok untuk perusahaan manufaktur kurang relevan untuk bank. Sektor lain seperti properti dan pertambangan juga punya karakteristik sendiri, jadi pelajari ukuran khas tiap sektor sebelum membandingkan.
Urutan Baca 10 Menit untuk Pemula
- Cek opini auditor di laporan tahunan. Pastikan wajar tanpa pengecualian.
- Lihat tren pendapatan dan laba minimal tiga sampai lima tahun, bukan satu periode.
- Bandingkan laba dengan arus kas operasi.
- Hitung DER dan lihat apakah utang meningkat tajam.
- Hitung ROE dan margin lalu bandingkan dengan emiten sejenis.
- Baca catatan atas laporan keuangan untuk risiko dan kejadian penting.
Informasi di halaman ini bersifat edukasi umum dan bukan rekomendasi jual atau beli saham tertentu. Contoh emiten dan seluruh angka hanya ilustrasi. Untuk memastikan perusahaan sekuritas dan produk investasi yang kamu gunakan terdaftar dan diawasi, cek informasi resmi di ojk.go.id.
FAQ
Apakah harus bisa akuntansi untuk membaca laporan keuangan?
Tidak. Kamu cukup memahami tiga laporan utama dan beberapa rasio dasar. Istilah akuntansi yang rumit bisa dipelajari bertahap seiring kebiasaan membaca.
Laporan keuangan mana yang paling penting untuk pemula?
Ketiganya saling melengkapi, tetapi jika harus memulai dari satu, mulailah dari laporan arus kas dan laba rugi karena keduanya langsung menjawab apakah bisnis menghasilkan uang.
Seberapa sering emiten menerbitkan laporan keuangan?
Emiten menerbitkan laporan keuangan secara berkala, yaitu triwulanan dan tahunan, dengan batas waktu yang diatur otoritas. Laporan tahunan biasanya sudah diaudit sehingga lebih bisa diandalkan.
Apakah PER rendah pasti berarti saham murah?
Tidak selalu. PER rendah bisa berarti saham memang murah, tetapi bisa juga menandakan pasar meragukan prospek labanya. Bandingkan dengan emiten sejenis dan periksa kualitas laba lewat arus kas.
Cukupkah membaca laporan keuangan untuk memilih saham?
Belum. Laporan keuangan menunjukkan kondisi masa lalu. Kamu tetap perlu memahami prospek bisnis, persaingan, dan valuasi sebelum mengambil keputusan.
Kesimpulan
Membaca laporan keuangan bukan soal menghafal rumus, melainkan membiasakan diri mengajukan tiga pertanyaan: apakah perusahaan ini menghasilkan untung, apakah untungnya berbentuk uang tunai, dan apakah utangnya masih aman. Jika ketiganya terjawab dengan baik selama beberapa tahun berturut-turut, barulah masuk akal membicarakan soal harga dan valuasi. Satu latihan sederhana yang layak dicoba: pilih satu emiten yang kamu kenal produknya sehari-hari, lalu bandingkan laba dan arus kas operasinya selama tiga tahun terakhir. Dari latihan kecil itu, kamu akan mulai melihat pola yang tidak pernah muncul di grafik harga.