Daftar Isi:
- Apa Itu “Skor Aman” dalam SLIK OJK
- Tabel Kolektibilitas dan Peluang Persetujuan
- Standar Skor Aman Berbeda untuk Setiap Produk
- Skor Aman Saja Belum Cukup: Peran Rasio Cicilan
- Aturan SLIK 2026 yang Mengubah Peluang Anda
- Cara Mengecek Skor SLIK Sebelum Mendaftar
- Cara Memperbaiki Skor Sebelum Mengajukan
- Kesalahan yang Sering Menggagalkan Pengajuan
- FAQ
- Kesimpulan
Banyak orang mengira ada satu angka ajaib yang menentukan lolos atau tidaknya pengajuan kredit. Padahal di Indonesia, hal pertama yang dilihat bank umum adalah status kolektibilitas Anda di SLIK OJK, bukan angka seperti nilai rapor.
Artikel ini membahas skor SLIK yang dianggap aman untuk mendaftar kredit di bank umum, perbedaannya dengan fintech dan perusahaan pembiayaan, aturan terbaru 2026, serta langkah praktis mengecek dan memperbaikinya.
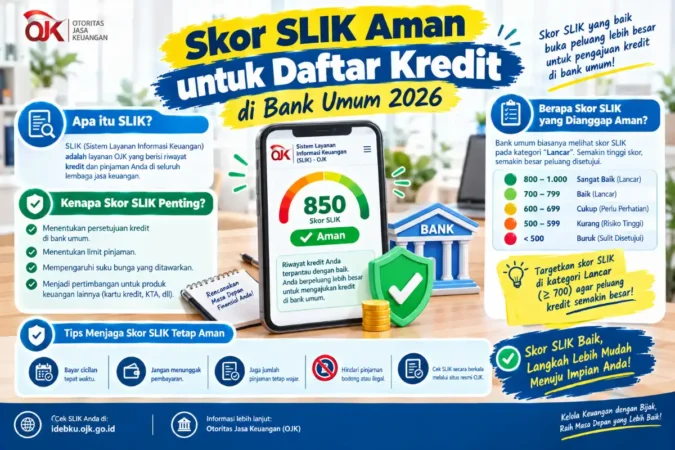
Kol 1: aman
Pembayaran lancar. Peluang disetujui paling besar di hampir semua produk.
Kol 2: bersyarat
Masih mungkin disetujui, tetapi bank sering menimbang lebih ketat atau meminta penjelasan.
Kol 3 sampai 5: berisiko
Umumnya ditolak sampai tunggakan diselesaikan dan data diperbarui.
Apa Itu “Skor Aman” dalam SLIK OJK
SLIK atau Sistem Layanan Informasi Keuangan dikelola OJK sejak 2018 dan menggantikan BI Checking. Isinya adalah riwayat kredit Anda dari bank, perusahaan pembiayaan, fintech lending berizin, sampai koperasi simpan pinjam. Laporan yang bisa Anda unduh bernama iDeb (Informasi Debitur).
Di laporan itu, kualitas pembayaran setiap fasilitas ditandai kolektibilitas dari 1 sampai 5. Jadi ketika orang menyebut “skor aman”, yang sebenarnya dimaksud adalah Kol 1, atau paling jauh Kol 2. SLIK sendiri tidak memakai angka seperti 300 atau 800.
Jangan dicampur dengan skor kredit berangka seperti iDScore dari Pefindo. Itu penilaian terpisah yang dihitung lembaga pemeringkat kredit dengan skala sendiri. Bank umum tetap menjadikan SLIK sebagai data dasar, sedangkan skor berangka biasanya hanya pelengkap. Karena itu, waspadai aplikasi atau situs yang menjanjikan “skor SLIK 800 ke atas”. Istilah itu tidak ada dalam sistem OJK.
Tabel Kolektibilitas dan Peluang Persetujuan
Pembagian lima tingkat ini mengacu pada ketentuan OJK tentang kualitas kredit (POJK Nomor 40/POJK.03/2019). Berikut gambaran praktisnya untuk pengajuan di bank umum.
| Kol | Status | Durasi tunggakan | Peluang di bank umum |
|---|---|---|---|
| 1 | Lancar | Tepat waktu, tanpa tunggakan | Aman, peluang terbesar |
| 2 | Dalam Perhatian Khusus | 1 sampai 90 hari | Masih mungkin, tergantung produk dan kebijakan bank |
| 3 | Kurang Lancar | 91 sampai 120 hari | Umumnya ditolak |
| 4 | Diragukan | 121 sampai 180 hari | Sangat sulit |
| 5 | Macet | Lebih dari 180 hari | Hampir pasti ditolak sampai diselesaikan |
Satu hal yang sering terlewat: bank tidak hanya melihat status hari ini. Mereka membaca pola riwayat pembayaran beberapa bulan sampai dua tahun terakhir di iDeb. Seseorang yang kini Kol 1 tetapi tiga bulan lalu sempat Kol 2 akan terlihat berbeda dari seseorang yang bersih sepanjang riwayat.
Baca Juga:
Standar Skor Aman Berbeda untuk Setiap Produk
OJK tidak menetapkan satu ambang tunggal untuk semua bank. Tiap bank punya kebijakan kredit internal, jadi tabel berikut adalah pola umum, bukan aturan resmi.
| Produk | Pola standar yang lazim | Catatan |
|---|---|---|
| KPR | Kol 1 di semua fasilitas, biasanya dilihat 6 sampai 12 bulan terakhir | Paling ketat karena plafon besar dan tenor panjang |
| KTA (tanpa agunan) | Kol 1; Kol 2 kadang masih dipertimbangkan | Tanpa agunan, jadi riwayat menjadi andalan utama |
| Kartu kredit | Kol 1 pada fasilitas aktif | Tunggakan paylater atau pinjol bisa menahan limit |
| Kredit kendaraan | Kol 1 sampai 2 | Ada unsur agunan, tetapi uang muka dan rasio cicilan tetap dinilai |
| Kredit usaha | Tidak sedang Kol 3 ke atas | Dokumen usaha dan arus kas ikut menentukan |
Untuk gambaran biaya KPR di bank umum, Anda bisa membaca simulasi cicilan KPR BRI untuk berbagai plafon. Sementara untuk rumah bersubsidi, syarat dan penilaian riwayat kreditnya dibahas di panduan KPR subsidi FLPP.
Bank Umum Dibandingkan Fintech dan Leasing
Bank umum biasanya menawarkan bunga lebih rendah, tetapi penilaian riwayat dan kemampuan bayarnya lebih ketat. Fintech lending dan perusahaan pembiayaan cenderung memberi proses lebih cepat dan toleransi lebih longgar, tetapi dengan bunga dan denda yang umumnya lebih tinggi.
Ada jebakan yang jarang dibicarakan: lebih longgar bukan berarti tidak tercatat. Fasilitas dari lembaga berizin OJK tetap dilaporkan ke SLIK. Jika Anda mengambil pinjaman cepat dari fintech karena skor kurang aman lalu telat membayar, Anda justru menambah catatan negatif yang akan dibaca bank umum di pengajuan berikutnya.
Skor Aman Saja Belum Cukup: Peran Rasio Cicilan
Kol 1 hanya membuktikan Anda disiplin. Bank masih perlu memastikan Anda mampu. Di sinilah rasio cicilan terhadap penghasilan (sering disebut DSR) berperan, dan umumnya batas yang dipakai bank berada di kisaran 30 sampai 40 persen penghasilan bulanan, tergantung produk.
Ilustrasi sederhana: penghasilan Rp10 juta per bulan, sudah ada cicilan motor Rp2 juta, lalu mengajukan KTA dengan cicilan Rp2,5 juta. Total cicilan menjadi Rp4,5 juta atau 45 persen. Meski seluruh riwayat Kol 1, pengajuan ini berisiko ditolak atau plafonnya dipangkas karena rasionya melewati batas lazim.
Selain DSR, bank juga menimbang status dan lama bekerja, kestabilan penghasilan, nilai agunan bila ada, serta jumlah pengajuan kredit yang baru saja Anda lakukan di tempat lain. Karena itu, pengajuan yang ditolak tidak selalu berarti SLIK Anda bermasalah.
Aturan SLIK 2026 yang Mengubah Peluang Anda
Ada beberapa perubahan kebijakan yang relevan bagi calon debitur. Pada 13 April 2026, OJK mengumumkan bahwa laporan SLIK hanya akan menampilkan catatan dengan baki debet Rp1 juta ke atas, baik secara individual maupun akumulatif. Pembaruan data pelunasan juga dipercepat menjadi paling lama tiga hari kerja, dan ketentuan ini berlaku sejak 1 Juli 2026.
- Tunggakan kecil tidak lagi mudah menghukum. Catatan paylater atau pinjol bernilai di bawah ambang tidak lagi tampil di laporan.
- Setelah lunas, status lebih cepat berubah. Dulu pelunasan harus menunggu siklus pelaporan bulanan, kini jedanya jauh lebih pendek.
- Pinjol berizin tercatat. Pinjaman dari platform legal tetap masuk SLIK dan ikut dibaca bank.
Namun jangan membaca kebijakan ini sebagai jaminan. SLIK bersih tidak otomatis membuat kredit cair, karena bank tetap menilai kemampuan bayar dan kebijakan risikonya sendiri. Detail teknis bisa disesuaikan seiring waktu, jadi pastikan Anda membaca pengumuman terbaru di situs resmi OJK.
Cara Mengecek Skor SLIK Sebelum Mendaftar
Mengecek sendiri sebelum mengajukan adalah langkah paling murah untuk menghindari penolakan. Berikut alurnya.
Baca Juga:
- Buka portal resmi iDeb Pribadi OJK di idebku.ojk.go.id.
- Pilih menu pendaftaran, isi data diri, unggah foto KTP, lalu ajukan permohonan informasi debitur.
- Simpan nomor pendaftaran untuk memantau status permohonan.
- Tunggu hasil iDeb yang dikirim ke email. Biasanya diproses dalam satu hari kerja.
- Baca kolom kolektibilitas tiap fasilitas dan riwayatnya. Periksa juga apakah ada fasilitas yang tidak pernah Anda ajukan, karena itu bisa tanda data keliru atau penyalahgunaan identitas.
Cek dulu sebelum ditolak. Hasil iDeb membantu Anda memutuskan apakah sebaiknya mengajukan sekarang atau membereskan catatan lebih dulu.
Portal resmi: idebku.ojk.go.id. Jika menemukan data yang tidak sesuai, hubungi Kontak OJK 157.
Cara Memperbaiki Skor Sebelum Mengajukan
Memperbaiki SLIK pada dasarnya berarti memperbaiki perilaku bayar, bukan mencari jalan pintas. Urutan berikut paling masuk akal.
- Lunasi tunggakan yang paling lama dan paling besar lebih dulu, karena itu yang paling memengaruhi kolektibilitas.
- Minta bukti pelunasan dari lembaga pemberi kredit. Contoh bentuk dan fungsinya bisa dilihat di panduan surat keterangan lunas KUR BRI.
- Tunggu pembaruan data di SLIK, lalu cek ulang iDeb untuk memastikan status sudah berubah.
- Bayar semua cicilan tepat waktu selama beberapa bulan. Autodebet membantu menghindari lupa.
- Kurangi jumlah pengajuan kredit dalam waktu berdekatan agar rasio cicilan tidak menumpuk.
- Jika data salah, ajukan koreksi lewat lembaga pelapor yang mencatatnya, atau lewat Kontak OJK 157.
Kesalahan yang Sering Menggagalkan Pengajuan
- Menganggap paylater kecil tidak penting. Bagi sistem SLIK, status macet pada pinjaman kecil tetap tercatat sebagai macet.
- Mengira lunas berarti langsung bersih. Data bisa belum diperbarui saat Anda mengajukan, jadi cek iDeb dulu.
- Mengajukan ke banyak lembaga sekaligus. Pola ini terbaca sebagai kebutuhan dana mendesak dan menaikkan rasio cicilan.
- Memakai jasa “pemutihan SLIK” berbayar. Tidak ada jalur resmi selain melunasi kewajiban dan mengoreksi data yang memang keliru. Tawaran semacam itu berisiko penipuan.
FAQ
Skor SLIK berapa yang aman untuk daftar kredit di bank umum?
Kolektibilitas 1 adalah yang paling aman. Kol 2 masih bisa dipertimbangkan untuk sebagian produk, sedangkan Kol 3 sampai 5 umumnya membuat pengajuan ditolak. SLIK tidak memakai skor angka.
Apakah Kol 2 pasti ditolak?
Tidak pasti. Keputusannya bergantung pada produk, plafon, riwayat keseluruhan, dan kebijakan bank. KPR cenderung lebih ketat daripada kredit kendaraan, misalnya.
Apakah paylater dan pinjol masuk SLIK?
Fasilitas dari lembaga berizin OJK dilaporkan ke SLIK, sehingga keterlambatan di sana ikut terbaca bank. Ada ambang pelaporan Rp1 juta yang berlaku sejak 2026, jadi cek laporan iDeb Anda untuk melihat apa yang benar-benar tampil.
Berapa lama status SLIK berubah setelah pelunasan?
Sejak 1 Juli 2026, lembaga keuangan wajib memperbarui status pelunasan paling lama tiga hari kerja. Tetap cek iDeb sebelum mengajukan untuk memastikan.
Apakah ada layanan pemutihan SLIK yang resmi?
Tidak ada layanan berbayar yang bisa menghapus catatan yang benar. Jalur yang sah hanya pelunasan tunggakan dan koreksi data yang salah lewat lembaga pelapor atau OJK.
Apakah mengecek SLIK sendiri menurunkan skor?
Mengecek iDeb pribadi tidak mengubah kolektibilitas Anda. Yang perlu dihindari adalah mengajukan kredit ke banyak tempat dalam waktu berdekatan.
Kesimpulan
Skor aman untuk mendaftar kredit di bank umum pada dasarnya adalah Kol 1 yang konsisten, ditambah rasio cicilan yang sehat. Kol 2 memberi ruang terbatas, sedangkan Kol 3 sampai 5 menutup pintu sampai tunggakan selesai dan data diperbarui.
Baca Juga:
Wawasan yang sering terlewat: penolakan kredit jarang disebabkan satu faktor. Riwayat yang bersih tetap bisa gagal karena cicilan lama menumpuk, sebaliknya catatan lama yang sudah dilunasi kini lebih cepat hilang dari laporan. Jadi urutan terbaiknya adalah cek iDeb, bereskan catatan, hitung rasio cicilan, baru mengajukan. Mulai dengan memeriksa laporan Anda di portal resmi iDeb OJK hari ini.