Daftar Isi:
Tanpa surat keterangan lunas, agunan seperti BPKB atau sertifikat tanah tidak bisa ditarik kembali meski cicilan sudah dibayar penuh.
Melunasi seluruh angsuran KUR BRI tepat waktu adalah pencapaian penting, tetapi prosesnya belum benar-benar selesai sebelum nasabah menerima surat keterangan lunas secara resmi dari bank. Dokumen ini bukan sekadar formalitas administratif, melainkan bukti hukum yang menandai berakhirnya seluruh kewajiban kredit sekaligus syarat wajib untuk menarik kembali agunan yang sempat dijaminkan. Artikel ini membahas secara analitis fungsi surat keterangan lunas KUR BRI, elemen wajib di dalamnya, contoh format resminya, cara mendapatkannya dari unit BRI, hingga langkah yang perlu dilakukan setelah surat ini diterima.
Apa Fungsi Surat Keterangan Lunas KUR BRI?
Secara hukum, surat keterangan lunas berfungsi sebagai bukti sah bahwa perjanjian kredit antara nasabah dan bank telah berakhir sepenuhnya, termasuk seluruh pokok, bunga, dan kewajiban lain yang melekat pada fasilitas KUR tersebut. Tanpa dokumen ini, status pinjaman di sistem bank maupun di riwayat SLIK OJK tidak bisa dianggap resmi tertutup, meskipun secara fisik nasabah sudah menyelesaikan seluruh angsuran.
Menarik Kembali Agunan
Syarat wajib untuk mengambil kembali BPKB atau sertifikat yang dijadikan jaminan saat pengajuan KUR.
Bukti Riwayat Kredit Bersih
Mendukung proses pengajuan pinjaman baru di kemudian hari karena menunjukkan rekam jejak pelunasan yang baik.
Dokumen Administrasi Usaha
Bisa dilampirkan sebagai bukti pendukung dalam pengajuan izin usaha atau keperluan administrasi lain yang membutuhkan bukti bebas kewajiban kredit.
Elemen Wajib dalam Surat Keterangan Lunas KUR BRI
Meski format detail bisa sedikit berbeda antar kantor cabang atau unit, secara umum surat keterangan lunas resmi dari BRI memuat beberapa elemen inti berikut:
| Elemen | Keterangan |
|---|---|
| Kop Surat Resmi | Nama unit/cabang BRI penerbit beserta alamat dan nomor telepon |
| Nomor Surat | Nomor administrasi internal bank untuk keperluan pengarsipan |
| Identitas Nasabah | Nama lengkap sesuai KTP dan nomor rekening pinjaman |
| Nomor Perjanjian Kredit | Referensi ke akad/perjanjian kredit awal saat pengajuan KUR |
| Tanggal Pelunasan | Tanggal resmi status pinjaman dinyatakan lunas di sistem bank |
| Tanda Tangan Pejabat Berwenang | Umumnya ditandatangani Kepala Unit atau pejabat setingkat yang berwenang |
Contoh Format Surat Keterangan Lunas KUR BRI
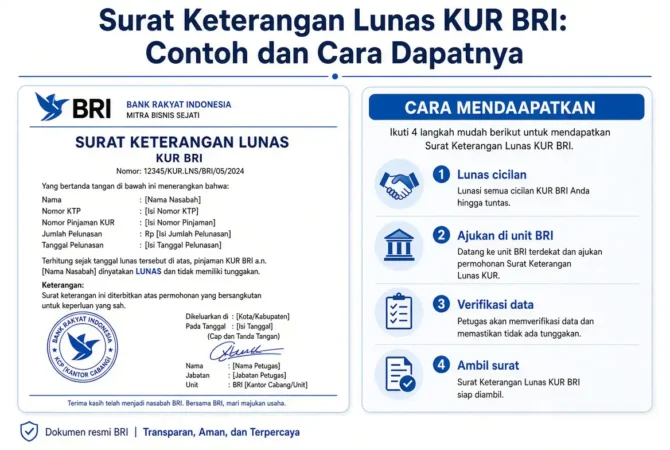
Berikut ilustrasi format umum surat keterangan lunas yang lazim diterbitkan bank. Perlu diingat, ini adalah contoh gambaran struktur, bukan template resmi yang bisa diunduh — surat asli hanya diterbitkan dan ditandatangani langsung oleh unit BRI tempat nasabah mengajukan KUR.
PT BANK RAKYAT INDONESIA (PERSERO) Tbk.
Kantor Unit [Nama Unit] — Jl. [Alamat Unit], [Kota]
Telepon: [Nomor Telepon Unit]
Telepon: [Nomor Telepon Unit]
Nomor: [Nomor Surat]/KUR/[Kode Unit]/[Bulan]/[Tahun]
SURAT KETERANGAN LUNAS
Yang bertanda tangan di bawah ini, Kepala Unit BRI [Nama Unit], dengan ini menerangkan bahwa:
Nama: [Nama Nasabah]
Nomor Rekening Pinjaman: [Nomor Rekening]
Nomor Perjanjian Kredit: [Nomor Perjanjian]
Telah menyelesaikan seluruh kewajiban pembayaran Kredit Usaha Rakyat (KUR) pada tanggal [Tanggal Pelunasan], sehingga perjanjian kredit dan jaminan yang menyertainya dinyatakan LUNAS dan tidak berlaku lagi.
Demikian surat keterangan ini dibuat untuk dipergunakan sebagaimana mestinya.
[Kota], [Tanggal Penerbitan]
[Nama Kepala Unit]
Kepala Unit
Cara Mendapatkan Surat Keterangan Lunas KUR BRI
- Pastikan Status Pinjaman Sudah LunasCek melalui BRImo atau tanyakan langsung ke unit BRI untuk memastikan seluruh angsuran sudah tercatat lunas di sistem.
- Datangi Unit BRI Tempat Pengajuan KURSurat ini hanya bisa diterbitkan oleh unit tempat nasabah mengajukan kredit, bukan sembarang cabang.
- Ajukan Permintaan Surat Keterangan LunasSampaikan ke petugas atau customer service bahwa Anda membutuhkan surat keterangan lunas untuk keperluan penarikan agunan atau administrasi lain.
- Serahkan Dokumen PendukungSiapkan KTP asli, buku tabungan, dan bukti pembayaran angsuran terakhir jika diminta petugas.
- Tunggu Proses PenerbitanUmumnya surat bisa diterbitkan pada hari yang sama atau dalam beberapa hari kerja tergantung antrean di unit tersebut.
Surat keterangan lunas sebaiknya diminta segera setelah pelunasan, bukan ditunda-tunda — semakin lama jeda waktunya, semakin besar risiko dokumen pendukung pelunasan seperti bukti transfer terakhir sulit ditemukan kembali.
Setelah Surat Keterangan Lunas Diterima, Apa Selanjutnya?
Setelah surat ini di tangan, langkah berikutnya tergantung jenis agunan yang digunakan saat pengajuan KUR. Bagi yang menjaminkan BPKB kendaraan, surat ini menjadi dasar untuk mengambil kembali BPKB asli dari bank. Bagi yang menjaminkan sertifikat tanah dengan hak tanggungan, surat keterangan lunas menjadi dokumen pendukung untuk mengurus roya atau penghapusan hak tanggungan di Badan Pertanahan Nasional (BPN) setempat, agar status sertifikat kembali bersih tanpa catatan jaminan bank. Selain itu, simpan surat ini sebagai arsip pribadi karena bisa dibutuhkan sewaktu-waktu sebagai bukti riwayat kredit yang baik saat mengajukan pinjaman baru di masa depan.
Berencana mengajukan KUR baru setelah pelunasan? Cek dulu Tabel Angsuran KUR BRI Terbaru 2026 dan Syarat Pinjaman KUR BRI Terbaru. Untuk informasi resmi lebih lanjut, kunjungi kur.bri.co.id.
FAQ
Apakah surat keterangan lunas KUR BRI dikenakan biaya?
Umumnya tidak dikenakan biaya karena merupakan bagian dari layanan administrasi standar bank kepada nasabah yang telah menyelesaikan kewajiban kreditnya.
Berapa lama proses penerbitan surat ini?
Bervariasi tergantung unit, namun umumnya bisa diterbitkan pada hari yang sama jika status pelunasan sudah tercatat jelas di sistem bank.
Baca Juga:
Apakah bisa diwakilkan orang lain untuk mengambil surat ini?
Bisa, dengan menyertakan surat kuasa bermaterai dan fotokopi KTP nasabah serta KTP penerima kuasa sebagai syarat tambahan.
Apa yang harus dilakukan jika surat keterangan lunas hilang?
Segera hubungi unit BRI penerbit untuk meminta surat pengganti atau duplikat, biasanya dengan melampirkan surat keterangan kehilangan dari kepolisian.
Apakah surat ini sama dengan bukti transfer pembayaran terakhir?
Berbeda. Bukti transfer hanya menunjukkan satu transaksi pembayaran, sedangkan surat keterangan lunas adalah pernyataan resmi bank bahwa seluruh kewajiban kredit telah berakhir.
Kesimpulan
Surat keterangan lunas KUR BRI adalah titik penutup resmi dari seluruh proses kredit yang telah dijalani, dan kelalaian mengurusnya bisa berdampak panjang — mulai dari agunan yang tertahan hingga kesulitan membuktikan riwayat kredit bersih di kemudian hari. Karena dokumen ini hanya bisa diterbitkan langsung oleh unit tempat pengajuan kredit dilakukan, sebaiknya nasabah proaktif memintanya segera setelah pelunasan selesai, bukan menunggu sampai benar-benar dibutuhkan mendesak. Menyimpan surat ini dengan baik sebagai arsip pribadi juga sama pentingnya dengan mengurusnya di awal, karena riwayat kredit yang terdokumentasi rapi akan sangat membantu proses pengajuan pembiayaan berikutnya.