Daftar Isi:
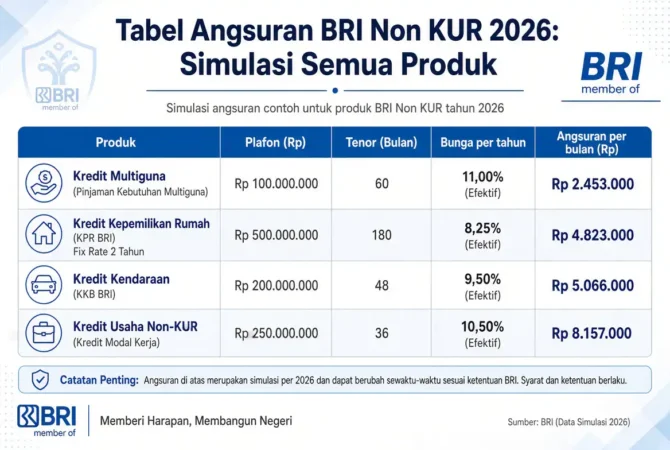
Tidak semua kebutuhan pinjaman cocok dengan KUR — untuk plafon besar, tanpa syarat usaha mikro, atau tenor lebih panjang, BRI punya jalur Non KUR tersendiri.
Banyak calon nasabah mengira produk pinjaman BRI hanya identik dengan KUR (Kredit Usaha Rakyat), padahal BRI juga menyediakan rangkaian pinjaman Non KUR dengan skema bunga komersial, plafon lebih fleksibel, dan target nasabah yang lebih luas — mulai dari pelaku usaha yang sudah naik kelas, karyawan aktif, hingga pensiunan. Artikel ini membahas secara analitis apa itu pinjaman BRI Non KUR, tabel simulasi angsuran per produk, perbedaan mendasarnya dengan KUR, syarat pengajuan, hingga tips memilih produk yang paling sesuai kebutuhan.
Apa Itu Pinjaman BRI Non KUR?
Pinjaman Non KUR adalah seluruh produk kredit BRI yang tidak mendapat subsidi bunga dari pemerintah, berbeda dengan KUR yang bunganya ditekan rendah lewat program subsidi negara untuk UMKM. Karena murni komersial, suku bunga Non KUR mengikuti kebijakan internal bank dan cenderung lebih tinggi dibanding KUR, namun sebagai gantinya plafon yang ditawarkan bisa jauh lebih besar, tenor lebih panjang, dan syarat pengajuannya tidak dibatasi hanya untuk pelaku usaha mikro.
Kupedes
Pinjaman umum untuk pelaku usaha di semua sektor, plafon hingga ratusan juta, dengan agunan fisik seperti BPKB atau sertifikat.
Briguna
Kredit multiguna untuk karyawan aktif dan pensiunan, agunan berupa SK Pegawai/Taspen, bukan agunan fisik.
KPR & KKB
Kredit kepemilikan rumah dan kendaraan bermotor, dengan skema bunga fixed di awal lalu floating mengikuti acuan pasar.
Tabel Simulasi Angsuran Kupedes BRI (Ilustratif)
Kupedes menjadi salah satu produk Non KUR yang paling banyak dicari karena menyasar pelaku usaha yang butuh plafon lebih besar dari KUR. Berdasarkan pola suku bunga komersial yang umum berlaku di lapangan (kisaran 1% per bulan flat), berikut simulasi angsurannya:
| Plafon | Tenor 12 Bulan | Tenor 24 Bulan | Tenor 36 Bulan | Tenor 60 Bulan |
|---|---|---|---|---|
| Rp10.000.000 | Rp933.000 | Rp517.000 | Rp378.000 | Rp267.000 |
| Rp50.000.000 | Rp4.667.000 | Rp2.583.000 | Rp1.889.000 | Rp1.333.000 |
| Rp100.000.000 | Rp9.333.000 | Rp5.167.000 | Rp3.778.000 | Rp2.667.000 |
| Rp250.000.000 | Rp23.333.000 | Rp12.917.000 | Rp9.444.000 | Rp6.667.000 |
Disclaimer: tabel di atas adalah simulasi ilustratif berdasarkan asumsi bunga flat ±1% per bulan yang umum dilaporkan di lapangan, belum termasuk biaya provisi dan asuransi. Suku bunga riil ditentukan bank berdasarkan hasil skoring kredit (SLIK OJK), jenis agunan, dan kebijakan cabang saat pengajuan — selalu konfirmasi angka pasti ke petugas BRI terdekat sebelum mengajukan.
Perbandingan KUR vs Non KUR BRI
| Aspek | KUR | Non KUR (Kupedes/Briguna) |
|---|---|---|
| Sumber Bunga | Disubsidi pemerintah | Komersial murni |
| Suku Bunga | ±6% efektif/tahun | Bervariasi, umumnya lebih tinggi (komersial) |
| Target Nasabah | Pelaku usaha mikro/kecil | Lebih luas: usaha umum, karyawan, pensiunan |
| Plafon Maksimal | Hingga Rp500 juta (KUR Menengah) | Bisa lebih besar, tergantung produk & DSR |
| Agunan | Bisa tanpa agunan untuk plafon kecil | Umumnya wajib agunan fisik atau SK Pegawai |
Perbedaan paling mendasar terletak pada sumber pendanaan bunga: KUR dirancang pemerintah agar UMKM mendapat modal murah, sementara Non KUR sepenuhnya mengikuti mekanisme pasar sehingga bank punya keleluasaan lebih besar menentukan plafon dan tenor sesuai profil risiko nasabah. Bagi yang ingin membandingkan detail simulasi KUR, silakan cek Tabel Angsuran KUR BRI Terbaru 2026.
Produk Non KUR Lain: Briguna dan KPR
Selain Kupedes, dua produk Non KUR BRI yang juga populer adalah Briguna (kredit multiguna untuk karyawan/pensiunan tanpa agunan fisik) dan KPR (kredit pemilikan rumah dengan skema bunga fixed lalu floating). Kedua produk ini punya struktur simulasi cicilan yang cukup berbeda dari Kupedes karena basis perhitungan bunga dan jaminannya juga berbeda, sehingga pembahasan detailnya dibuat terpisah agar lebih fokus:
Syarat Umum Pengajuan Pinjaman Non KUR BRI
- WNI berusia minimal 21 tahun atau sudah menikah, maksimal 65 tahun saat kredit lunas
- Memiliki penghasilan tetap (gaji, usaha, atau pensiun) yang dapat dibuktikan
- Riwayat kredit baik, tidak masuk daftar hitam SLIK OJK
- Menyediakan agunan sesuai jenis produk — BPKB/sertifikat untuk Kupedes, SK Pegawai/Taspen untuk Briguna
- Dokumen pendukung: KTP, KK, slip gaji atau bukti usaha 3-6 bulan terakhir
Analisis penting: penyebab utama pengajuan Non KUR ditolak biasanya bukan karena penghasilan kurang, melainkan rasio cicilan terhadap penghasilan (DSR) yang sudah terlalu tinggi atau riwayat SLIK OJK yang bermasalah.
Tips Memilih Produk Non KUR yang Tepat
Bagi pelaku usaha yang butuh modal kerja atau investasi dengan plafon lebih besar dari batas KUR, Kupedes menjadi pilihan paling relevan karena memang dirancang untuk segmen tersebut. Sebaliknya, bagi karyawan aktif atau pensiunan yang tidak punya agunan fisik namun punya penghasilan tetap, Briguna jauh lebih sesuai karena jaminannya cukup berupa SK Pegawai. Sementara itu, KPR hanya relevan bagi yang tujuan pinjamannya spesifik untuk kepemilikan rumah, bukan modal usaha atau kebutuhan konsumtif umum. Memilih produk yang salah — misalnya memaksakan Kupedes padahal tidak punya agunan fisik — hanya akan memperlambat proses pengajuan karena berkas tidak akan lolos verifikasi awal.
Untuk simulasi resmi dan pengajuan langsung, kunjungi situs resmi BRI atau datangi kantor unit terdekat. Bandingkan juga dengan skema KUR di Tabel Angsuran KUR BRI Terbaru 2026 sebelum memutuskan.
FAQ
Apa beda utama KUR dan Non KUR BRI?
KUR disubsidi bunga oleh pemerintah khusus UMKM, sementara Non KUR bersifat komersial murni tanpa subsidi, dengan target nasabah lebih luas dan plafon umumnya lebih besar.
Apakah pinjaman Non KUR BRI wajib pakai agunan?
Umumnya ya. Kupedes mewajibkan agunan fisik seperti BPKB atau sertifikat, sedangkan Briguna menggunakan SK Pegawai atau Taspen sebagai jaminan pengganti agunan fisik.
Berapa lama proses persetujuan pinjaman Non KUR BRI?
Umumnya 3-7 hari kerja setelah seluruh dokumen lengkap diterima, tergantung kompleksitas verifikasi dan kebijakan cabang setempat.
Baca Juga:
Bisakah top up pinjaman Kupedes sebelum lunas?
Bisa, melalui mekanisme pembaruan dana atau top up yang diajukan langsung ke petugas mantri pembina di kantor unit BRI terkait.
Apakah bunga Non KUR BRI bisa berubah sewaktu-waktu?
Bisa, karena sifatnya komersial dan mengikuti kebijakan internal bank yang dapat menyesuaikan kondisi pasar, berbeda dengan KUR yang bunganya relatif tetap karena diatur pemerintah.
Kesimpulan
Pinjaman BRI Non KUR sejatinya adalah jawaban bagi kebutuhan pembiayaan yang tidak terakomodasi oleh skema KUR, baik karena plafon yang dibutuhkan lebih besar, profil nasabah bukan pelaku usaha mikro, maupun tujuan pinjaman yang lebih spesifik seperti kepemilikan rumah. Memahami perbedaan mendasar antara Kupedes, Briguna, dan KPR — terutama dari sisi jenis agunan dan target nasabah — akan sangat membantu menghindari pengajuan yang salah sasaran dan berujung ditolak di tahap verifikasi awal. Sebelum memutuskan, selalu bandingkan simulasi angsuran riil ke petugas BRI langsung, karena tabel simulasi manapun—termasuk di artikel ini—tetap bersifat ilustratif dan bisa berbeda dari angka final yang berlaku saat pengajuan.