Daftar Isi:
- Komponen Slip Gaji: Dua Dasar Hitung yang Berbeda
- Besaran Iuran BPJS di Slip Gaji: Porsi Karyawan dan Perusahaan
- Cara Menghitung PPh 21 di Slip Gaji dengan Metode TER
- Contoh Slip Gaji 1: Karyawan Status TK/0 (TER Kategori A)
- Contoh Slip Gaji 2: Karyawan Status K/1 (TER Kategori B)
- Efek Batas Upah: Mengapa Potongan Tidak Selalu Naik Seiring Gaji
- Slip Gaji Desember: Mengapa PPh 21 Tiba-tiba Lebih Besar
- Cara Memeriksa Slip Gaji Anda Sendiri
- Pertanyaan yang Sering Diajukan
- Kesimpulan
Slip gaji yang benar menjawab satu pertanyaan sederhana: dari gaji sekian, mengapa yang masuk rekening hanya sekian? Artikel ini membongkar dua potongan terbesar, BPJS dan PPh 21, lewat dua contoh slip gaji lengkap dengan hitungan rupiahnya, termasuk detail yang sering terlewat: iuran BPJS yang ditanggung perusahaan ternyata ikut menaikkan tarif pajak Anda.
Bagi karyawan, slip gaji adalah satu-satunya dokumen yang menunjukkan bagaimana gaji bruto berubah menjadi gaji bersih. Bagi HRD dan staf keuangan, slip gaji adalah bukti kepatuhan yang bisa ditanyakan kapan saja. Masalahnya, banyak contoh slip gaji yang beredar hanya menyebut “PPh 21 sekian persen” tanpa menjelaskan angka dasarnya dari mana, sehingga pembaca tidak bisa memeriksa ulang.
Karena itu, contoh di bawah dihitung dari dasar hukumnya: tarif efektif rata-rata (TER) dalam PMK 168 Tahun 2023 untuk PPh 21, serta ketentuan iuran BPJS Kesehatan dan BPJS Ketenagakerjaan yang berlaku saat ini. Semua nama dan perusahaan dalam contoh adalah fiktif, tetapi angkanya dapat Anda cocokkan dengan slip gaji sendiri.
Komponen Slip Gaji: Dua Dasar Hitung yang Berbeda
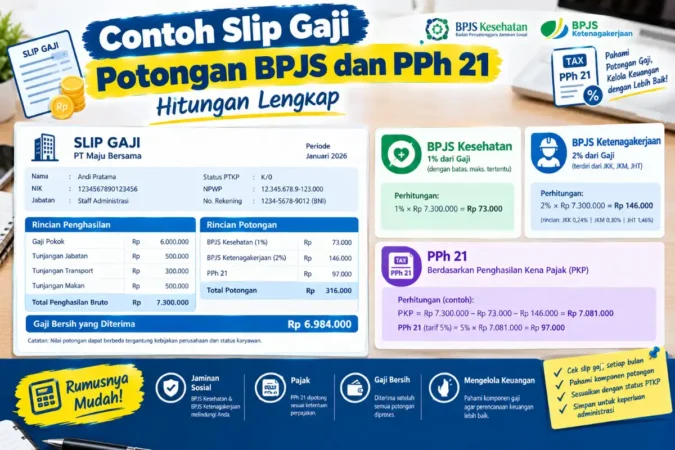
Slip gaji terdiri dari tiga blok: pendapatan, potongan, dan gaji bersih (take home pay). Bagian yang paling sering membingungkan adalah potongan, karena BPJS dan PPh 21 tidak dihitung dari angka yang sama.
Dasar BPJSGaji pokok ditambah tunjangan tetap. Tunjangan tidak tetap seperti uang makan dan transport yang dibayar menurut kehadiran tidak ikut dihitung.
Dasar PPh 21Seluruh penghasilan bruto sebulan: gaji, semua tunjangan, lembur, ditambah premi BPJS yang dibayar perusahaan.
Gaji bersihTotal pendapatan dikurangi potongan karyawan. Iuran yang ditanggung perusahaan tidak mengurangi gaji bersih, tetapi tetap dihitung sebagai penghasilan untuk pajak.
Besaran Iuran BPJS di Slip Gaji: Porsi Karyawan dan Perusahaan
Hanya sebagian iuran BPJS yang tampil sebagai potongan di slip gaji, yaitu porsi karyawan. Porsi perusahaan tidak muncul sebagai potongan, tetapi perlu Anda ketahui karena memengaruhi hitungan pajak, seperti dibahas di bagian berikutnya.
| Program | Porsi karyawan (potongan di slip) | Porsi perusahaan | Batas upah |
|---|---|---|---|
| BPJS Kesehatan | 1% | 4% | Maksimal Rp12.000.000 |
| Jaminan Hari Tua (JHT) | 2% | 3,7% | Tanpa batas atas |
| Jaminan Pensiun (JP) | 1% | 2% | Maksimal Rp11.086.300 sejak Maret 2026 |
| JKK dan JKM | Tidak ada | JKK sesuai tingkat risiko (mulai 0,24%), JKM 0,30% | Tanpa batas atas |
Batas upah Jaminan Pensiun disesuaikan setiap tahun dan naik dari Rp10.547.400 menjadi Rp11.086.300 mulai Maret 2026. Angka ini bisa berubah lagi pada penyesuaian berikutnya, jadi cek pengumuman BPJS Ketenagakerjaan bila Anda membaca artikel ini di tahun yang berbeda.
Cara Menghitung PPh 21 di Slip Gaji dengan Metode TER
Untuk masa pajak Januari sampai November, PPh 21 karyawan tetap dihitung dengan mengalikan penghasilan bruto sebulan dengan tarif efektif dari tabel resmi. Desember berbeda karena menjadi bulan penyesuaian setahun penuh, dan akan kita hitung di bagian tersendiri.
- Tentukan kategori TER dari status PTKP. Kategori A untuk TK/0, TK/1, dan K/0. Kategori B untuk TK/2, TK/3, K/1, dan K/2. Kategori C untuk K/3.
- Jumlahkan penghasilan bruto sebulan: gaji pokok, semua tunjangan, lembur, serta premi JKK, JKM, dan BPJS Kesehatan yang dibayar perusahaan.
- Cari baris tabel TER yang memuat angka bruto tersebut pada kategori Anda di lampiran PMK 168 Tahun 2023.
- Kalikan penghasilan bruto dengan persentase pada baris itu. Hasilnya adalah PPh 21 yang dipotong bulan tersebut.
Contoh Slip Gaji 1: Karyawan Status TK/0 (TER Kategori A)
Rina adalah staf administrasi yang belum menikah (TK/0). Gaji pokoknya Rp7.000.000, tunjangan tetap Rp1.000.000, dan tunjangan transport serta makan Rp500.000. Perusahaan menanggung JKK 0,24% dan JKM 0,30%.
PT CONTOH KARYA MANDIRIJl. Contoh Raya No. 1, Indonesia
SLIP GAJI KARYAWAN
| Nama | : Rina Wulandari | Periode | : Oktober 2026 |
| Jabatan | : Staf Administrasi | Status PTKP | : TK/0 (TER A) |
| Pendapatan | Jumlah (Rp) | Potongan | Jumlah (Rp) |
|---|---|---|---|
| Gaji pokok | 7.000.000 | BPJS Kesehatan (1%) | 80.000 |
| Tunjangan tetap | 1.000.000 | JHT (2%) | 160.000 |
| Tunjangan transport dan makan | 500.000 | JP (1%) | 80.000 |
| PPh 21 (TER A, 1,75%) | 155.106 | ||
| Total pendapatan | 8.500.000 | Total potongan | 475.106 |
| GAJI BERSIH (TAKE HOME PAY) | 8.024.894 | ||
Bagian Keuangan(tanda tangan dan stempel)
Dari mana angka potongan itu? Dasar BPJS adalah gaji pokok ditambah tunjangan tetap, yaitu Rp8.000.000, sehingga BPJS Kesehatan 1% sebesar Rp80.000, JHT 2% sebesar Rp160.000, dan JP 1% sebesar Rp80.000. Dasar pajak berbeda. Penghasilan bruto Rina adalah Rp8.500.000 ditambah JKK Rp19.200, JKM Rp24.000, dan BPJS Kesehatan porsi perusahaan 4% sebesar Rp320.000, sehingga totalnya Rp8.863.200. Angka ini berada pada baris Rp8.550.001 sampai Rp9.650.000 di TER A dengan tarif 1,75%, sehingga PPh 21 sebesar Rp155.106.
Contoh Slip Gaji 2: Karyawan Status K/1 (TER Kategori B)
Budi adalah supervisor yang menikah dengan satu anak (K/1). Gaji pokoknya Rp9.000.000, tunjangan tetap Rp1.500.000, dan tunjangan makan serta transport Rp1.000.000, dengan JKK 0,24% dan JKM 0,30% ditanggung perusahaan.
Baca Juga:
PT CONTOH KARYA MANDIRIJl. Contoh Raya No. 1, Indonesia
SLIP GAJI KARYAWAN
| Nama | : Budi Santoso | Periode | : Oktober 2026 |
| Jabatan | : Supervisor Operasional | Status PTKP | : K/1 (TER B) |
| Pendapatan | Jumlah (Rp) | Potongan | Jumlah (Rp) |
|---|---|---|---|
| Gaji pokok | 9.000.000 | BPJS Kesehatan (1%) | 105.000 |
| Tunjangan tetap | 1.500.000 | JHT (2%) | 210.000 |
| Tunjangan makan dan transport | 1.000.000 | JP (1%) | 105.000 |
| PPh 21 (TER B, 3%) | 359.301 | ||
| Total pendapatan | 11.500.000 | Total potongan | 779.301 |
| GAJI BERSIH (TAKE HOME PAY) | 10.720.699 | ||
Bagian Keuangan(tanda tangan dan stempel)
Dasar BPJS Budi adalah Rp10.500.000, masih di bawah batas JP Rp11.086.300 dan batas Kesehatan Rp12.000.000, sehingga potongannya penuh 4% atau Rp420.000. Penghasilan bruto untuk pajak adalah Rp11.500.000 ditambah JKK Rp25.200, JKM Rp31.500, dan BPJS Kesehatan perusahaan Rp420.000, yaitu Rp11.976.700. Angka ini jatuh pada baris Rp11.600.001 sampai Rp12.600.000 di TER B dengan tarif 3%.
Catatan analisis: Kalau premi yang dibayar perusahaan diabaikan, bruto Budi hanya Rp11.500.000. Angka itu masuk baris tarif 2,5%, sehingga PPh 21 menjadi Rp287.500, atau kurang sekitar Rp71.800 dari hitungan yang benar. Pada contoh Rina, selisihnya sekitar Rp27.600. Itu sebabnya slip gaji yang rapi selalu mencantumkan dasar pajak, bukan hanya hasilnya.
Efek Batas Upah: Mengapa Potongan Tidak Selalu Naik Seiring Gaji
Gaji yang tinggi tidak selalu berarti potongan BPJS terus membesar. Iuran Kesehatan berhenti naik di upah Rp12.000.000 dan iuran JP berhenti di Rp11.086.300, sementara JHT tetap naik karena tidak punya batas atas.
| Dasar upah BPJS | Kesehatan 1% | JHT 2% | JP 1% | Total potongan |
|---|---|---|---|---|
| Rp8.000.000 | Rp80.000 | Rp160.000 | Rp80.000 | Rp320.000 (4%) |
| Rp10.500.000 | Rp105.000 | Rp210.000 | Rp105.000 | Rp420.000 (4%) |
| Rp15.000.000 | Rp120.000 | Rp300.000 | Rp110.863 | Rp530.863 (sekitar 3,54%) |
Rincian lebih lengkap untuk berbagai tingkat gaji ada di tabel potongan BPJS Ketenagakerjaan dan Kesehatan, sedangkan sisi perusahaan dibahas di panduan cara menghitung iuran BPJS Ketenagakerjaan perusahaan.
Slip Gaji Desember: Mengapa PPh 21 Tiba-tiba Lebih Besar
TER hanya dipakai untuk Januari sampai November. Pada masa pajak terakhir, pemberi kerja menghitung PPh 21 setahun penuh dengan tarif progresif Pasal 17, lalu mengurangkan pajak yang sudah dipotong sebelas bulan. Perubahan ini tidak menambah beban pajak setahun, tetapi menggeser sebagian pembayaran ke Desember.
Mari lanjutkan contoh Rina dengan asumsi penghasilan sama setiap bulan, tanpa THR, bonus, atau zakat:
| Langkah | Perhitungan | Hasil |
|---|---|---|
| Bruto setahun | 12 x Rp8.863.200 | Rp106.358.400 |
| Biaya jabatan (5%, maksimal Rp6.000.000) | 5% x Rp106.358.400 | Rp5.317.920 |
| Iuran JHT dan JP karyawan | 12 x (Rp160.000 + Rp80.000) | Rp2.880.000 |
| Penghasilan neto | Bruto dikurangi dua pengurang di atas | Rp98.160.480 |
| PKP setelah PTKP TK/0 Rp54.000.000 | Rp44.160.480, dibulatkan ke bawah ribuan | Rp44.160.000 |
| PPh 21 setahun | 5% x Rp44.160.000 | Rp2.208.000 |
| Sudah dipotong Januari sampai November | 11 x Rp155.106 | Rp1.706.166 |
| PPh 21 Desember | Rp2.208.000 dikurangi Rp1.706.166 | Rp501.834 |
Artinya, take home pay Rina di Desember turun menjadi Rp7.678.166 meskipun gajinya tidak berubah. Karyawan yang tidak mengetahui mekanisme ini sering mengira ada kesalahan hitung, padahal ini hasil rekonsiliasi tahunan yang wajar. Bila Anda ingin mengotomatiskannya, lihat cara hitung pajak TER otomatis di Excel.
Cara Memeriksa Slip Gaji Anda Sendiri
Anda tidak perlu menjadi ahli pajak untuk memeriksa slip gaji. Enam pengecekan berikut cukup untuk menangkap kesalahan yang paling sering terjadi.
- Pastikan potongan BPJS Kesehatan, JHT, dan JP masing-masing 1%, 2%, dan 1% dari dasar upah yang jelas, bukan dari total pendapatan.
- Bila gaji dasar BPJS Anda di atas Rp11.086.300, pastikan iuran JP tidak melebihi Rp110.863.
- Cocokkan status PTKP di slip dengan status keluarga Anda yang tercatat pada perusahaan, lalu cek kategori TER-nya.
- Tanyakan apakah premi JKK, JKM, dan BPJS Kesehatan porsi perusahaan sudah dimasukkan ke dasar pajak.
- Bandingkan persentase PPh 21 di slip dengan baris tabel TER untuk angka bruto Anda.
- Simpan slip gaji setiap bulan, terutama Desember, sebagai pegangan saat mengisi SPT Tahunan dan mengajukan kredit.
Untuk membandingkan konsep angka bruto, nett, dan yang masuk rekening, baca juga perbedaan gaji gross, nett, dan take home pay. Jika Anda ingin membuat slip sendiri di spreadsheet, tersedia contoh slip gaji karyawan swasta format Excel.
Ingin mencocokkan angka dengan sumber resmi? Gunakan tabel TER pada lampiran PMK 168 Tahun 2023 dan informasi iuran dari BPJS Ketenagakerjaan.
Pertanyaan yang Sering Diajukan
Apa saja potongan wajib di slip gaji karyawan?
Potongan wajib umumnya terdiri dari BPJS Kesehatan 1%, JHT 2%, JP 1%, dan PPh 21 sesuai tarif TER. Potongan lain seperti cicilan koperasi atau pinjaman karyawan bersifat tambahan menurut kebijakan perusahaan.
Mengapa PPh 21 di slip lebih besar dari perhitungan saya sendiri?
Penyebab paling umum adalah premi JKK, JKM, dan BPJS Kesehatan porsi perusahaan yang ikut dihitung sebagai penghasilan bruto. Angka tambahan ini dapat menggeser Anda ke baris tarif yang lebih tinggi.
Apakah tunjangan makan dan transport kena potongan BPJS?
Dasar BPJS adalah gaji pokok dan tunjangan tetap. Tunjangan tidak tetap yang dibayar menurut kehadiran tidak masuk dasar iuran, tetapi tetap masuk penghasilan bruto untuk PPh 21.
Mengapa potongan pajak Desember berbeda dari bulan lain?
Karena Januari sampai November memakai tarif efektif bulanan, sedangkan Desember menghitung pajak setahun penuh dan mengurangkan pajak yang sudah dipotong. Hasilnya bisa lebih besar atau lebih kecil tergantung penghasilan dan pengurang sepanjang tahun.
Apakah contoh hitungan ini berlaku untuk semua perusahaan?
Contoh ini mengikuti ketentuan umum dengan asumsi sederhana. Perusahaan Anda mungkin memiliki THR, bonus, lembur, atau skema tanggungan pajak yang membuat angkanya berbeda, jadi gunakan contoh ini sebagai alat bantu memeriksa, bukan pengganti penjelasan bagian keuangan atau konsultan pajak.
Kesimpulan
Slip gaji yang benar bisa dilacak dari dua dasar yang berbeda: gaji pokok plus tunjangan tetap untuk BPJS, dan penghasilan bruto penuh termasuk premi yang dibayar perusahaan untuk PPh 21. Dari dua contoh di atas terlihat bahwa mengabaikan premi perusahaan dapat membuat pajak terpotong terlalu kecil, sementara batas upah JP membuat iuran karyawan bergaji tinggi tidak naik sebanding. Satu temuan yang sering luput adalah Desember: pajak naik karena rekonsiliasi, bukan karena slip salah. Biasakan mencocokkan slip setiap bulan dengan tabel TER, dan bila ada selisih, tanyakan dasar perhitungannya ke bagian keuangan sebelum masa lapor SPT Tahunan tiba. Dengan begitu, slip gaji berfungsi sebagai alat kontrol yang bisa Anda andalkan, bukan sekadar lembar yang dibaca pada baris gaji bersih saja.