Daftar Isi:
- Dua Skema Pemotongan PPh 21 Pensiun yang Perlu Dibedakan
- Dasar Hukum Pemotongan PPh 21 Pensiun
- Cara Menghitung PPh 21 Pensiun Berkala (Bulanan)
- Cara Menghitung PPh 21 Pensiun/Manfaat yang Dibayar Sekaligus
- Siapa yang Wajib Memotong PPh 21 Pensiun?
- Apakah pensiun bulanan dan pensiun sekaligus dipotong dengan tarif yang sama?
- Berapa besar biaya pensiun yang mengurangi penghasilan bruto?
- Apakah tarif final untuk pensiun sekaligus bisa dikreditkan di SPT Tahunan?
- Apa yang terjadi jika pencairan manfaat pensiun melewati 2 tahun kalender?
- Siapa yang bertanggung jawab memotong dan melaporkan PPh 21 pensiun?
- Kesimpulan
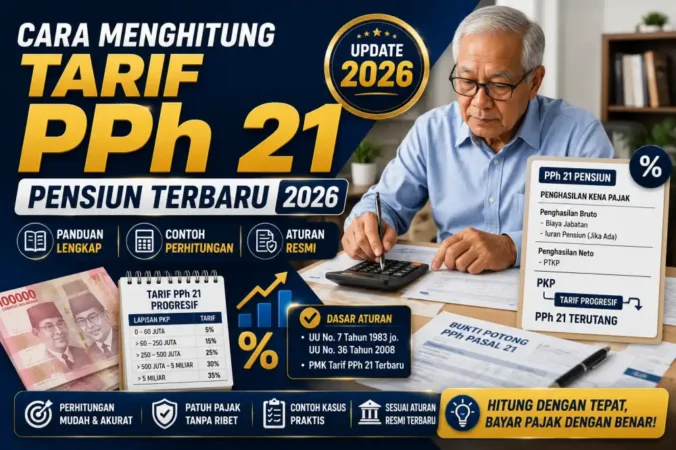
Cara Menghitung Tarif PPh 21 Pensiun Terbaru 2026: Panduan Lengkap, Contoh & Aturan Resmi
Pensiun bulanan dan pensiun cair sekaligus ternyata dipotong pajak dengan skema yang sama sekali berbeda — banyak pensiunan baru sadar setelah menerima potongan yang tidak sesuai dugaan.
Bagi pensiunan maupun pihak yang mengelola pembayaran dana pensiun — seperti bendahara Taspen, Asabri, Dana Pensiun Lembaga Keuangan (DPLK), atau BPJS Ketenagakerjaan — memahami cara menghitung tarif PPh 21 pensiun menjadi krusial agar pemotongan pajak sesuai aturan resmi. Banyak yang mengira pensiun dipotong dengan cara yang sama seperti gaji karyawan aktif, padahal ada perbedaan mendasar tergantung cara pembayarannya: rutin bulanan atau dibayar sekaligus.
Artikel ini menyajikan panduan lengkap, informatif, dan analitis tentang cara menghitung tarif PPh 21 pensiun terbaru 2026: mulai dari dasar hukum yang berlaku, perbedaan skema pensiun berkala dan pensiun sekaligus, rumus dan tabel tarif resmi, hingga contoh perhitungan konkret. Cocok untuk pembaca umum yang ingin memahami potongan pajak pensiunnya sendiri maupun profesional payroll/bendahara yang menangani pemotongan pajak pensiun.
2 SkemaPensiun berkala (TER) vs pensiun sekaligus (final)
Rp200.000Maksimal biaya pensiun pengurang bruto per bulan
0-25%Kisaran tarif final untuk pensiun yang dibayar sekaligus
Dua Skema Pemotongan PPh 21 Pensiun yang Perlu Dibedakan
Pensiun secara pajak dibedakan menjadi dua skema besar berdasarkan cara pembayarannya, dan keduanya memakai mekanisme pemotongan yang sama sekali berbeda.
Pensiun Berkala (Bulanan)
Dibayarkan rutin setiap bulan oleh Taspen, Asabri, DPLK, atau dana pensiun lain. Dipotong PPh 21 menggunakan Tarif Efektif Rata-rata (TER) bulanan, dengan rekonsiliasi tarif progresif Pasal 17 di akhir tahun — mirip mekanisme pegawai tetap.
Pensiun/Manfaat Sekaligus
Meliputi manfaat pensiun, Jaminan Hari Tua (JHT), atau Tunjangan Hari Tua (THT) yang dicairkan sekaligus atau dalam maksimal 2 tahun kalender. Dikenakan PPh 21 final berlapis sesuai PP Nomor 68 Tahun 2009, bersifat final dan tidak dikreditkan lagi di SPT Tahunan.
Dasar Hukum Pemotongan PPh 21 Pensiun
- UU Nomor 36 Tahun 2008 tentang Pajak Penghasilan (sebagaimana diubah UU HPP Nomor 7 Tahun 2021) — dasar umum objek dan tarif PPh 21.
- PP Nomor 58 Tahun 2023 dan PMK Nomor 168/PMK.03/2023 — mengatur skema Tarif Efektif Rata-rata (TER) bulanan untuk pensiun berkala, sejalan dengan skema pegawai tetap.
- PP Nomor 68 Tahun 2009 dan PMK Nomor 16/PMK.03/2010 — mengatur tarif final berlapis untuk pesangon, uang pensiun, JHT, dan THT yang dibayarkan sekaligus.
- PMK Nomor 250/PMK.03/2008 — mengatur besaran biaya pensiun sebagai pengurang penghasilan bruto bulanan.
Cara Menghitung PPh 21 Pensiun Berkala (Bulanan)
Untuk pensiun yang dibayarkan rutin setiap bulan, mekanismenya identik dengan pegawai tetap: menggunakan TER bulanan untuk masa Januari-November, lalu direkonsiliasi dengan tarif progresif Pasal 17 pada masa pajak terakhir (Desember).
Komponen Pengurang Penghasilan Bruto Pensiun
Sebelum menentukan Penghasilan Kena Pajak setahun (untuk rekonsiliasi akhir tahun), penghasilan bruto pensiun dikurangi biaya pensiun terlebih dahulu: 5% dari penghasilan bruto, dengan batas maksimal Rp200.000 per bulan atau Rp2.400.000 per tahun, sesuai PMK Nomor 250/PMK.03/2008.
Analisis edukatif: Meski mekanisme TER bulanan pensiun sama seperti pegawai tetap, penerima pensiun tetap dikelompokkan ke dalam kategori TER A, B, atau C berdasarkan status Penghasilan Tidak Kena Pajak (PTKP) miliknya — bukan berdasarkan status saat masih aktif bekerja dulu. Pastikan data status perkawinan dan jumlah tanggungan pensiunan sudah diperbarui ke pihak pembayar pensiun agar kategori TER yang diterapkan akurat.
Contoh Perhitungan: Pensiun Berkala Bulanan
Bapak Slamet menerima pensiun bulanan dari Taspen sebesar Rp6.000.000, berstatus menikah tanpa tanggungan (K/0) sehingga masuk kategori TER A.
Baca Juga:
Penghasilan bruto bulanan: Rp6.000.000
Cocokkan ke tabel TER A sesuai lapisan penghasilan Rp6.000.000
PPh 21 bulanan = Tarif TER A pada lapisan tersebut × Rp6.000.000
Cocokkan ke tabel TER A sesuai lapisan penghasilan Rp6.000.000
PPh 21 bulanan = Tarif TER A pada lapisan tersebut × Rp6.000.000
Angka tarif persisnya harus dicocokkan langsung ke tabel resmi Lampiran PMK 168/2023 sesuai lapisan penghasilan bruto bulanan yang berlaku, karena tabel TER memuat puluhan lapisan tarif berjenjang. Pada masa pajak terakhir (Desember), seluruh potongan bulanan direkonsiliasi ulang menggunakan tarif Pasal 17 atas penghasilan neto setahun dikurangi PTKP.
Cara Menghitung PPh 21 Pensiun/Manfaat yang Dibayar Sekaligus
Untuk manfaat pensiun, JHT, atau THT yang dicairkan sekaligus (bukan bulanan), berlaku tarif final berlapis sesuai PP Nomor 68 Tahun 2009 — tarif ini bersifat final, artinya tidak perlu dilaporkan ulang atau dikreditkan pada SPT Tahunan penerima.
| Lapisan Penghasilan Bruto | Tarif Final |
|---|---|
| Sampai dengan Rp50.000.000 | 0% |
| >Rp50.000.000 s.d. Rp100.000.000 | 5% |
| >Rp100.000.000 s.d. Rp500.000.000 | 15% |
| Di atas Rp500.000.000 | 25% |
Catatan: tarif final ini berlaku jika manfaat dibayarkan sekaligus atau bertahap dalam maksimal 2 tahun kalender. Jika pencairan melewati periode tersebut, bagian yang dibayarkan setelah tahun kedua dikenakan tarif Pasal 17 biasa (tidak final lagi).
Contoh Perhitungan: Manfaat Pensiun Sekaligus
Ibu Wulan menerima pencairan manfaat pensiun sekaligus sebesar Rp150.000.000 saat memasuki masa pensiun.
Rp50.000.000 pertama × 0% = Rp0
Rp50.000.000 berikutnya (s.d. Rp100.000.000) × 5% = Rp2.500.000
Sisa Rp50.000.000 (s.d. Rp150.000.000) × 15% = Rp7.500.000
Total PPh 21 final = Rp10.000.000
Rp50.000.000 berikutnya (s.d. Rp100.000.000) × 5% = Rp2.500.000
Sisa Rp50.000.000 (s.d. Rp150.000.000) × 15% = Rp7.500.000
Total PPh 21 final = Rp10.000.000
Perhitungan menggunakan sistem berlapis (progresif per lapisan), bukan tarif tunggal atas seluruh nominal — sama seperti logika tarif Pasal 17 pada umumnya, hanya saja bersifat final untuk kategori pembayaran sekaligus ini.
Siapa yang Wajib Memotong PPh 21 Pensiun?
Kewajiban pemotongan PPh 21 pensiun berada di pihak penyelenggara atau pembayar dana pensiun, antara lain:
- PT Taspen (Persero) — untuk pensiunan PNS.
- PT Asabri (Persero) — untuk pensiunan TNI/Polri.
- Dana Pensiun Lembaga Keuangan (DPLK) atau Dana Pensiun Pemberi Kerja (DPPK) — untuk pensiunan sektor swasta.
- BPJS Ketenagakerjaan — untuk pencairan Jaminan Hari Tua (JHT).
Pihak-pihak tersebut wajib menerbitkan bukti potong resmi kepada penerima pensiun dan melaporkannya ke sistem administrasi pajak yang berlaku.
Sudah tahu kategori TER dan status PTKP Anda? Cek dulu tabel PTKP terbaru sebelum menentukan lapisan tarif pensiun berkala Anda.
Lihat Daftar PTKP 2026 LengkapBagi pensiunan yang ingin memahami cara mencetak bukti potong pajak resmi dari pihak penyelenggara dana pensiun melalui sistem terbaru, baca juga panduan cetak bukti potong pajak TER PPh 21 via Coretax sebagai referensi tambahan.
Apakah pensiun bulanan dan pensiun sekaligus dipotong dengan tarif yang sama?
Tidak. Pensiun berkala (bulanan) dipotong menggunakan TER bulanan yang direkonsiliasi tarif Pasal 17 di akhir tahun, sementara pensiun/manfaat yang dibayar sekaligus dikenakan tarif final berlapis sesuai PP Nomor 68 Tahun 2009.
Baca Juga:
Berapa besar biaya pensiun yang mengurangi penghasilan bruto?
Sebesar 5% dari penghasilan bruto, dengan batas maksimal Rp200.000 per bulan atau Rp2.400.000 per tahun, sesuai PMK Nomor 250/PMK.03/2008.
Apakah tarif final untuk pensiun sekaligus bisa dikreditkan di SPT Tahunan?
Tidak bisa. Pemotongan pajak yang bersifat final sudah dianggap selesai kewajibannya dan tidak lagi dilaporkan sebagai kredit pajak di SPT Tahunan penerima.
Apa yang terjadi jika pencairan manfaat pensiun melewati 2 tahun kalender?
Bagian yang dibayarkan setelah tahun kedua tidak lagi dikenakan tarif final PP 68/2009, melainkan tarif Pasal 17 UU PPh yang berlaku umum.
Siapa yang bertanggung jawab memotong dan melaporkan PPh 21 pensiun?
Pihak penyelenggara atau pembayar dana pensiun, seperti Taspen, Asabri, DPLK, DPPK, atau BPJS Ketenagakerjaan, wajib memotong, menerbitkan bukti potong, dan melaporkannya sesuai sistem administrasi pajak yang berlaku.
Kesimpulan
Cara menghitung tarif PPh 21 pensiun 2026 sesungguhnya bergantung pada satu pertanyaan mendasar: apakah pensiun dibayarkan secara berkala atau sekaligus. Pensiun berkala mengikuti mekanisme TER bulanan yang direkonsiliasi tarif progresif Pasal 17 di akhir tahun, sementara pensiun atau manfaat yang dicairkan sekaligus dikenakan tarif final berlapis sesuai PP Nomor 68 Tahun 2009 yang jauh lebih sederhana namun bersifat final. Memahami perbedaan mendasar ini penting agar Anda — baik sebagai penerima pensiun maupun pihak yang mengelola pembayarannya — bisa memverifikasi kebenaran potongan pajak yang diterapkan, sekaligus menghindari kesalahpahaman saat menerima nominal pensiun bersih yang mungkin berbeda dari ekspektasi awal.
Referensi: Peraturan Menteri Keuangan Nomor 168/PMK.03/2023 (pajak.go.id), JDIH Kementerian Keuangan (jdih.kemenkeu.go.id). Artikel ini bersifat edukatif umum — selalu konsultasikan perhitungan pajak spesifik Anda dengan konsultan pajak resmi atau pihak penyelenggara dana pensiun terkait.