Daftar Isi:
- Langkah 1: Hitung Kebutuhan Dana Pensiun Secara Realistis
- Langkah 2: Terapkan Prinsip Alokasi Penghasilan yang Seimbang
- Langkah 3: Sesuaikan Alokasi Investasi dengan Usia dan Profil Risiko
- Langkah 4: Manfaatkan Program Jaminan Sosial Sebagai Fondasi
- Langkah 5: Jangan Abaikan Proteksi Risiko
- Kesalahan Umum dalam Perencanaan Keuangan Pensiun
- FAQ Seputar Mengatur Keuangan untuk Masa Pensiun
- Kapan sebaiknya mulai merencanakan keuangan untuk pensiun?
- Berapa persen penghasilan yang idealnya ditabung untuk pensiun?
- Apakah JHT saja cukup untuk membiayai masa pensiun?
- Bagaimana cara menyesuaikan investasi pensiun seiring bertambahnya usia?
- Mengapa dana darurat penting sebelum mulai investasi pensiun?
- Kesimpulan
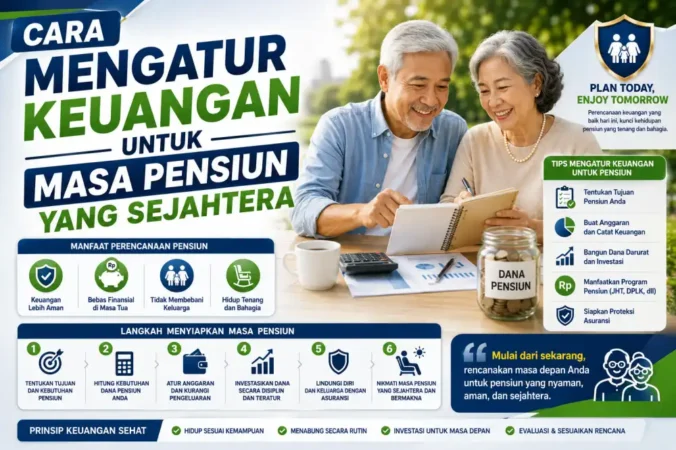
Mengatur keuangan untuk masa pensiun bukan sekadar rajin menabung, melainkan menyusun strategi menyeluruh yang mencakup pengelolaan pengeluaran, alokasi investasi sesuai usia, proteksi risiko, dan pemanfaatan program jaminan sosial secara optimal. Tanpa perencanaan yang matang, masa pensiun yang seharusnya menjadi periode tenang justru bisa berubah menjadi masa penuh kecemasan finansial.
Banyak orang menunda perencanaan pensiun dengan alasan “masih lama” atau “nanti saja setelah stabil”, padahal efek compounding pada investasi jangka panjang membuat setiap tahun penundaan berdampak signifikan pada hasil akhir. Artikel ini membahas secara analitis dan edukatif bagaimana menyusun strategi keuangan untuk masa pensiun yang sejahtera — mulai dari menghitung kebutuhan dana, mengatur alokasi tabungan dan investasi sesuai usia, hingga mengombinasikan program wajib seperti JHT dan JP dengan instrumen pelengkap lainnya.
70-80%Estimasi kebutuhan dari pengeluaran aktif
10-20%Porsi ideal menabung dari penghasilan
6-12 BulanDana darurat sebelum investasi jangka panjang
20-30 TahunRentang waktu ideal mempersiapkan pensiun
Langkah 1: Hitung Kebutuhan Dana Pensiun Secara Realistis
Sebelum menentukan strategi menabung atau berinvestasi, langkah pertama yang harus dilakukan adalah menghitung berapa besar dana yang sebenarnya dibutuhkan saat pensiun kelak. Sebagai acuan awal, estimasi pengeluaran bulanan saat pensiun umumnya berkisar 70-80% dari pengeluaran saat masih aktif bekerja, dengan tambahan alokasi khusus untuk kebutuhan kesehatan yang cenderung meningkat seiring bertambahnya usia.
Faktor yang Perlu Diperhitungkan
Biaya hidup dasar (tempat tinggal, makanan, transportasi); biaya kesehatan yang meningkat di usia lanjut; inflasi tahunan yang menggerus daya beli selama puluhan tahun ke depan; serta gaya hidup yang diinginkan saat pensiun, apakah sederhana atau tetap aktif bepergian dan bersosialisasi.
Langkah 2: Terapkan Prinsip Alokasi Penghasilan yang Seimbang
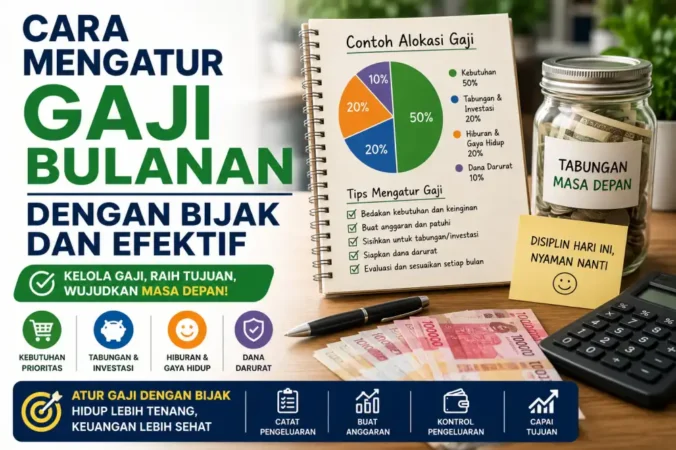
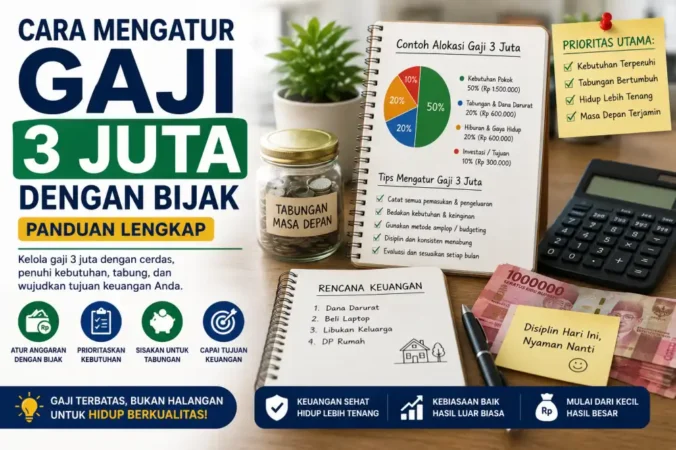
Pengelolaan keuangan yang sehat dimulai dari kebiasaan mengalokasikan penghasilan secara proporsional. Salah satu kerangka yang banyak digunakan adalah metode 50/30/20 — 50% untuk kebutuhan pokok, 30% untuk keinginan, dan 20% untuk tabungan serta investasi masa depan, termasuk dana pensiun.
Bangun Dana Darurat Lebih Dulu
Sebelum fokus pada investasi jangka panjang, pastikan dana darurat setara 6-12 bulan pengeluaran sudah tersedia agar tidak perlu mencairkan investasi pensiun saat menghadapi keadaan mendesak.
Konsisten Menabung Sejak Dini
Semakin cepat mulai menabung untuk pensiun, semakin besar hasil yang terkumpul berkat efek compounding — bahkan nominal kecil yang konsisten sejak usia muda bisa mengalahkan nominal besar yang dimulai terlambat.
Pisahkan Rekening Dana Pensiun
Gunakan rekening atau instrumen khusus yang terpisah dari tabungan kebutuhan sehari-hari, agar dana pensiun tidak tercampur dan rawan terpakai untuk kebutuhan konsumtif jangka pendek.
Lunasi Utang Konsumtif Sebelum Pensiun
Usahakan seluruh utang konsumtif, terutama kartu kredit dan cicilan bunga tinggi, sudah lunas sebelum memasuki masa pensiun agar arus kas pensiun tidak terbebani cicilan.
Langkah 3: Sesuaikan Alokasi Investasi dengan Usia dan Profil Risiko
Strategi investasi untuk dana pensiun sebaiknya berubah seiring bertambahnya usia. Alokasi yang agresif di usia muda perlu bertransformasi menjadi lebih konservatif menjelang masa pensiun untuk melindungi nilai dana dari fluktuasi pasar yang tajam.
Baca Juga:
| Rentang Usia | Strategi Alokasi yang Disarankan |
|---|---|
| 20-35 tahun | Porsi lebih besar pada instrumen pertumbuhan (saham, reksa dana saham) karena waktu pemulihan risiko masih panjang |
| 36-45 tahun | Kombinasi seimbang antara saham dan instrumen pendapatan tetap (obligasi, reksa dana campuran) |
| 46-55 tahun | Mulai bergeser ke instrumen lebih konservatif, kurangi eksposur saham secara bertahap |
| 56 tahun ke atas | Dominasi instrumen stabil (deposito, obligasi ritel) untuk menjaga nilai pokok dana yang sudah terkumpul |
“Kunci sukses dana pensiun adalah konsistensi — semakin cepat menabung atau berinvestasi, semakin besar hasil yang terkumpul berkat efek compounding dari waktu ke waktu.”
Langkah 4: Manfaatkan Program Jaminan Sosial Sebagai Fondasi
Bagi pekerja formal di Indonesia, program Jaminan Hari Tua (JHT) dan Jaminan Pensiun (JP) dari BPJS Ketenagakerjaan berfungsi sebagai fondasi dasar perlindungan hari tua yang bersifat wajib. JHT memberikan manfaat tabungan yang dicairkan sekaligus, sementara JP memberikan penghasilan bulanan rutin bagi peserta dengan masa iuran minimal 15 tahun. Namun kedua program ini sebaiknya dilihat sebagai lapisan dasar, bukan satu-satunya sumber dana pensiun.
Lengkapi dengan Instrumen Pelengkap
Untuk profesional dengan penghasilan lebih tinggi atau target gaya hidup pensiun yang lebih nyaman, penting menambah instrumen pelengkap seperti Dana Pensiun Lembaga Keuangan (DPLK), reksa dana, emas, atau properti sewa sebagai diversifikasi sumber pendapatan pasca-pensiun.
Langkah 5: Jangan Abaikan Proteksi Risiko
Perencanaan keuangan pensiun tidak lengkap tanpa proteksi terhadap risiko yang bisa menggagalkan seluruh rencana — seperti sakit kritis, kecelakaan, atau kematian dini. Asuransi kesehatan dan asuransi jiwa yang memadai membantu melindungi tabungan pensiun agar tidak terkuras untuk membiayai risiko yang sebenarnya bisa dialihkan ke perusahaan asuransi.
Asuransi Kesehatan Memadai
Pastikan memiliki BPJS Kesehatan aktif dan pertimbangkan asuransi kesehatan swasta tambahan untuk menutup biaya perawatan yang tidak sepenuhnya dicakup BPJS.
Asuransi Jiwa untuk Pencari Nafkah Utama
Bagi yang masih memiliki tanggungan keluarga, asuransi jiwa melindungi rencana keuangan keluarga agar tidak runtuh jika terjadi risiko kematian dini pada pencari nafkah utama.
Rujukan Resmi Perencanaan Keuangan
Otoritas Jasa Keuangan mendorong masyarakat memiliki literasi keuangan yang baik dalam merencanakan dana pensiun, termasuk simulasi kebutuhan dan pemilihan instrumen sesuai profil risiko masing-masing individu.
Baca Panduan Resmi OJKKesalahan Umum dalam Perencanaan Keuangan Pensiun
Beberapa kesalahan berikut sering ditemukan dan sebaiknya dihindari agar rencana keuangan pensiun tidak melenceng dari target:
- Menunda mulai menabung dengan alasan penghasilan belum cukup, padahal nominal kecil sejak dini lebih efektif dibanding nominal besar yang terlambat.
- Tidak memperhitungkan inflasi dalam simulasi kebutuhan dana pensiun, sehingga target yang disusun jauh lebih rendah dari kebutuhan riil di masa depan.
- Mengandalkan satu sumber dana saja, seperti hanya bergantung pada JHT tanpa mempertimbangkan JP, DPLK, atau instrumen investasi lain.
- Mencampur dana pensiun dengan tabungan harian, sehingga alokasi menjadi tidak teratur dan rawan terpakai untuk kebutuhan konsumtif.
- Mengabaikan proteksi asuransi, sehingga risiko kesehatan atau kematian dini bisa menggerus habis tabungan pensiun yang sudah susah payah dikumpulkan.
Pahami Juga Program Jaminan Hari Tua Secara Mendalam
Sebagai salah satu fondasi utama dana pensiun pekerja Indonesia, penting memahami cara mengoptimalkan manfaat JHT sejak masa kerja aktif hingga strategi pencairannya.
Baca Cara Optimalkan Manfaat JHTFAQ Seputar Mengatur Keuangan untuk Masa Pensiun
Kapan sebaiknya mulai merencanakan keuangan untuk pensiun?
Idealnya sedini mungkin, bahkan sejak awal berkarir di usia 20-an, karena efek compounding membuat nominal kecil yang konsisten sejak dini jauh lebih efektif dibanding menabung besar di usia mendekati pensiun.
Berapa persen penghasilan yang idealnya ditabung untuk pensiun?
Banyak perencana keuangan menyarankan porsi 10-20% dari penghasilan bulanan dialokasikan khusus untuk tabungan dan investasi jangka panjang, termasuk dana pensiun.
Baca Juga:
Apakah JHT saja cukup untuk membiayai masa pensiun?
Umumnya belum cukup. JHT sebaiknya menjadi fondasi dasar yang dilengkapi dengan JP, DPLK, atau instrumen investasi lain agar dana pensiun benar-benar mencukupi kebutuhan jangka panjang.
Bagaimana cara menyesuaikan investasi pensiun seiring bertambahnya usia?
Alokasi investasi sebaiknya bergeser dari agresif (saham) di usia muda menuju lebih konservatif (obligasi, deposito) menjelang usia pensiun untuk melindungi nilai dana dari fluktuasi pasar.
Mengapa dana darurat penting sebelum mulai investasi pensiun?
Dana darurat mencegah investasi jangka panjang tercairkan prematur saat menghadapi kondisi mendesak, sehingga strategi compounding untuk pensiun tidak terganggu di tengah jalan.
Kesimpulan
Mengatur keuangan untuk masa pensiun yang sejahtera adalah proses bertahap yang membutuhkan konsistensi, bukan keputusan besar yang diambil mendadak menjelang usia pensiun. Mulai dari menghitung kebutuhan dana secara realistis, membangun dana darurat, menabung secara konsisten sejak dini, menyesuaikan alokasi investasi dengan usia, memanfaatkan program jaminan sosial seperti JHT dan JP, hingga melengkapi dengan proteksi asuransi yang memadai — setiap langkah saling terkait membentuk fondasi keuangan yang kokoh. Bagi pembaca umum, memulai dari langkah paling sederhana seperti menyisihkan sebagian kecil penghasilan secara rutin sudah menjadi awal yang baik; bagi profesional, kombinasi strategi investasi yang lebih terstruktur akan membantu mencapai target pensiun yang lebih ambisius. Pada akhirnya, masa pensiun yang sejahtera bukan hasil keberuntungan, melainkan buah dari perencanaan keuangan yang disiplin dan konsisten sejak jauh-jauh hari.