Daftar Isi:
- Rumus Dasar Kemampuan Cicilan
- Penghasilan Mana yang Dihitung
- Langkah Menghitung Kemampuan Cicilan
- Contoh Hitungan: Penghasilan Rp12 Juta
- Rumus Cicilan KPR dan Tabel Simulasi
- Efek Tenor: Cicilan Lebih Ringan, Total Bunga Lebih Besar
- Uji Ketahanan: Bagaimana Kalau Bunga Naik
- Bank Melihat Lebih dari Sekadar Gaji
- Biaya di Luar Cicilan
- Cara Memperbesar Kemampuan Cicilan
- Kesalahan yang Sering Terjadi
- FAQ
- Kesimpulan
Banyak calon pembeli rumah memulai dari pertanyaan yang keliru: “rumah seharga berapa yang saya inginkan?” Pertanyaan yang lebih aman justru dibalik: “cicilan berapa yang sanggup saya bayar tiap bulan, dan dari situ rumah seharga berapa yang realistis?” Dengan urutan itu, risiko ditolak bank atau kewalahan setelah akad jauh lebih kecil.
Artikel ini menunjukkan cara menghitung kemampuan cicilan KPR dari gaji, langkah demi langkah: rasio yang dipakai bank, rumus cicilan, tabel simulasi tenor dan bunga, uji ketahanan jika bunga naik, serta bagaimana riwayat SLIK ikut menentukan hasilnya.
30 sampai 40%rasio total cicilan terhadap penghasilan yang umum dipakai bank
Rp3,35 jutacicilan pinjaman Rp400 juta, 20 tahun, bunga 8% (ilustrasi)
Rp11,2 jutapenghasilan yang dibutuhkan untuk cicilan itu pada rasio 30%
Rumus Dasar Kemampuan Cicilan
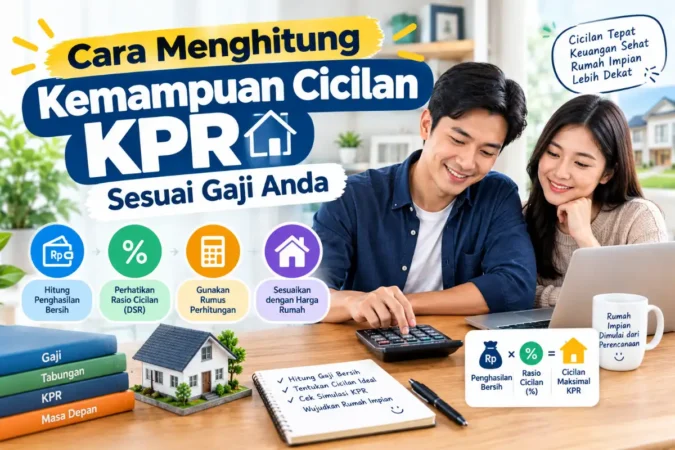
Cicilan KPR maksimal = (penghasilan bulanan x rasio batas cicilan) dikurangi cicilan lain yang sedang berjalan
Bank tidak menilai cicilan KPR sendirian, tetapi total seluruh cicilan Anda dibandingkan penghasilan. Batas yang umum dipakai berkisar 30 sampai 40 persen dari penghasilan, dan banyak yang memakai 30 sampai 35 persen. Angka pastinya berbeda tiap bank dan produk, jadi anggap ini rentang, bukan aturan tunggal. Untuk perencanaan pribadi, memakai 30 persen lebih konservatif dan memberi ruang bernapas.
Penghasilan Mana yang Dihitung
- Karyawan tetap: umumnya penghasilan tetap bulanan seperti gaji pokok dan tunjangan tetap. Bonus dan lembur yang tidak pasti sering tidak dihitung penuh.
- Pasangan: beberapa bank menyediakan penggabungan penghasilan suami dan istri (joint income), sehingga batas cicilan bisa lebih tinggi.
- Wiraswasta dan freelancer: biasanya dinilai dari mutasi rekening dan dokumen usaha. Fluktuasi pendapatan membuat bank lebih berhati-hati.
Gunakan angka yang benar-benar stabil, bukan bulan terbaik Anda.
Langkah Menghitung Kemampuan Cicilan
- Tentukan penghasilan bulanan yang stabil. Pakai angka bersih yang rutin diterima, bukan perkiraan optimistis.
- Pilih rasio batas. Mulailah dari 30 persen untuk perencanaan aman. Rasio 35 sampai 40 persen mungkin diterima bank, tetapi sangat menekan arus kas.
- Kalikan penghasilan dengan rasio. Hasilnya adalah batas total semua cicilan Anda.
- Kurangi cicilan lain. Cicilan kendaraan, kartu kredit, paylater, dan pinjaman lain harus dikeluarkan dari batas itu.
- Konversi ke plafon pinjaman dan harga rumah. Dari cicilan maksimal, hitung berapa pinjaman yang bisa Anda tanggung, lalu tambahkan uang muka untuk mendapat perkiraan harga rumah.
Contoh Hitungan: Penghasilan Rp12 Juta
Misalkan penghasilan tetap Rp12 juta per bulan dan ada cicilan motor Rp1 juta. Dengan bunga 8 persen per tahun dan tenor 20 tahun (angka ilustrasi), hasilnya:
| Rasio batas | Total cicilan maksimal | Sisa untuk KPR | Perkiraan plafon pinjaman | Perkiraan harga rumah (DP 20%) |
|---|---|---|---|---|
| 30% | Rp3.600.000 | Rp2.600.000 | sekitar Rp311 juta | sekitar Rp389 juta |
| 35% | Rp4.200.000 | Rp3.200.000 | sekitar Rp383 juta | sekitar Rp478 juta |
| 40% | Rp4.800.000 | Rp3.800.000 | sekitar Rp454 juta | sekitar Rp568 juta |
Perhatikan betapa besar pengaruh rasio. Dari 30 ke 40 persen, harga rumah yang “terjangkau” naik sekitar Rp180 juta, tetapi sisa penghasilan untuk hidup menyusut Rp1,2 juta per bulan. Cicilan motor Rp1 juta saja memangkas kemampuan KPR cukup dalam, dan itu alasan melunasi cicilan kecil lebih dulu sering lebih menguntungkan daripada mengejar rumah lebih besar.
Rumus Cicilan KPR dan Tabel Simulasi
Sebagian besar KPR memakai perhitungan anuitas, yaitu cicilan tetap tiap bulan selama masa bunga tetap. Rumusnya:
Cicilan = pokok x r dibagi (1 – (1 + r) pangkat minus n), dengan r = bunga tahunan dibagi 12 dan n = jumlah bulan
Anda tidak perlu menghitung manual. Tabel berikut sudah menghitung cicilan untuk pinjaman Rp400 juta (angka dibulatkan, dalam juta rupiah per bulan):
| Tenor | Bunga 7% | Bunga 8% | Bunga 9% | Bunga 10% |
|---|---|---|---|---|
| 10 tahun | 4,64 | 4,85 | 5,07 | 5,29 |
| 15 tahun | 3,60 | 3,82 | 4,06 | 4,30 |
| 20 tahun | 3,10 | 3,35 | 3,60 | 3,86 |
| 25 tahun | 2,83 | 3,09 | 3,36 | 3,63 |
Catatan: sebagian artikel memakai cara sederhana (bunga flat) yang hasilnya berbeda dari perhitungan anuitas. Simulasi resmi bank tetap yang menjadi acuan, jadi gunakan hitungan di sini untuk perencanaan awal, lalu minta tabel angsuran dari bank.
Efek Tenor: Cicilan Lebih Ringan, Total Bunga Lebih Besar
Memperpanjang tenor menurunkan cicilan, tetapi menambah total bunga yang dibayar. Untuk pinjaman Rp400 juta dengan bunga 8 persen yang tetap sepanjang masa (ilustrasi):
Baca Juga:
| Tenor | Cicilan per bulan | Total bunga |
|---|---|---|
| 15 tahun | sekitar Rp3,82 juta | sekitar Rp288 juta |
| 20 tahun | sekitar Rp3,35 juta | sekitar Rp403 juta |
| 25 tahun | sekitar Rp3,09 juta | sekitar Rp526 juta |
Selisih 15 ke 25 tahun menurunkan cicilan sekitar Rp735 ribu per bulan, tetapi menambah bunga sekitar Rp238 juta. Pilih tenor sepanjang yang dibutuhkan agar cicilan aman, bukan sepanjang yang diizinkan bank.
Uji Ketahanan: Bagaimana Kalau Bunga Naik
Banyak KPR memakai bunga tetap di tahun-tahun awal lalu berubah mengambang. Karena itu hitungan Anda perlu tahan terhadap kenaikan bunga. Pada pinjaman Rp400 juta dan tenor 20 tahun, kenaikan bunga dari 8 ke 10 persen menaikkan cicilan dari sekitar Rp3,35 juta menjadi sekitar Rp3,86 juta, atau bertambah sekitar Rp514 ribu per bulan.
Uji sederhana: hitung ulang cicilan Anda dengan bunga dua poin persen lebih tinggi. Kalau cicilan baru masih berada dalam rasio yang nyaman, rencana Anda aman. Kalau tidak, pertimbangkan rumah yang lebih murah, uang muka lebih besar, atau tenor yang disesuaikan.
Bank Melihat Lebih dari Sekadar Gaji
Lolos hitungan rasio belum tentu disetujui. Bank juga menilai riwayat kredit, masa kerja, usia saat cicilan lunas, uang muka, dan agunan. Riwayat kredit terbaca dari SLIK OJK, sehingga tunggakan kecil sekalipun bisa mengubah hasil. Cara melihat laporan Anda sendiri ada di cara cek SLIK OJK sendiri lewat iDebku, dan gambaran skor yang umumnya dianggap aman ada di skor SLIK aman untuk daftar kredit bank umum.
Perhatikan juga fasilitas yang sering dianggap sepele, seperti paylater atau pinjol. Bagaimana pencatatannya dan dampaknya ke pengajuan dibahas di pinjol dan paylater masuk SLIK OJK.
Biaya di Luar Cicilan
Kemampuan cicilan bukan satu-satunya angka yang perlu disiapkan. Siapkan juga dana untuk:
- Uang muka: besarnya bergantung kebijakan bank dan jenis properti.
- Biaya proses KPR: seperti provisi, administrasi, dan penilaian agunan.
- Biaya legal dan pajak: seperti notaris dan bea perolehan hak atas tanah dan bangunan.
- Asuransi: umumnya asuransi jiwa dan kebakaran yang disyaratkan bank.
- Biaya pindah dan perlengkapan: sering terlupa di perhitungan awal.
Pastikan setelah semua itu, dana darurat Anda tidak habis. Cara menghitung besarnya ada di cara menghitung dana darurat untuk lajang, menikah, dan freelancer.
Cara Memperbesar Kemampuan Cicilan
- Lunasi cicilan kecil lebih dulu. Setiap cicilan lain yang hilang menambah ruang untuk KPR.
- Perbesar uang muka. Pokok pinjaman lebih kecil berarti cicilan lebih ringan.
- Gunakan penghasilan gabungan. Jika menikah, tanyakan skema joint income ke bank.
- Naikkan penghasilan tetap. Misalnya dengan menunggu kenaikan gaji atau tunjangan tetap sebelum mengajukan.
- Pertimbangkan KPR bersubsidi bila memenuhi syarat. Syarat penghasilan dan jenis rumahnya diatur pemerintah dan bisa berubah, jadi cek ketentuan terbaru.
Kesalahan yang Sering Terjadi
- Menghitung dari harga rumah, bukan dari cicilan. Urutan yang benar adalah kemampuan dulu, rumah kemudian.
- Memakai rasio maksimum bank sebagai target. Batas bank adalah batas persetujuan, bukan batas kenyamanan Anda.
- Melupakan cicilan lain. Paylater dan kartu kredit juga masuk hitungan.
- Tidak menguji kenaikan bunga. Cicilan hari ini bukan cicilan seumur hidup bila bunga mengambang.
- Mengabaikan biaya di luar cicilan. Dana yang habis untuk uang muka dan biaya bisa membuat Anda kesulitan di bulan pertama.
Ingin belajar lebih jauh soal mengelola keuangan pribadi?
OJK menyediakan materi edukasi keuangan gratis di sikapiuangmu.ojk.go.id.
FAQ
Berapa maksimal cicilan KPR dari gaji?
Bank umumnya memakai batas total cicilan sekitar 30 sampai 40 persen dari penghasilan. Untuk perencanaan pribadi yang aman, 30 persen lebih konservatif.
Baca Juga:
Apakah cicilan lain dihitung dalam batas itu?
Ya. Cicilan kendaraan, kartu kredit, paylater, dan pinjaman lain dihitung bersama cicilan KPR terhadap penghasilan Anda.
Gaji Rp10 juta bisa KPR berapa?
Pada rasio 30 persen, total cicilan maksimal Rp3 juta. Setelah dikurangi cicilan lain, sisanya menentukan plafon pinjaman. Dengan bunga 8 persen dan tenor 20 tahun, cicilan Rp3 juta setara pinjaman sekitar Rp359 juta, sebagai ilustrasi.
Apakah penghasilan pasangan bisa digabung?
Banyak bank menyediakan skema penghasilan gabungan untuk suami istri. Syarat dan dokumennya berbeda tiap bank, jadi tanyakan langsung.
Apakah tenor panjang lebih baik?
Tenor panjang menurunkan cicilan tetapi menambah total bunga. Pilih tenor sepanjang yang dibutuhkan agar cicilan aman, bukan yang terpanjang.
Apakah riwayat SLIK memengaruhi persetujuan KPR?
Ya. Bank membaca riwayat kredit dari SLIK OJK selain menghitung rasio cicilan, sehingga tunggakan bisa menurunkan peluang disetujui walau penghasilan mencukupi.
Kesimpulan
Menghitung kemampuan cicilan KPR sebenarnya soal membalik urutan berpikir: mulai dari berapa yang sanggup Anda bayar, baru ke rumah yang cocok. Rumusnya sederhana, yaitu penghasilan dikali rasio dikurangi cicilan lain, tetapi nilai tambahnya ada pada dua pengujian yang jarang dilakukan. Pertama, uji bunga naik dua poin, supaya cicilan tetap aman setelah masa bunga tetap selesai. Kedua, bandingkan cicilan dengan sisa penghasilan setelah kebutuhan pokok, bukan hanya dengan batas bank. Kalau keduanya lolos, Anda memegang angka yang realistis. Berikutnya, cek riwayat SLIK dan siapkan dana di luar cicilan, karena itu yang sering menentukan apakah rencana berjalan mulus atau tersendat di tengah jalan.