Daftar Isi:
“Cuma paylater, nominalnya kecil, nggak bakal ngaruh.” Kalimat ini sering jadi awal masalah. Banyak orang baru sadar bahwa tunggakan kecil di paylater atau pinjol punya konsekuensi ketika pengajuan KPR atau lamaran kerja mereka tersendat karena riwayat kreditnya.
Jadi, apakah pinjol dan paylater benar-benar masuk SLIK OJK? Jawabannya tidak sesederhana “ya” atau “tidak”. Artikel ini memisahkan keduanya, menjelaskan aturan terbaru, menjabarkan dampaknya ke KPR dan pekerjaan, dan memberi langkah praktis untuk memastikan sendiri apa yang tercatat atas nama Anda.
POJK 11/2024aturan yang memperluas pelapor SLIK, termasuk fintech lending
1-2 bulanjarak cek iDeb sebelum mengajukan KPR (saran praktis)
Rp0biaya cek resmi lewat OJK
Jawaban Singkat
Paylater yang disalurkan lewat lembaga berstatus pelapor SLIK, seperti bank dan perusahaan pembiayaan, sudah lama tercatat. Pinjol legal (fintech lending berizin OJK) kini diwajibkan melapor lewat aturan terbaru OJK, meski seberapa cepat tiap penyelenggara terhubung bisa berbeda. Pinjol ilegal tidak tercatat di SLIK, tetapi itu bukan kabar baik karena risikonya bergeser ke penyalahgunaan data dan penagihan yang tidak etis.
Paylater: Sudah Lama Tercatat
Pada 2023, pejabat OJK menegaskan bahwa layanan keuangan yang memakai KTP umumnya sudah terhubung ke SLIK, dan paylater disebut sebagai contoh yang sudah tercatat. Dalam pernyataan lain, OJK menyebut produk yang paling sering menyangkut di SLIK untuk generasi muda adalah paylater, kartu kredit, dan cicilan motor.
Logikanya sederhana. Paylater pada dasarnya adalah fasilitas kredit konsumtif. Kalau penyelenggaranya adalah bank atau perusahaan pembiayaan yang wajib melapor, status pembayaran Anda, termasuk keterlambatan, ikut dikirim ke SLIK seperti kartu kredit atau cicilan lainnya. Karena itu, tunggakan paylater yang dibiarkan berbulan-bulan bisa berubah menjadi kolektibilitas buruk di laporan iDeb Anda.
Pinjol: Aturan Sudah Mewajibkan, tapi Cek Sendiri Statusnya
Untuk pinjol, ceritanya bertahap. Dulu data fintech lending dikumpulkan di pusat data tersendiri, yaitu Pusat Data Fintech Lending (Pusdafil), dan OJK sempat menyatakan datanya belum terintegrasi penuh dengan SLIK. Perubahan besar terjadi ketika OJK menerbitkan POJK Nomor 11 Tahun 2024 tentang SLIK pada Agustus 2024. Aturan itu memperluas cakupan pelapor, termasuk perusahaan asuransi, perusahaan penjaminan, dan penyelenggara fintech P2P lending.
Artinya, pinjol legal berizin OJK kini memiliki kewajiban sebagai pelapor SLIK. Namun, ada satu kehati-hatian. Aturan sudah berlaku, tetapi kesiapan teknis dan waktu keterhubungan tiap penyelenggara bisa berbeda. Jadi jangan berasumsi pinjaman Anda “aman karena belum muncul”. Cara paling jujur untuk tahu adalah mengecek laporan iDeb sendiri.
| Jenis pinjaman | Tercatat di SLIK? | Catatan |
|---|---|---|
| Paylater lewat bank atau perusahaan pembiayaan | Umumnya ya | Tergantung status penyelenggara sebagai pelapor |
| Kartu kredit | Ya | Tagihan dan keterlambatan tercatat sebagai kolektibilitas |
| Cicilan motor atau mobil | Ya | Dilaporkan oleh perusahaan pembiayaan |
| Pinjol legal (berizin OJK) | Wajib melapor sejak POJK 11/2024 | Kecepatan keterhubungan tiap penyelenggara bisa berbeda, cek iDeb |
| Pinjol ilegal | Tidak | Tidak melapor, tetapi berisiko tinggi untuk data pribadi dan penagihan |
Jangan salah tafsir: pinjol ilegal tidak masuk SLIK bukan berarti aman dipakai. Aplikasi tanpa izin tidak diawasi, bunga dan denda bisa sewenang-wenang, dan data pribadi Anda berisiko dipakai untuk menekan atau disebarkan. Pastikan penyelenggara terdaftar dan berizin OJK sebelum meminjam.
Dampak Tunggakan Pinjol dan Paylater
Ke pengajuan KPR dan kredit lain
Ini dampak yang paling sering terjadi. OJK sendiri pernah menyebut banyak anak muda gagal mengajukan KPR karena masalah di SLIK, dan penyebab yang disebut adalah tunggakan paylater, kartu kredit, dan cicilan kendaraan. Bank membaca seluruh fasilitas Anda, jadi satu tunggakan kecil dengan kolektibilitas buruk bisa menjadi alasan penolakan atau suku bunga yang kurang menguntungkan.
Ke beban cicilan
Selain status pembayaran, bank juga menghitung rasio cicilan terhadap penghasilan. OJK pernah menyampaikan bahwa rata-rata cicilan pengguna paylater sudah sangat tinggi dibanding penghasilan. Bahkan kalau semua pembayaran lancar, banyak fasilitas kecil yang menumpuk tetap bisa menekan kemampuan Anda mengambil kredit besar.
Baca Juga:
Ke dunia kerja
Sejumlah perusahaan, terutama di sektor keuangan, memeriksa SLIK pelamar. OJK menyebut hal ini ketika menanggapi cerita lulusan baru yang tersendat karena riwayat kredit buruk. Tidak semua perusahaan melakukannya, tetapi risikonya nyata untuk posisi yang berkaitan dengan keuangan.
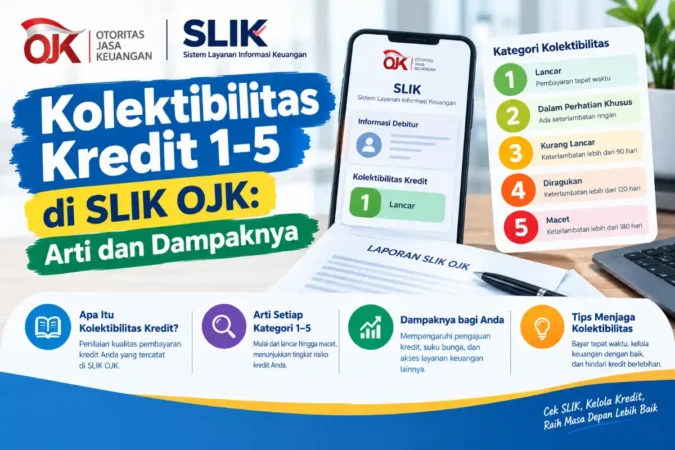
Untuk memahami seberapa buruk tiap tingkat status, baca kolektibilitas kredit 1 sampai 5 di SLIK OJK. Gambaran skor yang umumnya dianggap aman ada di skor SLIK aman untuk daftar kredit bank umum.
Cara Memastikan Apa yang Tercatat atas Nama Anda
Jangan mengandalkan perkiraan. Ajukan laporan iDeb lewat kanal resmi OJK, lalu cocokkan daftar fasilitasnya dengan pinjaman yang benar-benar Anda ambil. Cermati apakah ada nama penyelenggara paylater atau pinjol, besaran plafon, sisa pokok, dan status kolektibilitasnya. Panduan langkahnya ada di artikel cara cek SLIK OJK sendiri lewat iDebku.
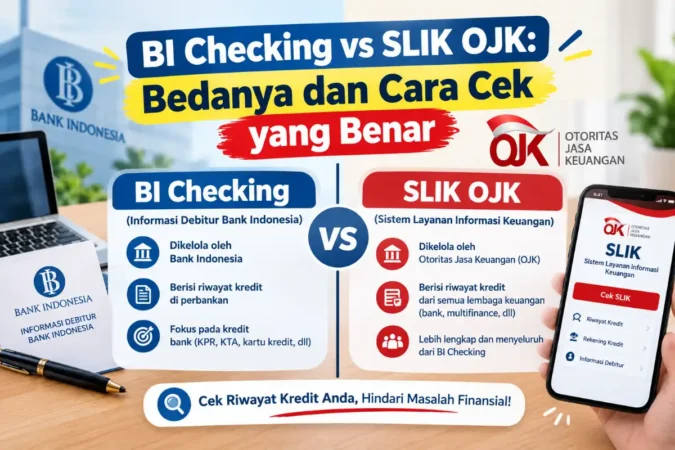
Kalau Anda menemukan fasilitas yang tidak pernah Anda ajukan, anggap itu peringatan dini penyalahgunaan identitas dan telusuri ke penyelenggara serta OJK. Perlu diingat juga bahwa istilah “BI Checking” yang masih sering dipakai orang merujuk ke sistem yang sama, seperti dijelaskan di perbedaan BI Checking dan SLIK OJK.
Langkah Sebelum Mengajukan KPR atau Kredit Besar
- Cek iDeb dulu. Lihat semua fasilitas yang tercatat, termasuk yang Anda anggap sepele.
- Lunasi tunggakan sekecil apa pun. Fasilitas kecil dengan status buruk tetap terbaca bank.
- Minta bukti lunas. Simpan Surat Keterangan Lunas dan bukti pembayaran sebagai pegangan kalau data belum berubah.
- Tutup atau kurangi limit paylater yang tidak dipakai. Limit menganggur ikut memengaruhi penilaian beban kredit Anda di sebagian lembaga.
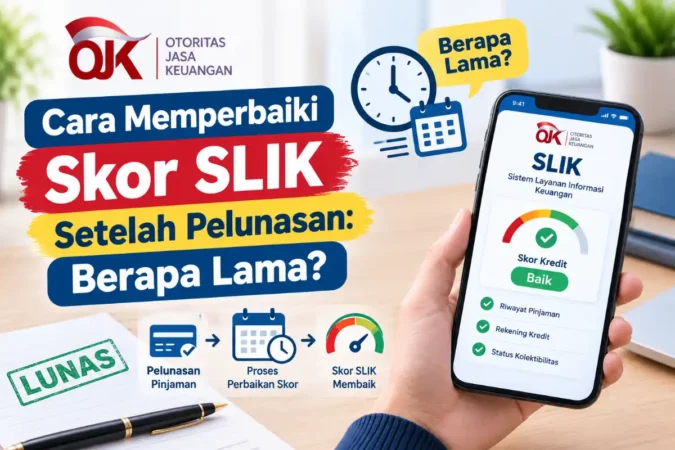
- Beri jeda sebelum mengajukan. Setelah pelunasan, data butuh waktu untuk diperbarui. Prosesnya dijelaskan di cara memperbaiki skor SLIK setelah pelunasan.
Tips praktis: menutup akun paylater tidak otomatis menghapus catatan. Yang diperbarui adalah status fasilitas setelah penyelenggara melaporkan pelunasan. Jadi urutannya selalu lunasi dulu, minta bukti, baru tutup akun.
Kesalahan yang Sering Terjadi
- Mengira paylater tidak dicatat karena tidak ada kartunya. Fasilitas digital tetap fasilitas kredit.
- Gali lubang tutup lubang. Membayar satu pinjaman dengan pinjaman lain menumpuk beban dan menambah jumlah fasilitas di laporan Anda.
- Meminjam di aplikasi tanpa izin karena “tidak masuk SLIK”. Risiko data pribadi jauh lebih besar daripada keuntungannya.
- Telat beberapa hari dianggap tidak apa-apa. Keterlambatan yang berulang membentuk pola riwayat yang terbaca.
- Tidak pernah mengecek laporan sendiri. Banyak masalah baru ketahuan setelah pengajuan ditolak.
Penasaran apa saja yang tercatat di riwayat kredit Anda?
Ajukan laporan iDeb lewat portal resmi OJK di idebku.ojk.go.id. Gratis dan hasilnya dikirim ke email.
FAQ
Apakah paylater masuk SLIK OJK?
Umumnya ya, terutama paylater yang disalurkan lewat bank atau perusahaan pembiayaan yang menjadi pelapor SLIK. OJK pernah menyebut paylater sebagai salah satu produk yang tercatat dan sering menjadi penyebab masalah riwayat kredit.
Apakah pinjol legal masuk SLIK OJK?
Penyelenggara fintech lending berizin diwajibkan menjadi pelapor SLIK lewat POJK 11/2024. Seberapa cepat tiap penyelenggara terhubung bisa berbeda, jadi cek laporan iDeb Anda untuk memastikan.
Apakah pinjol ilegal masuk SLIK?
Tidak, karena tidak berada di bawah pengawasan OJK. Namun risikonya tetap besar, mulai dari bunga tidak wajar sampai penyalahgunaan data pribadi.
Baca Juga:
Apakah tunggakan kecil di paylater bisa menggagalkan KPR?
Bisa, tergantung status kolektibilitas dan kebijakan bank. OJK sendiri pernah menyebut tunggakan paylater sebagai salah satu penyebab anak muda gagal mengajukan KPR.
Apakah menutup akun paylater menghapus catatan di SLIK?
Tidak. Catatan berubah ketika penyelenggara melaporkan pelunasan. Menutup akun tanpa melunasi tidak menghapus kewajiban.
Bagaimana cara mengecek pinjaman paylater dan pinjol yang tercatat?
Ajukan laporan iDeb lewat iDebku OJK atau kantor OJK, lalu periksa daftar fasilitas dan status kolektibilitasnya. Layanan resmi ini tidak dipungut biaya.
Kesimpulan
Pertanyaan yang lebih berguna daripada “apakah masuk SLIK” adalah “apakah penyelenggaranya pelapor dan apakah sudah terlihat di iDeb saya”. Paylater lewat lembaga pelapor sudah lama tercatat, pinjol legal kini wajib melapor, dan pinjol ilegal memang tidak tercatat tetapi membawa risiko lain yang lebih mahal. Pelajaran praktisnya: perlakukan setiap fasilitas digital seperti kredit biasa, simpan bukti pelunasan, dan cek iDeb sebelum mengajukan KPR atau pekerjaan yang sensitif terhadap riwayat keuangan. Tunggakan Rp200 ribu yang diabaikan hari ini bisa lebih mahal daripada selisih bunga yang Anda coba hindari, karena harganya baru terasa saat pengajuan besar Anda ditolak.