Daftar Isi:
Saat Anda mengajukan KPR, kredit kendaraan, atau pinjaman tanpa agunan, bank dan lembaga pembiayaan hampir selalu membuka riwayat Anda di SLIK OJK. Yang mereka lihat bukan angka skor seperti di negara lain, melainkan kolektibilitas atau “Kol”, sebuah penilaian lima tingkat atas kelancaran pembayaran cicilan Anda. Memahami arti Kol 1 sampai Kol 5 membantu Anda memperkirakan peluang disetujui sebelum mengajukan, sekaligus tahu apa yang harus dilakukan jika statusnya sudah turun.
Apa itu kolektibilitas kredit
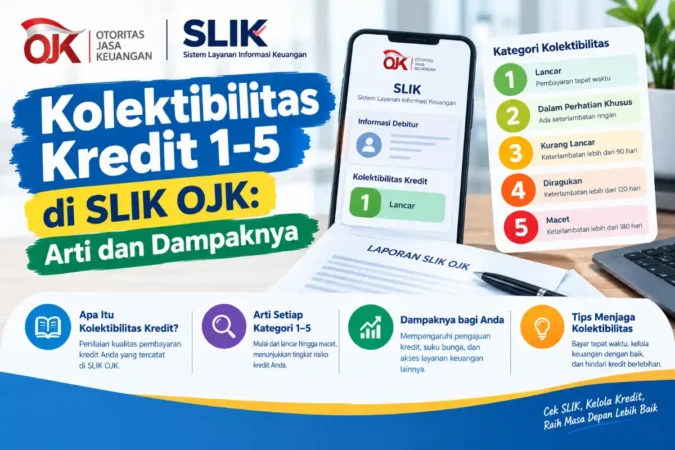
Kolektibilitas adalah klasifikasi kualitas kredit berdasarkan ketepatan Anda membayar pokok dan bunga. Setiap fasilitas pinjaman yang Anda miliki, mulai dari cicilan motor, kartu kredit, sampai pinjaman online yang terdaftar di OJK, dicatat statusnya oleh pemberi kredit dan dilaporkan ke SLIK. Pemberi kredit lain kemudian bisa melihat riwayat itu saat Anda mengajukan pinjaman baru.
Prinsip penting yang sering terlewat: semakin kecil nomor Kol, semakin baik. Kol 1 adalah status terbaik, sedangkan Kol 5 adalah yang terburuk. Banyak orang keliru mengira Kol 5 berarti “nilai tertinggi”.
Lima tingkat kolektibilitas
Kol 1: Lancar
Pembayaran pokok dan bunga tepat waktu. Status paling aman untuk pengajuan baru.
Kol 2: Dalam Perhatian Khusus
Ada tunggakan sampai 90 hari. Masih ada peluang, tetapi pemberi kredit mulai berhati-hati.
Kol 3: Kurang Lancar
Tunggakan 91 sampai 120 hari. Biasanya sudah dianggap kredit bermasalah.
Kol 4: Diragukan
Tunggakan 121 sampai 180 hari. Peluang disetujui sangat kecil.
Kol 5: Macet
Tunggakan lebih dari 180 hari. Hampir pasti ditolak sampai statusnya diperbaiki.
| Kol | Sebutan | Gambaran tunggakan | Kesan bagi pemberi kredit |
|---|---|---|---|
| 1 | Lancar | Tidak ada tunggakan, atau tunggakan sangat singkat | Debitur disiplin, risiko rendah |
| 2 | Dalam Perhatian Khusus | Sampai 90 hari | Perlu dicermati, bergantung pada konteks dan penjelasan |
| 3 | Kurang Lancar | 91 sampai 120 hari | Kredit bermasalah, umumnya ditolak |
| 4 | Diragukan | 121 sampai 180 hari | Risiko gagal bayar tinggi |
| 5 | Macet | Lebih dari 180 hari | Kredit macet, hampir pasti ditolak |
Catatan soal batas Kol 1 dan Kol 2: penjelasan batasnya berbeda antarsumber. Sebagian menyebut Kol 2 dimulai dari hari pertama tunggakan, sementara penjelasan OJK di media sosial menyebut tunggakan sampai sekitar 30 hari masih tergolong lancar. Rentang untuk Kol 3 sampai Kol 5 konsisten di semua sumber. Selain itu, aturan di atas merujuk pada kredit bank umum; lembaga pembiayaan dan penyelenggara fintech memiliki ketentuan sendiri dengan prinsip serupa. Cek ketentuan terbaru ke lembaga pemberi kredit Anda.
Dampak tiap Kol pada pengajuan kredit
Status Kol tidak bekerja seperti saklar hidup-mati. Namun polanya cukup konsisten:
- Kol 1: proses berjalan normal. Keputusan lebih ditentukan oleh penghasilan, rasio cicilan, dan agunan.
- Kol 2: peluang masih terbuka, terutama jika tunggakan hanya sesekali dan sudah lunas. Pemberi kredit sering meminta penjelasan atau mensyaratkan uang muka lebih besar.
- Kol 3 sampai Kol 5: hampir semua bank dan leasing menolak, karena mereka menilai riwayat tersebut sebagai sinyal gagal bayar. Perbaikan status harus dilakukan lebih dulu sebelum mengajukan lagi.
Untuk gambaran kondisi riwayat yang dianggap aman saat mendaftar kredit, baca skor SLIK aman untuk daftar kredit bank umum.
Baca Juga:
Bagaimana status Kol bisa naik atau turun
Kol dicatat per fasilitas, bukan satu angka tunggal untuk semua pinjaman Anda. Artinya Anda bisa punya kredit motor berstatus Kol 1 sementara kartu kredit tertentu berstatus Kol 2. Pemberi kredit baru umumnya memperhatikan status terburuk, sehingga satu fasilitas yang bermasalah bisa menahan pengajuan Anda secara keseluruhan.
Status turun ketika tunggakan bertambah lama, dan membaik setelah tunggakan dibayar dan pembayaran kembali teratur. Perbaikan tidak instan: laporan SLIK menampilkan riwayat pembayaran selama kurun waktu tertentu, sehingga catatan buruk tetap terlihat beberapa waktu setelah dilunasi. Karena itu kebiasaan membayar tepat waktu secara konsisten lebih berharga daripada sekadar melunasi saat sudah terlambat.
Cara mengecek status kolektibilitas Anda
- Kunjungi layanan iDeb OJK melalui tautan di bagian bawah artikel dan lakukan pendaftaran permohonan informasi debitur.
- Siapkan identitas. Biasanya dibutuhkan KTP dan data diri yang sesuai, serta alamat email aktif untuk menerima hasil.
- Tunggu hasilnya melalui email. Waktu proses bisa berbeda; pantau juga folder spam.
- Baca laporan per fasilitas. Cari kolom kualitas atau kolektibilitas pada setiap pinjaman, bukan hanya ringkasan umum. Periksa apakah ada pinjaman yang tidak Anda kenali.
Cara memperbaiki status yang sudah turun
- Lunasi atau bayar tunggakan yang ada. Prioritaskan fasilitas dengan status paling buruk, karena itulah yang paling menahan pengajuan Anda.
- Hubungi pemberi kredit untuk restrukturisasi bila Anda tidak mampu membayar sesuai jadwal. Restrukturisasi berarti menyusun ulang jadwal pembayaran, dan lebih baik dibicarakan sebelum tunggakan membesar.
- Minta konfirmasi pembaruan data setelah pelunasan, lalu cek ulang SLIK beberapa waktu kemudian untuk memastikan statusnya sudah berubah.
- Bangun riwayat baru yang rapi. Gunakan fasilitas kecil dan bayar tepat waktu secara konsisten, agar catatan terbaru didominasi status lancar.
Kesalahan yang paling sering terjadi: mengabaikan tagihan kecil seperti cicilan paylater, kartu kredit dengan limit rendah, atau pinjaman online yang terdaftar di OJK. Tagihan kecil yang dibiarkan berbulan-bulan bisa tercatat sama buruknya dengan cicilan besar, dan sering baru disadari saat pengajuan KPR ditolak.
FAQ
Kol berapa yang dianggap aman untuk mengajukan kredit?
Kol 1 adalah yang paling aman. Kol 2 masih mungkin diterima pada kondisi tertentu, sedangkan Kol 3 sampai Kol 5 umumnya ditolak.
Apakah Kol 5 bisa diperbaiki setelah dilunasi?
Bisa membaik setelah pelunasan dan pembayaran teratur, tetapi catatan lama masih terlihat selama periode tertentu di laporan SLIK. Proses ini butuh waktu, bukan perubahan instan.
Apakah telat bayar satu hari langsung mengubah Kol?
Pada umumnya tunggakan yang sangat singkat tidak langsung menjatuhkan status ke tingkat bermasalah. Namun kebiasaan telat berulang tetap merugikan penilaian pemberi kredit.
Apakah pinjaman online ikut tercatat di SLIK?
Penyelenggara fintech lending yang berizin OJK melaporkan data ke SLIK, sehingga tunggakan di sana bisa memengaruhi pengajuan kredit lain. Pinjaman dari pihak ilegal tidak termasuk, tetapi tetap berisiko tinggi.
Apakah mengecek SLIK sendiri menurunkan status saya?
Tidak. Mengecek status sendiri melalui layanan resmi tidak mengubah kolektibilitas Anda.
Kesimpulan
Kol 1 sampai Kol 5 pada dasarnya adalah cerita tentang kebiasaan, bukan sekadar nominal utang. Pemberi kredit membaca polanya: apakah Anda cepat memperbaiki keterlambatan atau membiarkannya berlarut. Karena itu langkah terbaik adalah mengecek SLIK sebelum mengajukan kredit besar, bukan sesudah ditolak, sehingga Anda masih punya waktu memperbaiki fasilitas yang bermasalah dan menyusun jadwal pengajuan yang realistis. Mulailah dari satu langkah sederhana minggu ini: unduh laporan Anda, catat fasilitas yang statusnya tidak lagi lancar, dan tetapkan urutan pelunasannya.
Cek status Anda lewat layanan resmi:
Portal iDeb OJK untuk permohonan informasi debitur: idebku.ojk.go.id
Portal iDeb OJK untuk permohonan informasi debitur: idebku.ojk.go.id
Baca Juga: