Daftar Isi:
- Kenapa Status Tidak Langsung Berubah Setelah Lunas
- “Memutihkan” SLIK: Apa yang Berubah, Apa yang Tetap
- Langkah Memperbaiki Skor SLIK Setelah Pelunasan
- Dokumen yang Perlu Disimpan
- Perkiraan Garis Waktu yang Realistis
- Kalau Status Tak Kunjung Berubah
- Bisakah Mengajukan Kredit Baru Sebelum Riwayat Benar-Benar Bersih
- Kesalahan yang Sering Terjadi
- FAQ
- Kesimpulan
Banyak orang mengira begitu cicilan terakhir dibayar, status di SLIK OJK langsung bersih. Kenyataannya tidak sesederhana itu. Ada jeda pelaporan, ada dokumen yang harus dipegang, dan ada jejak riwayat yang tetap terlihat untuk sementara waktu.
Artikel ini membahas cara memperbaiki skor SLIK setelah pelunasan dari sudut yang jarang dibahas: apa yang benar-benar berubah, apa yang tidak, berapa lama prosesnya, dan bukti apa yang perlu Anda simpan supaya tidak buntu ketika status tak kunjung diperbarui.
30 hari kerjaperkiraan maksimal pembaruan setelah pelunasan dilaporkan
24 bulanriwayat bermasalah umumnya masih terlihat di histori
1 dokumen kunciSurat Keterangan Lunas (SKL)
Kenapa Status Tidak Langsung Berubah Setelah Lunas
SLIK bukan cermin real-time dari rekening pinjaman Anda. Data di dalamnya dikirim oleh lembaga keuangan pelapor (bank, perusahaan pembiayaan, fintech lending, dan sejenisnya) mengikuti siklus pelaporan, umumnya bulanan. Jadi alurnya begini: Anda melunasi, lembaga mencatat pelunasan di sistem internalnya, lalu pada siklus pelaporan berikutnya data itu dikirim ke OJK, baru kemudian tampil di laporan iDeb.
Ada dua konsekuensi penting dari alur ini. Pertama, Anda tidak bisa mempercepat perubahan dengan menghubungi OJK saja, karena OJK menampilkan data yang dikirim pelapor. Kedua, kalau lembaga terlambat atau keliru melapor, kunci perbaikannya ada di lembaga itu, bukan di Anda. Yang bisa Anda lakukan adalah memastikan pelunasan tercatat rapi dan menekan lembaga itu dengan bukti yang kuat.
“Memutihkan” SLIK: Apa yang Berubah, Apa yang Tetap
Istilah “memutihkan” yang populer di internet sering menimbulkan harapan keliru, seolah riwayat buruk bisa dihapus. Padahal yang terjadi setelah pelunasan adalah pembaruan status, bukan penghapusan sejarah.
| Yang berubah setelah pelunasan dilaporkan | Yang tetap terlihat untuk sementara |
|---|---|
| Status fasilitas menjadi lunas, tidak lagi menunggak | Riwayat kolektibilitas bulan-bulan yang sempat buruk |
| Sisa pokok dan tunggakan menjadi nol | Catatan bahwa fasilitas itu pernah bermasalah |
| Kolektibilitas bulan berjalan membaik | Jejak histori yang umumnya terlihat hingga sekitar 24 bulan |
Artinya, perbaikan skor sebenarnya terjadi dalam dua tahap. Tahap pertama cepat dan bergantung pada pelaporan: status berubah dari bermasalah menjadi lunas. Tahap kedua lambat dan bergantung pada waktu: riwayat buruk perlahan bergeser keluar dari jendela histori, sementara catatan baru yang bersih menumpuk di atasnya.
Langkah Memperbaiki Skor SLIK Setelah Pelunasan
- Cek laporan iDeb terbaru. Pastikan fasilitas mana yang bermasalah, di lembaga mana, dan berapa total yang harus dilunasi. Panduan mengurus laporannya ada di artikel cara cek SLIK OJK sendiri lewat iDebku.
- Lunasi semuanya, bukan sebagian. Tanyakan angka pelunasan resmi, termasuk bunga dan denda yang masih berjalan. Pelunasan yang kurang beberapa ribu rupiah saja bisa membuat status tetap menggantung.
- Minta Surat Keterangan Lunas (SKL). Ini dokumen kunci. SKL adalah bukti tertulis dari lembaga bahwa kewajiban Anda sudah selesai, dan akan menjadi senjata utama kalau data di SLIK tidak sinkron.
- Minta kepastian pelaporan. Tanyakan kapan pelunasan Anda dilaporkan ke SLIK dan minta konfirmasi tertulis (email atau surat). Dengan begitu Anda punya tanggal acuan untuk menghitung waktu tunggu.
- Tunggu satu siklus pelaporan. Jangan panik kalau hari berikutnya status belum berubah. Beri waktu yang wajar sesuai siklus lembaga.
- Cek ulang iDeb. Ajukan laporan baru, bandingkan dengan laporan sebelum pelunasan, dan simpan keduanya.
- Eskalasi bila perlu. Kalau status belum berubah setelah jeda yang wajar, ajukan koreksi tertulis ke lembaga pelapor dengan melampirkan SKL, lalu lanjut ke OJK bila tidak ditanggapi.
Tips praktis: catat tanggal pelunasan dan tanggal konfirmasi pelaporan di satu tempat, misalnya catatan ponsel. Ketika harus berdebat dengan lembaga atau OJK, tanggal yang jelas membuat keluhan Anda diproses jauh lebih cepat.
Dokumen yang Perlu Disimpan
Banyak orang baru sadar butuh bukti ketika masalahnya sudah muncul. Kumpulkan dokumen berikut sejak hari pelunasan:
| Dokumen | Fungsinya |
|---|---|
| Surat Keterangan Lunas (SKL) | Bukti resmi bahwa kewajiban selesai |
| Bukti transfer atau kuitansi pelunasan | Bukti tanggal dan nominal pembayaran |
| Nomor kontrak atau nomor pinjaman | Memudahkan lembaga menelusuri data Anda |
| Hasil iDeb sebelum dan sesudah pelunasan | Bukti pembanding bahwa status tidak berubah |
| Email atau surat konfirmasi pelaporan | Bukti bahwa Anda sudah menagih pembaruan data |
Perkiraan Garis Waktu yang Realistis
Angka di bawah ini perkiraan umum, bukan jaminan. Lamanya bisa lebih cepat atau lebih lambat tergantung disiplin pelaporan masing-masing lembaga.
| Tahap | Yang biasanya terjadi |
|---|---|
| Hari pelunasan | Pembayaran selesai, SKL diminta, tanggal dicatat |
| Satu siklus pelaporan | Lembaga mengirim data terbaru ke OJK |
| Hingga 30 hari kerja setelah dilaporkan | Status di iDeb diperbarui menjadi lunas |
| Beberapa bulan setelahnya | Catatan bersih bertambah, riwayat buruk masih terlihat di histori |
| Sekitar 24 bulan | Riwayat bermasalah umumnya bergeser keluar dari histori yang tampil |
Kalau Status Tak Kunjung Berubah
Jangan langsung mengira pelunasan Anda “hilang”. Urutkan langkahnya agar tidak salah alamat:
Baca Juga:
Mulai dari lembaga pelapor
Kirim permintaan koreksi tertulis, lampirkan SKL dan bukti pelunasan, dan minta nomor tiket atau tanda terima. Hanya lembaga yang melaporkan data itu yang bisa memperbaikinya.
Lanjut ke OJK bila tidak ditanggapi
Kalau lembaga tidak responsif, ajukan pengaduan ke OJK lewat telepon 157, WhatsApp 081-157-157-157, atau email konsumen@ojk.go.id. Siapkan SKL, hasil iDeb yang menunjukkan status belum berubah, dan bukti bahwa Anda sudah menghubungi lembaga terlebih dahulu.
Waspada jasa “pemutihan SLIK”: tidak ada pihak ketiga yang bisa menghapus atau mengubah riwayat Anda di SLIK. Perubahan hanya datang dari pelaporan resmi lembaga keuangan. Tawaran jasa berbayar dengan janji “bersih dalam sekian hari” patut dicurigai, dan risikonya bukan hanya uang hilang, tetapi juga data KTP Anda berpindah tangan.
Bisakah Mengajukan Kredit Baru Sebelum Riwayat Benar-Benar Bersih
Bisa saja, tetapi hasilnya berbeda untuk tiap lembaga. Sebagian pemberi kredit lebih memperhatikan status terkini dan bukti pelunasan, sebagian lain tetap menimbang riwayat historis. Karena itu, jangan mengajukan ke banyak lembaga sekaligus untuk “mencoba nasib” saat status belum jelas. Lebih baik pastikan dulu status sudah berubah di iDeb.
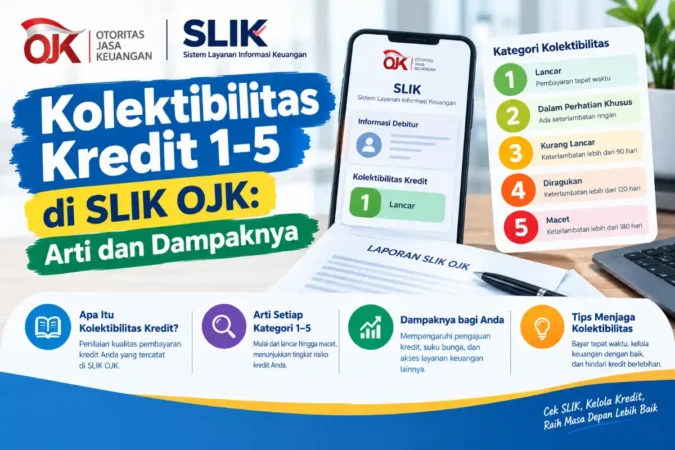
Untuk gambaran tingkat kolektibilitas yang umumnya masih diterima, baca skor SLIK aman untuk daftar kredit bank umum. Kalau Anda belum paham arti angka 1 sampai 5 di laporan, penjelasannya ada di kolektibilitas kredit 1 sampai 5 di SLIK OJK.
Kesalahan yang Sering Terjadi
- Melunasi sebagian lalu mengira selesai. Sisa bunga atau denda membuat fasilitas belum dinyatakan lunas.
- Tidak meminta SKL. Tanpa SKL, Anda sulit membuktikan pelunasan saat data keliru.
- Mengecek iDeb di hari yang sama. Data belum dilaporkan, jadi hasilnya pasti belum berubah dan hanya membuat cemas.
- Menyamakan restrukturisasi dengan pelunasan. Restrukturisasi mengubah jadwal bayar, bukan menghapus kewajiban.
- Menutup kartu kredit tanpa melunasi tagihan. Kartu ditutup, tetapi tagihan yang tersisa tetap tercatat sebagai kewajiban.
- Menyerahkan urusan ke calo. Selain tidak efektif, ini membuka risiko penyalahgunaan data pribadi.
Sudah melunasi dan ingin memastikan statusnya?
Ajukan laporan iDeb terbaru lewat portal resmi OJK di idebku.ojk.go.id, lalu bandingkan dengan laporan sebelum pelunasan.
FAQ
Berapa lama skor SLIK berubah setelah pelunasan?
Umumnya status diperbarui paling lambat sekitar 30 hari kerja setelah lembaga melaporkan pelunasan ke OJK. Lembaga juga punya siklus pelaporan sendiri, jadi total waktunya bisa lebih panjang dari angka itu.
Apakah riwayat buruk dihapus setelah lunas?
Tidak. Status menjadi lunas, tetapi riwayat keterlambatan sebelumnya umumnya masih terlihat di histori sekitar 24 bulan terakhir, lalu bergeser keluar seiring waktu.
Apakah OJK bisa menghapus catatan buruk saya?
OJK tidak mengubah data sendiri. Perbaikan dilakukan oleh lembaga yang melaporkan. OJK berperan menerima pengaduan kalau lembaga tidak menindaklanjuti.
Baca Juga:
Apa itu Surat Keterangan Lunas dan apakah wajib?
SKL adalah surat dari lembaga pemberi kredit yang menyatakan kewajiban Anda sudah selesai. Tidak selalu diminta saat itu juga, tetapi sangat dianjurkan karena menjadi bukti utama kalau data di SLIK belum sesuai.
Apakah cukup membayar pokok pinjaman saja?
Tidak. Tanyakan angka pelunasan resmi yang mencakup bunga dan denda. Fasilitas baru dinyatakan lunas kalau seluruh kewajiban terpenuhi.
Apakah jasa pemutihan SLIK berbayar bisa dipercaya?
Tidak dianjurkan. Riwayat di SLIK hanya berubah lewat pelaporan resmi lembaga keuangan, sehingga janji menghapus catatan lewat pihak ketiga tidak masuk akal dan berisiko menyalahgunakan data Anda.
Kesimpulan
Memperbaiki skor SLIK setelah pelunasan pada dasarnya soal disiplin administrasi, bukan soal trik. Pelunasan hanyalah awal dari proses, dan yang menentukan kecepatan hasilnya adalah kelengkapan bukti serta ketepatan Anda menagih pembaruan data. Perlakukan hari pelunasan sebagai hari mulai mengumpulkan dokumen: SKL, konfirmasi pelaporan, dan hasil iDeb pembanding. Kalau berencana mengajukan KPR atau kredit besar, beri jarak beberapa bulan setelah status berubah menjadi lunas, supaya riwayat terbaru yang bersih sempat terlihat oleh calon pemberi kredit. Dengan begitu Anda bernegosiasi dari posisi yang kuat, bukan menunggu keputusan yang tidak bisa Anda jelaskan.