Daftar Isi:
- Dana Darurat Itu untuk Apa dan Berapa Idealnya
- Tiga Syarat Tempat Menyimpan Dana Darurat
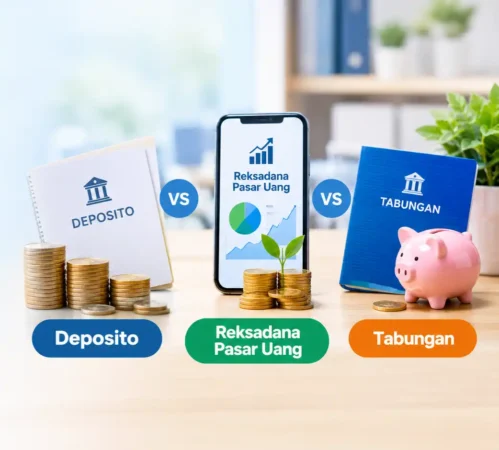
- Tabungan: Paling Fleksibel, Hasil Paling Kecil
- Deposito: Bunga Pasti, tapi Ada Kunci
- Reksadana Pasar Uang: Lebih Berpeluang, tapi Bukan Simpanan Bank
- Perbandingan Tabungan, Deposito, dan Reksadana Pasar Uang
- Contoh Pembagian Dana Darurat Berlapis
- Cara Memulai dalam Lima Langkah
- Kesalahan yang Sering Terjadi
- FAQ
- Kesimpulan
Banyak orang sudah rajin menabung, tetapi bingung menaruh dana daruratnya di mana. Di tabungan, uangnya aman tapi nyaris tidak bertumbuh. Di deposito, bunganya lebih baik tapi terkunci. Di reksadana pasar uang, hasilnya menarik tapi bukan simpanan bank. Mana yang paling masuk akal?
Jawabannya jarang berupa satu produk. Artikel ini membandingkan ketiganya dengan data terbaru Oktober 2026, menjelaskan pajak, penjaminan, dan kecepatan pencairan, lalu memberi contoh pembagian dana berlapis yang bisa Anda sesuaikan dengan kondisi sendiri.
3,75%tingkat bunga penjaminan LPS bank umum, Okt 2026 sampai Jan 2027
Rp2 miliarbatas penjaminan LPS per nasabah per bank
4% sampai 5%kisaran imbal hasil setahun reksadana pasar uang, tidak dijamin
Dana Darurat Itu untuk Apa dan Berapa Idealnya
Dana darurat adalah uang yang disiapkan khusus untuk kejadian tak terduga: sakit, kehilangan pekerjaan, kendaraan rusak, atau kebutuhan keluarga mendadak. Karena fungsinya itu, ukuran keberhasilannya bukan seberapa besar untungnya, melainkan seberapa cepat dan seberapa utuh uang itu bisa dipakai saat dibutuhkan.
Patokan yang umum dipakai adalah tiga sampai enam kali pengeluaran bulanan. Kalau Anda punya tanggungan keluarga atau penghasilan yang tidak tetap, banyak perencana keuangan menyarankan angka di sisi atas, bahkan lebih. Dasarnya pengeluaran, bukan gaji, karena yang perlu ditutup saat darurat adalah biaya hidup.
Ada alasan lain mengapa dana darurat penting: tanpa itu, banyak orang menutup kebutuhan mendadak dengan paylater atau pinjol. Dampaknya ke riwayat kredit dibahas di artikel pinjol dan paylater masuk SLIK OJK.
Tiga Syarat Tempat Menyimpan Dana Darurat
- Likuid: bisa dicairkan cepat, idealnya dalam hitungan hari atau kurang.
- Nilai stabil: tidak naik turun tajam. Dana darurat bukan tempat berspekulasi.
- Aman: risiko kehilangan pokok serendah mungkin, dan jelas siapa yang bertanggung jawab kalau ada masalah.
Hasil yang tinggi ada di urutan keempat. Banyak orang membalik urutannya, lalu kecewa ketika dana “tersangkut” di saat paling butuh.
Tabungan: Paling Fleksibel, Hasil Paling Kecil
Kelebihannya jelas: bisa ditarik kapan saja lewat ATM atau aplikasi, dan simpanan di bank umum dijamin LPS hingga Rp2 miliar per nasabah per bank selama memenuhi syarat penjaminan. Kekurangannya, bunga tabungan reguler umumnya sangat rendah dan sering tidak mengejar kenaikan harga. Selain itu, uang yang terlalu mudah diakses juga mudah terpakai untuk hal di luar darurat.
Karena itu tabungan paling cocok sebagai lapisan pertama: cukup untuk menutup satu bulan pengeluaran yang harus siap dipakai hari ini juga.
Deposito: Bunga Pasti, tapi Ada Kunci
Deposito memberi bunga yang sudah diketahui sejak awal untuk tenor tertentu. Hal yang perlu dipahami:
- Dicairkan sebelum jatuh tempo biasanya kena penalti atau bunga hangus, sehingga fleksibilitasnya lebih rendah.
- Bunga dipotong pajak final 20 persen, sehingga hasil bersih lebih kecil dari angka yang tertera.
- Penjaminan LPS bersyarat. LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank dengan tiga syarat: tercatat di pembukuan bank, bunga tidak melebihi tingkat bunga penjaminan, dan nasabah tidak melakukan tindakan yang merugikan bank. Per 1 Oktober 2026 sampai 31 Januari 2027, tingkat bunga penjaminan simpanan rupiah di bank umum adalah 3,75 persen. Bunga yang ditawarkan di atas angka itu bisa membuat simpanan tidak lagi masuk kriteria dijamin.
Untuk dana darurat, pilihan yang lebih praktis adalah deposito bertenor pendek, misalnya satu bulan dengan perpanjangan otomatis, supaya kunci dana tidak terlalu lama.
Baca Juga:
Reksadana Pasar Uang: Lebih Berpeluang, tapi Bukan Simpanan Bank
Reksadana pasar uang menempatkan dana pada instrumen berjangka kurang dari satu tahun, seperti deposito, surat utang jangka pendek, dan sejenisnya. Beberapa hal penting:
- Imbal hasil mengikuti suku bunga pasar. BI Rate berada di 5,75 persen per Agustus 2026, dan produk pasar uang yang dipantau media keuangan membukukan imbal hasil setahun di kisaran sekitar 4 sampai 5 persen. Angka ini historis, bukan janji.
- Pencairan umumnya 1 sampai 3 hari kerja, tanpa penalti, tetapi tidak seketika seperti tabungan.
- Tidak dijamin LPS. Ini perbedaan paling penting. Produk ini diawasi OJK, tetapi nilainya bisa turun walau jarang, misalnya jika ada masalah pada instrumen di dalamnya.
- Dari sisi pajak, imbal hasilnya umumnya tidak menjadi objek pajak di tingkat investor, berbeda dengan bunga deposito yang dipotong pajak final 20 persen. Biaya pengelolaan sudah tercermin pada nilai unit.
- Bisa dimulai dari nominal kecil, bahkan puluhan ribu rupiah pada banyak aplikasi.
Catatan risiko: reksadana pasar uang berisiko rendah, bukan tanpa risiko. Jangan menaruh seluruh dana darurat di sini. Cek juga komposisi portofolio dan kinerja di lembar fakta produk sebelum membeli.
Perbandingan Tabungan, Deposito, dan Reksadana Pasar Uang
| Aspek | Tabungan | Deposito | Reksadana pasar uang |
|---|---|---|---|
| Imbal hasil | Umumnya sangat rendah | Sekitar 3 sampai 4 persen di bank umum, sebelum pajak | Kisaran 4 sampai 5 persen setahun terakhir, tidak dijamin |
| Pajak | Bunga kena pajak final | Bunga kena pajak final 20 persen | Umumnya bukan objek pajak investor |
| Pencairan | Seketika | Saat jatuh tempo, penalti jika lebih awal | Umumnya 1 sampai 3 hari kerja |
| Penjaminan LPS | Ya, sampai Rp2 miliar dan memenuhi syarat | Ya, sampai Rp2 miliar dan memenuhi syarat | Tidak |
| Risiko utama | Mudah terpakai, hasil kecil | Dana terkunci | Nilai bisa turun, tidak seketika |
Contoh Pembagian Dana Darurat Berlapis
Bayangkan pengeluaran bulanan Rp5 juta dan target dana darurat enam kali pengeluaran, yaitu Rp30 juta. Satu cara membaginya adalah berdasarkan seberapa cepat uang itu mungkin dibutuhkan:
| Lapisan | Nominal | Fungsi | Asumsi hasil setahun (ilustrasi) |
|---|---|---|---|
| Tabungan | Rp5 juta | Satu bulan pengeluaran, siap dipakai seketika | 0,5 persen, sekitar Rp25.000 |
| Reksadana pasar uang | Rp15 juta | Tiga bulan, cukup cair dalam beberapa hari | 4,5 persen, sekitar Rp675.000 |
| Deposito satu bulan, perpanjang otomatis | Rp10 juta | Dua bulan, cadangan terakhir | 3,75 persen bruto, sekitar Rp300.000 setelah pajak 20 persen |
Dengan asumsi di atas, totalnya sekitar Rp1 juta per tahun, atau kira-kira 3,3 persen dari Rp30 juta. Angka ini murni ilustrasi untuk membandingkan struktur, bukan prediksi hasil. Kalau reksadana pasar uang turun hasilnya atau tabungan Anda berbunga lebih tinggi, hasilnya akan berbeda. Yang lebih penting dari angka tersebut adalah strukturnya: tiap lapisan punya fungsi, dan Anda tidak perlu mencairkan semuanya saat butuh sebagian.
Cara Memulai dalam Lima Langkah
- Hitung pengeluaran bulanan. Jumlahkan kebutuhan pokok: makan, tempat tinggal, transportasi, cicilan, dan tagihan wajib.
- Tentukan target. Mulai dari tiga kali pengeluaran, lalu naikkan bertahap.
- Isi lapisan tabungan lebih dulu. Satu bulan pengeluaran di rekening terpisah yang tidak dipakai belanja.
- Sisihkan rutin ke lapisan berikutnya. Otomatisasi setoran tiap gajian supaya tidak menunggu “sisa uang”.
- Tinjau tiap beberapa bulan. Perhatikan bunga, tingkat bunga penjaminan, dan kinerja produk, karena angkanya berubah.
Catatan: artikel ini bersifat informasi umum, bukan nasihat keuangan pribadi. Kondisi tiap orang berbeda, jadi sesuaikan dengan penghasilan, tanggungan, dan toleransi risiko Anda.
Kesalahan yang Sering Terjadi
- Mengejar bunga tertinggi untuk dana darurat. Hasil tinggi sering datang bersama kunci atau risiko yang tidak cocok untuk dana yang bisa dibutuhkan kapan saja.
- Menaruh semuanya di satu produk. Satu lapisan saja membuat Anda terjepit antara kecepatan dan hasil.
- Memakai dana darurat untuk tujuan lain. Uang untuk liburan atau uang muka kendaraan sebaiknya dipisah.
- Tergiur bunga di atas tingkat penjaminan tanpa membaca syarat. Bunga tinggi bisa membuat simpanan tidak memenuhi kriteria dijamin.
- Tidak pernah meninjau ulang. Suku bunga bergerak, dan produk yang menarik tahun lalu belum tentu masih cocok.
Ingin tahu batas bunga yang masih dijamin LPS?
Cek tingkat bunga penjaminan terbaru dan syarat penjaminan simpanan di lps.go.id sebelum menaruh dana di deposito.
FAQ
Berapa idealnya dana darurat?
Patokan umum tiga sampai enam kali pengeluaran bulanan. Kalau Anda punya tanggungan atau penghasilan tidak tetap, targetnya sebaiknya lebih besar.
Apakah reksadana pasar uang aman untuk dana darurat?
Risikonya tergolong rendah, tetapi tidak dijamin LPS dan pencairannya butuh beberapa hari. Karena itu sebaiknya hanya sebagian dana darurat, bukan seluruhnya.
Mana lebih baik, deposito atau reksadana pasar uang?
Tergantung kebutuhan. Deposito unggul dalam kepastian bunga dan penjaminan LPS, sedangkan reksadana pasar uang unggul dalam fleksibilitas pencairan tanpa penalti dan potensi hasil yang mengikuti pasar.
Baca Juga:
Apakah bunga deposito dikenakan pajak?
Ya, bunga deposito dikenai pajak penghasilan final 20 persen. Imbal hasil reksadana pasar uang umumnya bukan objek pajak di tingkat investor.
Apakah semua deposito dijamin LPS?
Tidak otomatis. Penjaminan berlaku untuk simpanan hingga Rp2 miliar per nasabah per bank dengan tiga syarat, termasuk bunga yang tidak melebihi tingkat bunga penjaminan. Per Oktober 2026, batasnya 3,75 persen untuk rupiah di bank umum.
Apakah dana darurat boleh disimpan sebagai emas?
Bisa sebagai pelengkap, tetapi harganya naik turun dan menjualnya butuh waktu. Untuk inti dana darurat, instrumen yang likuid dan nilainya stabil lebih sesuai.
Kesimpulan
Dana darurat paling tepat dipandang sebagai tangga, bukan satu anak tangga. Tabungan menjawab kebutuhan seketika, reksadana pasar uang menjembatani kebutuhan beberapa hari dengan hasil yang lebih baik, dan deposito bertenor pendek menjadi cadangan terakhir dengan bunga pasti. Hal yang sering terlewat adalah bahwa selisih hasil antarlapisan jauh lebih kecil daripada biaya salah pilih saat darurat datang: dana yang terkunci atau belum cair pada hari yang paling Anda butuhkan. Mulailah dari lapisan tabungan satu bulan pengeluaran, lalu tambah lapisan berikutnya secara bertahap sambil memantau bunga penjaminan LPS dan kinerja produk. Dana darurat yang cukup juga membuat Anda tidak perlu berutang saat keadaan mendesak.