Daftar Isi:
Mengajukan KPR sering terasa seperti masuk labirin: dokumennya banyak, istilahnya asing, dan urutannya tidak jelas. Banyak pengajuan tersendat bukan karena penghasilan kurang, melainkan karena dokumen tidak lengkap, data tidak konsisten, atau calon debitur tidak tahu apa yang akan dicek bank pada tiap tahap.
Artikel ini menjelaskan syarat umum KPR, daftar dokumen untuk karyawan, wiraswasta, dan KPR subsidi, lalu alur lengkap dari pengajuan sampai akad dan balik nama. Tujuannya satu: Anda tahu apa yang harus disiapkan sebelum mengetuk pintu bank.
21 tahunusia minimal yang umum, atau sudah menikah
55 / 65 tahunbatas usia umum saat kredit lunas untuk karyawan / wiraswasta
7 tahapalur umum dari memilih bank sampai balik nama
Syarat Umum Pengajuan KPR
Syarat tiap bank dan produk bisa berbeda, tetapi pola umumnya mirip:
- Warga negara Indonesia dan berdomisili di Indonesia.
- Usia minimal 21 tahun atau sudah menikah. Banyak bank membatasi usia maksimal saat kredit lunas, umumnya sekitar 55 tahun untuk karyawan dan 65 tahun untuk wiraswasta.
- Memiliki penghasilan tetap. Lama bekerja atau berusaha biasanya dipersyaratkan, misalnya satu tahun untuk pegawai tetap dan dua tahun untuk wiraswasta atau profesional, walau angkanya berbeda antar produk.
- NPWP pribadi. Sebagian bank mewajibkannya.
- Riwayat kredit lancar. Bank mengecek SLIK OJK, sehingga tunggakan bisa menjadi penghambat serius.
- Kemampuan bayar yang wajar. Total cicilan dibandingkan penghasilan, seperti dijelaskan di artikel cara menghitung kemampuan cicilan KPR.
Dokumen yang Perlu Disiapkan
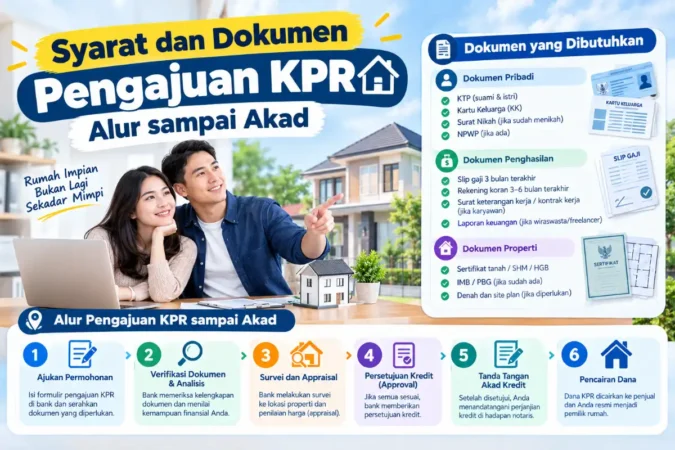
Daftar dokumen dibagi menjadi tiga kelompok: dokumen pribadi, dokumen penghasilan, dan dokumen agunan. Inilah tiga hal yang diverifikasi bank secara berurutan.
| Kelompok | Karyawan | Wiraswasta atau profesional |
|---|---|---|
| Dokumen pribadi | KTP, Kartu Keluarga, akta nikah atau surat cerai bila ada, pas foto, NPWP | Sama seperti karyawan, ditambah KTP dan identitas pasangan |
| Dokumen penghasilan | Slip gaji terakhir atau surat keterangan penghasilan, rekening koran beberapa bulan terakhir, surat keterangan atau SK kerja | Rekening koran, laporan keuangan usaha, dan dokumen legalitas usaha seperti izin dan akta |
| Dokumen agunan (properti) | Sertifikat properti yang dibeli, PBB, dan IMB atau PBG, plus dokumen dari penjual atau pengembang | Sama seperti karyawan |
Catatan: daftar persisnya berbeda tiap bank. Minta daftar resmi ke bagian pemasaran KPR bank yang dituju sebelum mengumpulkan dokumen, supaya tidak ada yang kurang atau kelebihan.
Syarat KPR Subsidi
KPR bersubsidi mengikuti ketentuan pemerintah yang bisa berubah dari waktu ke waktu, jadi cek aturan terbaru sebelum mendaftar. Pola umumnya:
- WNI dan berdomisili di Indonesia, dengan usia minimal sekitar 21 tahun atau sudah menikah.
- Sudah bekerja atau berusaha minimal satu tahun.
- Belum pernah memiliki rumah dan belum pernah menerima bantuan subsidi perumahan dalam satu keluarga.
- Memiliki NPWP atau SPT, serta mengisi formulir FLPP dan aplikasi KPR.
- Memenuhi batas penghasilan yang ditetapkan pemerintah.
Prosesnya mirip KPR komersial: dokumen diperiksa, SLIK dicek, dan pemohon diwawancara soal pekerjaan, penghasilan, pengeluaran, dan utang.
Alur dari Pengajuan sampai Akad
- Pilih properti dan bank, lalu hitung kemampuan. Pastikan cicilan sesuai batas aman Anda sebelum memilih rumah.
- Siapkan dokumen dan ajukan permohonan. Isi formulir aplikasi dan serahkan dokumen pribadi, penghasilan, dan agunan.
- Bank memeriksa SLIK dan memverifikasi dokumen. Riwayat kredit Anda dicek, dan kelengkapan serta keabsahan dokumen divalidasi.
- Wawancara dan penilaian agunan. Bank bisa mewawancarai Anda dan menilai nilai properti (appraisal) serta memeriksa legalitasnya.
- Keputusan kredit. Jika disetujui, bank menerbitkan surat persetujuan yang memuat plafon, bunga, tenor, dan syarat lain.
- Akad kredit dan akta jual beli. Anda menandatangani perjanjian kredit dan akta jual beli di hadapan notaris atau PPAT, lalu membayar uang muka dan biaya yang jatuh tempo.
- Pencairan dan balik nama. Bank mencairkan dana ke penjual, kemudian sertifikat dibalik nama dan dibebani hak tanggungan untuk bank.
Jangan membayar uang muka besar sebelum persetujuan kredit. Kalau pengajuan ditolak setelah Anda telanjur membayar, urusan pengembaliannya bisa panjang. Pahami dulu isi perjanjian pemesanan dengan penjual atau pengembang.
Cek SLIK Sebelum Mengajukan
Bank selalu mengecek riwayat kredit Anda, jadi sebaiknya Anda melihatnya lebih dulu. Cara mengajukan laporannya ada di cara cek SLIK OJK sendiri lewat iDebku. Kalau ada tunggakan, selesaikan dan beri waktu data diperbarui, seperti dijelaskan di cara memperbaiki skor SLIK setelah pelunasan. Gambaran skor yang umumnya dianggap aman ada di skor SLIK aman untuk daftar kredit bank umum.
Biaya yang Muncul Selama Proses
Selain uang muka dan cicilan, siapkan dana untuk biaya berikut. Besarnya berbeda tiap bank dan daerah:
Baca Juga:
| Biaya | Keterangan |
|---|---|
| Uang muka (DP) | Bagian harga yang dibayar dari kantong sendiri, bergantung kebijakan bank dan jenis properti |
| Provisi dan administrasi | Biaya proses kredit yang dikenakan bank |
| Penilaian agunan (appraisal) | Biaya penilaian nilai properti oleh bank atau penilai |
| Asuransi | Umumnya asuransi jiwa dan kebakaran yang disyaratkan bank |
| Notaris dan PPAT | Biaya akta kredit, akta jual beli, dan pengurusan hak tanggungan |
| Pajak pembeli dan penjual | Pembeli umumnya membayar BPHTB yang diatur pemerintah daerah, sedangkan penjual membayar pajak penghasilan atas penjualan |
Sebagai gambaran kasar, sejumlah sumber menyebut biaya administrasi, provisi, dan asuransi dapat mencapai sekitar dua sampai lima persen dari plafon kredit. Angka ini perkiraan umum, jadi minta rincian tertulis dari bank. Pastikan setelah semua biaya itu, dana darurat Anda tidak habis, dan cara menghitungnya ada di cara menghitung dana darurat untuk lajang, menikah, dan freelancer.
Penyebab Pengajuan KPR Sering Ditolak
- Riwayat SLIK bermasalah. Tunggakan kartu kredit, paylater, atau pinjaman lain menurunkan peluang disetujui.
- Rasio cicilan terlalu tinggi. Total cicilan melampaui batas bank.
- Dokumen tidak lengkap, tidak valid, atau tidak aktif. Dokumen yang kedaluwarsa atau tidak konsisten sering menjadi alasan.
- Masa kerja atau usaha belum cukup. Banyak bank mensyaratkan lama bekerja minimal.
- Agunan bermasalah. Sertifikat atau legalitas properti tidak jelas.
- Data tidak konsisten. Nama, alamat, atau penghasilan yang berbeda antar dokumen memicu pertanyaan.
Tips Agar Pengajuan Lebih Lancar
- Cek dokumen satu per satu sebelum diserahkan: tanggal, nama, dan nomor harus konsisten.
- Jangan membuka pinjaman baru selama proses pengajuan, karena SLIK dan rasio cicilan bisa berubah.
- Ajukan ke beberapa bank bila perlu, tetapi hindari mengajukan serentak ke banyak tempat tanpa persiapan.
- Siapkan penjelasan tertulis untuk hal yang tampak janggal, misalnya mutasi besar di rekening.
- Simpan salinan semua dokumen dan bukti pembayaran dari awal sampai akhir.
Checklist Ringkas Sebelum ke Bank
- Identitas lengkap: KTP, KK, akta nikah, NPWP, pas foto.
- Bukti penghasilan sesuai profil: slip gaji atau laporan keuangan usaha, serta rekening koran.
- Dokumen properti dari penjual: sertifikat, PBB, IMB atau PBG.
- Laporan iDeb terbaru dan semua tunggakan sudah beres.
- Dana untuk uang muka dan biaya, plus dana darurat yang tetap utuh.
Mau memastikan riwayat kredit Anda aman sebelum mengajukan?
Ajukan laporan iDeb lewat portal resmi OJK di idebku.ojk.go.id. Gratis dan hasilnya dikirim ke email.
FAQ
Apa saja dokumen pengajuan KPR untuk karyawan?
Umumnya KTP, Kartu Keluarga, akta nikah bila ada, NPWP, slip gaji atau surat keterangan penghasilan, rekening koran, serta dokumen properti seperti sertifikat, PBB, dan IMB atau PBG.
Apa beda dokumen KPR untuk wiraswasta?
Selain dokumen pribadi, wiraswasta biasanya diminta laporan keuangan usaha, rekening koran, dan dokumen legalitas usaha sebagai bukti penghasilan.
Berapa lama proses KPR dari pengajuan sampai akad?
Berbeda tiap bank dan produk. Sebagian produk mencantumkan estimasi persetujuan sekitar dua minggu, tetapi total sampai akad dan balik nama bisa lebih panjang, tergantung kelengkapan dokumen dan penilaian agunan.
Apakah bank selalu mengecek SLIK?
Ya, pengecekan riwayat kredit lewat SLIK OJK menjadi tahap awal yang umum dalam proses pengajuan KPR.
Apakah KPR bisa diajukan tanpa NPWP?
Tergantung bank dan produk. Sebagian bank mewajibkan NPWP pribadi, sedangkan yang lain memberi alternatif. Tanyakan langsung ke bank yang dituju.
Apa yang terjadi jika pengajuan KPR ditolak?
Anda bisa memperbaiki penyebabnya, misalnya melunasi tunggakan atau melengkapi dokumen, lalu mengajukan ulang ke bank yang sama atau bank lain. Minta penjelasan alasan penolakan agar perbaikan tepat sasaran.
Kesimpulan
Proses KPR terlihat rumit karena melibatkan banyak pihak, tetapi sebenarnya mengikuti urutan yang bisa diprediksi: syarat dasar, dokumen pribadi, penghasilan, dan agunan, lalu pemeriksaan SLIK, penilaian, persetujuan, akad, dan balik nama. Hal yang paling sering menggagalkan pengajuan bukan kurangnya penghasilan, melainkan hal yang bisa dicegah: dokumen tidak konsisten, tunggakan yang belum dibereskan, dan biaya di luar cicilan yang tidak diperhitungkan. Karena itu, kerjakan dalam urutan yang tepat. Hitung kemampuan cicilan, cek SLIK, rapikan dokumen, baru ajukan. Dengan urutan itu, Anda datang ke bank dengan posisi yang jelas, bukan menunggu jawaban sambil berharap tidak ada yang terlewat.
Baca Juga: