Daftar Isi:
Apa Itu Kartu Visa? Pengertian, Cara Kerja, Jenis, dan Keamanannya
Logo biru-putih di pojok kartu Anda itu bukan sekadar hiasan — ia adalah jembatan yang menghubungkan bank, merchant, dan dompet Anda di lebih dari 200 negara.
Hampir setiap orang yang memiliki kartu debit atau kredit pasti pernah melihat logo Visa tercetak di salah satu sudut kartunya. Namun, tidak semua orang benar-benar memahami apa itu kartu Visa dan peran sesungguhnya di balik logo tersebut. Banyak yang mengira Visa adalah bank penerbit kartu, padahal perannya jauh berbeda — Visa adalah perusahaan penyedia jaringan pembayaran, bukan lembaga keuangan yang mengeluarkan kartu secara langsung.
Artikel ini membahas secara informatif, analitis, dan edukatif tentang pengertian kartu Visa, bagaimana cara kerja jaringan pembayarannya di balik setiap transaksi, jenis-jenis tingkatan kartu Visa yang beredar, fitur keamanan yang melindungi penggunanya, hingga perbedaannya dengan jaringan pembayaran lain seperti Mastercard dan GPN. Cocok untuk pembaca umum yang ingin memahami dasar cara kerja kartu pembayaran maupun profesional di sektor keuangan yang membutuhkan referensi yang jelas dan terstruktur.
200+ NegaraCakupan penerimaan jaringan Visa secara global
1958Tahun cikal bakal Visa pertama kali diluncurkan di AS
3Jenis kartu berbasis Visa: kredit, debit, dan prabayar
Apa Itu Kartu Visa?
Kartu Visa adalah kartu pembayaran (debit, kredit, maupun prabayar) yang diterbitkan oleh bank atau lembaga keuangan yang bekerja sama dengan Visa Inc., perusahaan teknologi finansial asal Amerika Serikat yang menyediakan jaringan pemrosesan pembayaran global. Penting dipahami: Visa tidak menerbitkan kartu secara langsung kepada nasabah. Perannya adalah menyediakan infrastruktur jaringan yang menghubungkan bank penerbit (issuer), bank penerima pembayaran dari merchant (acquirer), dan pemegang kartu, sehingga setiap transaksi dapat diverifikasi dan diproses secara cepat serta aman.
Dengan kata lain, ketika Anda mengajukan kartu kredit atau debit dan melihat pilihan logo “Visa” pada kartu tersebut, sebenarnya yang menentukan suku bunga, biaya tahunan, limit, dan program promo adalah bank penerbitnya — sementara Visa bertugas memastikan kartu tersebut bisa diterima secara luas di jutaan merchant dan ATM di seluruh dunia.
Cara Kerja Jaringan Pembayaran Visa
Memahami cara kerja kartu Visa akan lebih mudah jika dipetakan menjadi beberapa tahap sederhana berikut ini, mulai dari saat kartu digesek atau ditap hingga transaksi dinyatakan berhasil.
- 1. Inisiasi transaksi. Pemegang kartu melakukan pembayaran di merchant, baik lewat mesin EDC, tap contactless, maupun input manual di situs belanja online.
- 2. Data dikirim ke jaringan Visa. Mesin atau sistem merchant mengirimkan detail transaksi ke jaringan pemrosesan Visa untuk diteruskan.
- 3. Verifikasi ke bank penerbit. Jaringan Visa meneruskan permintaan otorisasi ke bank penerbit kartu untuk memeriksa saldo, limit, dan status keamanan kartu.
- 4. Bank penerbit memberi keputusan. Bank mengonfirmasi apakah transaksi disetujui atau ditolak, lalu mengirim balik keputusan tersebut melalui jaringan Visa.
- 5. Transaksi selesai. Jika disetujui, struk atau notifikasi pembayaran berhasil muncul, dan proses penyelesaian dana (settlement) antar bank berjalan di belakang layar dalam beberapa hari kerja berikutnya.
Analisis edukatif: Karena Visa hanya berperan sebagai jaringan penghubung, kompleksitas industri pembayaran kartu sebenarnya melibatkan banyak pihak sekaligus — merchant, bank acquirer, bank issuer, dan prosesor jaringan itu sendiri. Inilah sebabnya biaya, promo, dan kebijakan setiap kartu berlogo Visa bisa sangat berbeda antar bank penerbit, meski sama-sama menggunakan jaringan yang sama.
Jenis-Jenis Kartu Visa Berdasarkan Tingkatan
Visa menawarkan beberapa tingkatan kartu yang disesuaikan dengan profil dan kebutuhan nasabah, yang kemudian diadopsi bank penerbit sesuai segmen pasar mereka.
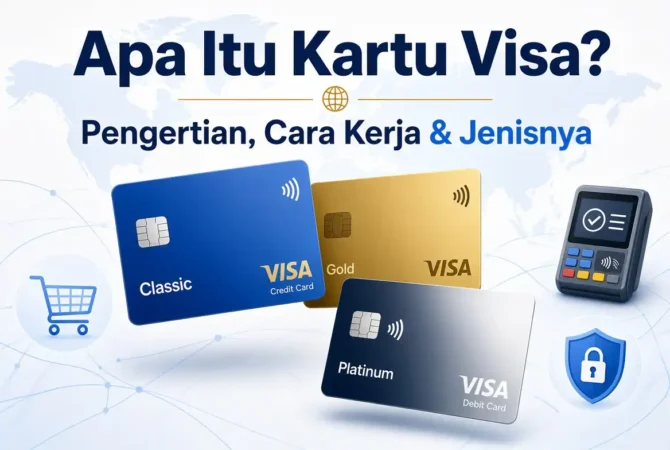
Visa Classic
Tingkatan dasar dengan fitur standar, cocok untuk kebutuhan transaksi harian dengan limit yang lebih terbatas dibanding tingkatan di atasnya.
Visa Gold & Platinum
Menawarkan limit lebih tinggi serta manfaat tambahan seperti asuransi perjalanan dasar dan program reward yang lebih kompetitif.
Visa Signature
Ditujukan untuk nasabah dengan profil pengeluaran menengah-atas, umumnya disertai berbagai benefit lifestyle dan akses eksklusif tertentu.
Visa Infinite
Tingkatan premium tertinggi, biasanya menyasar nasabah dengan penghasilan tinggi, dilengkapi akses lounge bandara dan berbagai privilese eksklusif lainnya.
Selain tingkatan di atas, kartu berlogo Visa juga tersedia dalam tiga kategori fungsi utama: kartu kredit (dana talangan dari bank yang dibayar kemudian), kartu debit (memotong langsung saldo rekening), dan kartu prabayar (saldo diisi terlebih dahulu sebelum digunakan).
Keamanan Transaksi pada Kartu Visa
Salah satu daya tarik utama kartu Visa adalah lapisan keamanan yang dirancang untuk melindungi nasabah dari transaksi tidak sah.
- Teknologi Chip EMV — menyimpan data transaksi secara terenkripsi, jauh lebih sulit diduplikasi dibanding kartu berbasis pita magnetik lama.
- Verified by Visa / Visa Secure — sistem verifikasi tambahan untuk transaksi online, umumnya berupa kode OTP (One-Time Password) yang dikirim ke nomor ponsel terdaftar sebelum transaksi disetujui.
- Fraud monitoring real-time — sistem pemantauan otomatis yang mendeteksi pola transaksi mencurigakan dan dapat menahan transaksi sementara untuk verifikasi lebih lanjut.
- Perlindungan transaksi tidak sah — sebagian besar bank penerbit menyediakan mekanisme sengketa (dispute) bagi nasabah yang menemukan transaksi yang tidak mereka lakukan sendiri.
Kartu Visa vs Mastercard vs GPN: Apa Bedanya?
Ketiganya sama-sama jaringan pembayaran, namun dengan cakupan dan tujuan yang berbeda.
Baca Juga:
| Aspek | Visa | Mastercard | GPN |
|---|---|---|---|
| Asal & cakupan | Amerika Serikat, diterima di 200+ negara, kuat di Asia | Amerika Serikat, diterima luas, kuat di Eropa & Amerika | Indonesia, khusus transaksi domestik |
| Fitur keamanan online | Verified by Visa / Visa Secure (OTP) | Mastercard SecureCode | Standar keamanan nasional, Chip EMV |
| Transaksi luar negeri | Bisa, dengan biaya konversi mata uang | Bisa, dengan biaya konversi mata uang | Tidak bisa digunakan di luar Indonesia |
| Biaya transaksi internasional | Umumnya sekitar 1% dari nilai transaksi | Bervariasi, sekitar 0,2%-1% tergantung merchant | Tidak relevan (domestik saja) |
Analisis: bagi nasabah yang sering bepergian ke luar negeri atau bertransaksi di merchant internasional, kartu berjaringan Visa atau Mastercard jelas lebih relevan dibanding GPN yang memang dirancang khusus untuk memperkuat sistem pembayaran domestik Indonesia dengan biaya transaksi yang lebih rendah.
Tertarik memiliki kartu kredit berjaringan Visa dari bank digital yang proses pengajuannya serba online?
Baca Panduan Cara Membuat Kartu Kredit JeniusSelain memahami jaringan pembayarannya, memastikan riwayat kredit Anda dalam kondisi baik juga penting sebelum mengajukan kartu berlogo Visa apa pun. Pelajari juga cara cek BI Checking (SLIK OJK) secara gratis sebagai langkah persiapan sebelum mengajukan kartu.
Apakah Visa itu nama bank?
Bukan. Visa adalah perusahaan penyedia jaringan pembayaran, bukan bank. Kartu berlogo Visa tetap diterbitkan oleh bank atau lembaga keuangan yang bekerja sama dengan Visa Inc.
Apa perbedaan utama kartu Visa dan Mastercard?
Keduanya sama-sama jaringan pembayaran global dengan fungsi serupa. Perbedaannya lebih terlihat pada fitur keamanan, popularitas regional (Visa cenderung kuat di Asia, Mastercard di Eropa dan Amerika), serta struktur biaya transaksi internasional yang ditetapkan masing-masing.
Apakah kartu Visa bisa dipakai di semua negara?
Kartu Visa diterima di lebih dari 200 negara dan wilayah, namun tetap ada kemungkinan pengecualian di merchant atau negara tertentu — selalu cek ketersediaan penerimaan sebelum bepergian ke destinasi yang jarang dikunjungi wisatawan.
Apakah semua kartu Visa memiliki fitur yang sama?
Tidak. Fitur, limit, biaya, dan promo kartu berlogo Visa sepenuhnya ditentukan oleh bank penerbit masing-masing, meski semuanya menggunakan jaringan pemrosesan yang sama dari Visa.
Apa itu Verified by Visa atau Visa Secure?
Ini adalah lapisan keamanan tambahan untuk transaksi online, umumnya berupa kode OTP yang dikirim ke nomor ponsel terdaftar nasabah sebelum transaksi kartu Visa disetujui.
Kesimpulan
Memahami apa itu kartu Visa pada dasarnya adalah memahami peran jaringan pembayaran di balik setiap transaksi kartu yang kita lakukan sehari-hari. Visa bukan bank, melainkan infrastruktur teknologi yang menghubungkan bank penerbit, merchant, dan pemegang kartu agar transaksi berjalan cepat, luas jangkauannya, dan tetap aman berkat lapisan proteksi seperti Chip EMV dan Visa Secure. Dengan memahami perbedaan tingkatan kartu, fitur keamanan, serta posisinya dibanding jaringan lain seperti Mastercard dan GPN, Anda bisa membuat keputusan yang lebih tepat saat memilih kartu pembayaran — bukan sekadar melihat logo di sudut kartu, tetapi juga mempertimbangkan kebutuhan transaksi domestik maupun internasional Anda sehari-hari.
Referensi: Visa Inc. (visa.co.id), Bank Indonesia terkait Gerbang Pembayaran Nasional (bi.go.id). Artikel ini bersifat edukatif umum — fitur, biaya, dan kebijakan spesifik tetap mengikuti ketentuan masing-masing bank penerbit kartu.