Daftar Isi:
KUR Mandiri plafon hingga Rp500 juta adalah jalur pembiayaan untuk usaha kecil yang sudah naik kelas dan butuh modal jauh lebih besar dari kategori Mikro.
Bank Mandiri sebagai salah satu penyalur utama Kredit Usaha Rakyat (KUR) di Indonesia juga menyediakan plafon hingga Rp500 juta lewat kategori KUR Kecil — jenjang tertinggi dalam struktur KUR nasional. Artikel ini membahas secara analitis apa itu KUR Mandiri plafon 500 juta, aturan bunga dan syarat terbaru sesuai Permenko No. 1 Tahun 2026, tabel simulasi angsuran untuk berbagai kombinasi plafon dan tenor, dokumen yang perlu disiapkan, hingga cara mengajukannya.
Struktur Kategori KUR dan Posisi Plafon 500 Juta
Penting dipahami bahwa struktur kategori KUR — termasuk batas plafon dan bunga — ditetapkan pemerintah secara nasional dan berlaku seragam di seluruh bank penyalur, termasuk Mandiri, BRI, BNI, dan BSI. Berdasarkan Permenko No. 1 Tahun 2026, KUR terbagi menjadi tiga kategori utama, dengan Rp500 juta menjadi batas plafon tertinggi kategori KUR Kecil.
KUR Super Mikro
Plafon hingga Rp10 juta, tanpa agunan, untuk usaha rintisan atau pemula.
KUR Mikro
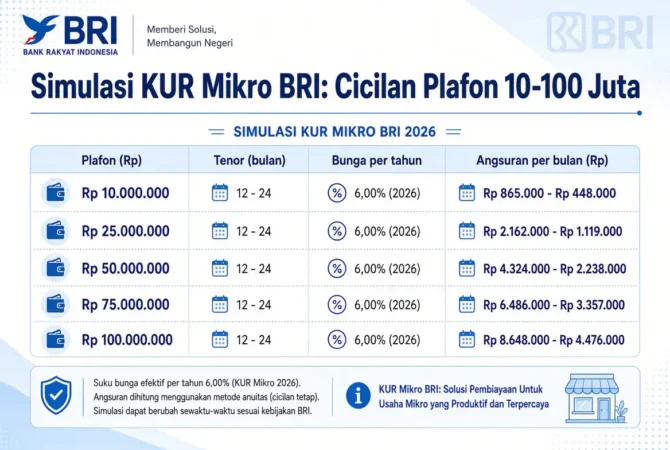
Plafon Rp10-100 juta, tanpa agunan tambahan sesuai aturan terbaru.
KUR Kecil (hingga 500 Juta)
Plafon di atas Rp100 juta hingga Rp500 juta, wajib agunan tambahan dan kepesertaan BPJS Ketenagakerjaan.
Bunga dan Syarat Utama KUR Mandiri Plafon 500 Juta
Sama seperti bank penyalur KUR lainnya, KUR Kecil Mandiri dikenakan bunga efektif sekitar 6% per tahun — jauh lebih rendah dibanding kredit komersial biasa karena disubsidi pemerintah. Namun berbeda dengan KUR Mikro, plafon di kategori Kecil membawa dua syarat tambahan yang tidak berlaku di kategori di bawahnya: agunan tambahan (bisa berupa sertifikat tanah, BPKB, atau aset lain sesuai penilaian bank) dan kepesertaan aktif BPJS Ketenagakerjaan, yang mulai wajib berlaku sejak Juli 2026.
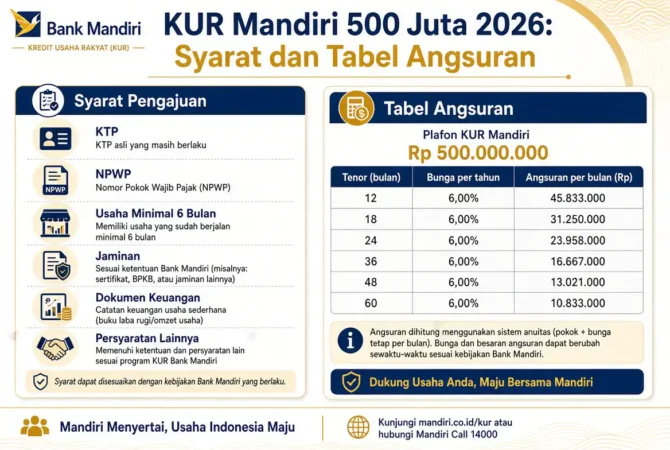
Tabel Simulasi Angsuran KUR Mandiri Plafon hingga 500 Juta
Berikut simulasi angsuran bulanan untuk beberapa pilihan plafon dalam kategori KUR Kecil, berdasarkan bunga efektif ±6% per tahun:
| Plafon | Tenor 24 Bulan | Tenor 36 Bulan | Tenor 48 Bulan | Tenor 60 Bulan |
|---|---|---|---|---|
| Rp150.000.000 | Rp6.750.000 | Rp4.800.000 | Rp3.825.000 | Rp3.150.000 |
| Rp200.000.000 | Rp9.000.000 | Rp6.400.000 | Rp5.100.000 | Rp4.200.000 |
| Rp300.000.000 | Rp13.500.000 | Rp9.600.000 | Rp7.650.000 | Rp6.300.000 |
| Rp400.000.000 | Rp18.000.000 | Rp12.800.000 | Rp10.200.000 | Rp8.400.000 |
| Rp500.000.000 | Rp22.500.000 | Rp16.000.000 | Rp12.750.000 | Rp10.500.000 |
Disclaimer: tabel adalah simulasi ilustratif berdasarkan bunga efektif ±6% per tahun. Metode perhitungan bank (efektif menurun atau flat) bisa menghasilkan angka berbeda dari simulasi ini — selalu konfirmasi ke petugas Bank Mandiri atau kalkulator resmi sebelum mengajukan.
Dokumen dan Syarat Pengajuan
- WNI berusia minimal 21 tahun atau sudah menikah, dengan usaha aktif minimal 6 bulan
- KTP, KK, dan NPWP (wajib untuk plafon di atas Rp50 juta)
- Surat Izin Usaha atau Nomor Induk Berusaha (NIB)
- Bukti kepesertaan aktif BPJS Ketenagakerjaan
- Dokumen agunan tambahan (sertifikat tanah, BPKB, atau aset lain sesuai penilaian bank)
- Tidak sedang menerima kredit produktif lain dan tidak bermasalah di riwayat SLIK OJK
Cara Mengajukan KUR Mandiri Plafon 500 Juta
- Siapkan Dokumen LengkapKumpulkan seluruh dokumen identitas, usaha, dan agunan tambahan sebelum mendatangi cabang.
- Kunjungi Cabang Bank Mandiri TerdekatAjukan permohonan KUR Kecil langsung ke petugas mikro/kredit di cabang.
- Proses Survei dan Analisis KelayakanPetugas bank akan melakukan survei usaha dan penilaian agunan tambahan yang diajukan.
- Tunggu Proses PersetujuanUntuk plafon sebesar ini, proses verifikasi umumnya lebih lama dibanding KUR Mikro karena melibatkan penilaian agunan.
- Pencairan DanaSetelah disetujui, dana akan dicairkan ke rekening Mandiri yang telah didaftarkan.
Analisis penting: plafon besar seperti Rp500 juta membuat proses appraisal agunan menjadi titik kritis — nilai agunan yang diajukan sebaiknya dikonsultasikan dulu ke petugas bank sebelum pengajuan resmi untuk menghindari penolakan di tahap penilaian.
Kenapa Plafon 500 Juta Butuh Persiapan Lebih Matang
Dibanding KUR Mikro yang relatif sederhana, pengajuan KUR Kecil dengan plafon mendekati batas maksimal Rp500 juta menuntut persiapan jauh lebih matang. Selain dokumen usaha yang lebih lengkap, proses appraisal agunan tambahan bisa memakan waktu tambahan karena bank perlu memverifikasi nilai pasar aset yang dijaminkan. Pelaku usaha juga perlu memastikan kepesertaan BPJS Ketenagakerjaan sudah aktif jauh sebelum pengajuan, karena status kepesertaan yang baru didaftarkan mendadak berisiko dianggap tidak memenuhi syarat oleh sebagian petugas verifikasi.
Ingin membandingkan dengan skema KUR di bank lain? Baca juga Tabel Angsuran KUR BRI Terbaru 2026. Untuk informasi resmi program KUR nasional, kunjungi kur.kemenkopukm.go.id atau situs resmi Bank Mandiri.
FAQ
Apakah bunga KUR Mandiri sama dengan KUR BRI?
Ya, karena bunga KUR ditetapkan pemerintah secara nasional dan berlaku seragam di seluruh bank penyalur, termasuk Mandiri, BRI, BNI, dan BSI.
Apakah KUR Mandiri 500 juta wajib pakai agunan?
Wajib. Plafon di atas Rp100 juta masuk kategori KUR Kecil yang mensyaratkan agunan tambahan di luar objek yang dibiayai.
Apa jenis agunan tambahan yang bisa diterima?
Umumnya sertifikat tanah/bangunan atau BPKB kendaraan, tergantung penilaian kelayakan dan kebijakan cabang Bank Mandiri setempat.
Berapa lama proses pengajuan KUR Kecil Mandiri plafon besar?
Bisa lebih lama dibanding KUR Mikro, umumnya 1-3 minggu tergantung kompleksitas verifikasi usaha dan proses appraisal agunan.
Baca Juga:
Apakah bisa mengajukan tanpa NPWP?
Tidak bisa untuk plafon di atas Rp50 juta — NPWP menjadi dokumen wajib sesuai ketentuan pengajuan KUR untuk kategori tersebut.
Kesimpulan
KUR Mandiri plafon 500 juta adalah opsi pembiayaan yang tepat bagi pelaku usaha kecil yang benar-benar sudah siap naik kelas, dengan syarat kesiapan dokumen, agunan tambahan, dan kepesertaan BPJS Ketenagakerjaan yang jauh lebih matang dibanding kategori KUR di bawahnya. Karena bunga dan struktur kategori KUR ditetapkan seragam secara nasional, memilih Mandiri sebagai bank penyalur sebaiknya lebih didasarkan pada kedekatan cabang, kemudahan proses appraisal agunan, dan kualitas layanan relationship officer setempat, bukan semata perbedaan bunga yang pada dasarnya sama di semua bank penyalur KUR. Persiapan dokumen dan agunan yang matang sejak awal akan sangat menentukan kelancaran proses pengajuan plafon besar seperti ini.