Daftar Isi:
- Jawaban Singkat: Fungsinya Sama, Pengelola dan Cakupannya Berbeda
- Dari SID dan BI Checking ke SLIK OJK
- Perbandingan BI Checking dan SLIK OJK
- Kenapa Istilah BI Checking Masih Dipakai
- Apa Saja yang Dicatat di SLIK
- SLIK, Daftar Hitam Nasional, dan Skor Kredit Biro: Jangan Tertukar
- Cara Cek yang Resmi dan Aman
- Tiga Mitos yang Sering Beredar
- FAQ
- Kesimpulan
Di meja pengajuan kredit, petugas bank sering berkata “kami cek BI Checking dulu ya”. Di internet, istilah itu masih dicari jutaan kali. Padahal sistem dengan nama itu sudah tidak ada sejak awal 2018. Lalu apa yang sebenarnya dicek, dan apakah BI Checking dan SLIK OJK dua hal yang berbeda?
Artikel ini menjelaskan bedanya secara runtut: asal-usul kedua istilah, perbandingan cakupan datanya, kenapa nama lama bertahan, apa yang sering tertukar dengan Daftar Hitam Nasional dan skor kredit biro, serta cara mengecek yang resmi dan aman.
1 Jan 2018BI Checking beralih menjadi SLIK OJK
5 tingkatskala kolektibilitas 1 sampai 5 tetap dipakai
Rp0biaya cek resmi lewat OJK
Jawaban Singkat: Fungsinya Sama, Pengelola dan Cakupannya Berbeda
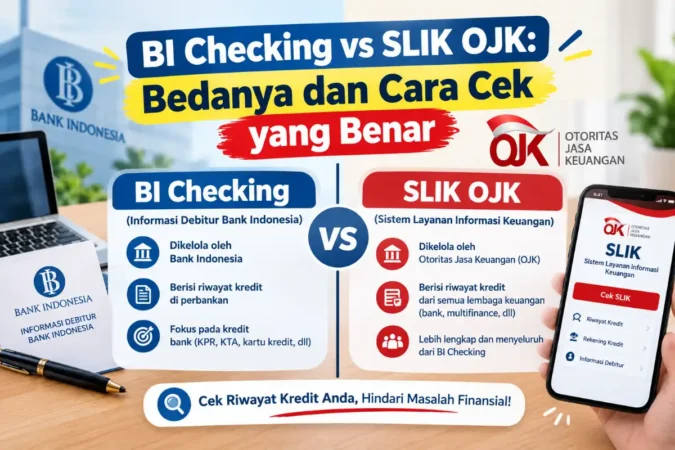
BI Checking dan SLIK OJK pada dasarnya menjawab pertanyaan yang sama: bagaimana riwayat kredit seseorang? Bedanya ada pada tiga hal. Pengelolanya berpindah dari Bank Indonesia ke OJK, namanya berganti, dan cakupan datanya menjadi lebih luas. Karena BI Checking sudah tidak berlaku, yang dicek ketika Anda mengajukan kredit hari ini adalah SLIK OJK, apa pun istilah yang diucapkan petugasnya.
Dari SID dan BI Checking ke SLIK OJK
“BI Checking” sebenarnya bukan nama resmi sistem. Itu sebutan populer untuk layanan informasi riwayat kredit yang bersumber dari Sistem Informasi Debitur (SID) milik Bank Indonesia. Ketika fungsi pengawasan perbankan berpindah ke OJK, pengelolaan informasi debitur ikut berpindah. Sejak 1 Januari 2018, layanan itu berganti menjadi Sistem Layanan Informasi Keuangan (SLIK), dan laporan yang diterima peminta disebut Informasi Debitur atau iDeb.
Jadi tidak ada dua catatan yang berjalan berdampingan. Satu sistem lama digantikan satu sistem baru, dan data kredit Anda sekarang hidup di SLIK.
Perbandingan BI Checking dan SLIK OJK
| Aspek | BI Checking (SID) | SLIK OJK |
|---|---|---|
| Pengelola | Bank Indonesia | Otoritas Jasa Keuangan |
| Nama laporan | Laporan SID, populer disebut BI Checking | Informasi Debitur (iDeb) |
| Cakupan data | Terutama perbankan | Bank, perusahaan pembiayaan, pegadaian, dan lembaga keuangan lain yang wajib melapor |
| Akses masyarakat | Lewat bank atau jalur Bank Indonesia | Online lewat iDebku atau datang ke kantor OJK |
| Status | Sudah tidak berlaku sejak 2018 | Berlaku sebagai rujukan utama |
Perbedaan cakupan adalah yang paling terasa bagi peminjam. Pada era BI Checking, pinjaman di luar bank sering tidak terlihat. Kini cicilan multifinance, tunggakan di lembaga nonbank, dan pinjaman fintech lending berizin yang wajib melapor ikut tercatat dalam satu laporan. Utang kecil yang dulu “tidak ketahuan” sekarang bisa terbaca oleh pemberi kredit lain.
Kenapa Istilah BI Checking Masih Dipakai
Ada tiga alasan yang masuk akal. Pertama, kebiasaan: generasi yang mengenal istilah itu sejak lama masih menggunakannya, termasuk petugas bank. Kedua, mesin pencari: orang mengetik kata yang mereka tahu, bukan kata yang resmi, sehingga konten dengan judul “BI Checking” terus ramai. Ketiga, penyederhanaan: bagi banyak orang, “BI Checking” sudah berarti “cek riwayat kredit”, seperti orang menyebut semua air mineral dengan satu merek.
Tips praktis: saat berbicara dengan petugas, gunakan istilah “SLIK” atau “iDeb”. Tidak ada ruginya, dan Anda terlihat paham. Kalau petugas menyebut BI Checking, anggap saja yang dimaksud adalah SLIK.
Apa Saja yang Dicatat di SLIK
Laporan iDeb menghimpun informasi dari lembaga pelapor. Isinya kurang lebih:
- Identitas debitur dan daftar fasilitas kredit atau pembiayaan yang dimiliki.
- Nama lembaga pelapor, plafon, dan sisa pokok tiap fasilitas.
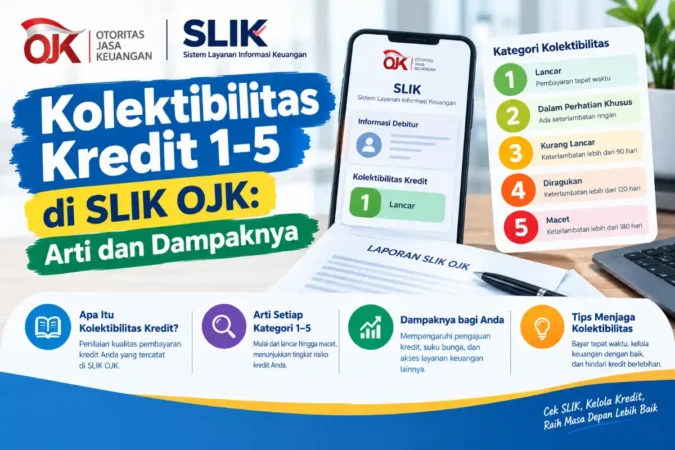
- Status kualitas pembayaran atau kolektibilitas, berikut riwayat bulanannya.
- Tunggakan, jika ada, dan informasi agunan.
Arti angka kolektibilitas 1 sampai 5 dan dampaknya ke pengajuan kredit dibahas lengkap di artikel kolektibilitas kredit 1 sampai 5 di SLIK OJK.
Baca Juga:
SLIK, Daftar Hitam Nasional, dan Skor Kredit Biro: Jangan Tertukar
Tiga istilah ini sering dicampur aduk, padahal fungsinya berbeda.
| Istilah | Apa itu | Hubungannya dengan SLIK |
|---|---|---|
| SLIK OJK | Sistem riwayat kredit dan pembiayaan dari lembaga pelapor | Sumber data utama riwayat kredit |
| Daftar Hitam Nasional | Daftar yang terkait penarikan cek atau bilyet giro kosong | Beda sistem dan beda urusan, bukan bagian dari SLIK |
| Skor kredit biro | Angka penilaian dari lembaga pengelola informasi perkreditan | Dihitung dari data riwayat kredit, tetapi bukan angka kolektibilitas 1 sampai 5 |
Satu catatan penting dari OJK: informasi debitur SLIK bukan daftar hitam dan bukan satu-satunya dasar bagi lembaga keuangan untuk menyetujui atau menolak kredit. Penilaian akhir tetap mempertimbangkan penghasilan, rasio cicilan, dan agunan. Seberapa tinggi skor yang umumnya dianggap aman dibahas di skor SLIK aman untuk daftar kredit bank umum.
Cara Cek yang Resmi dan Aman
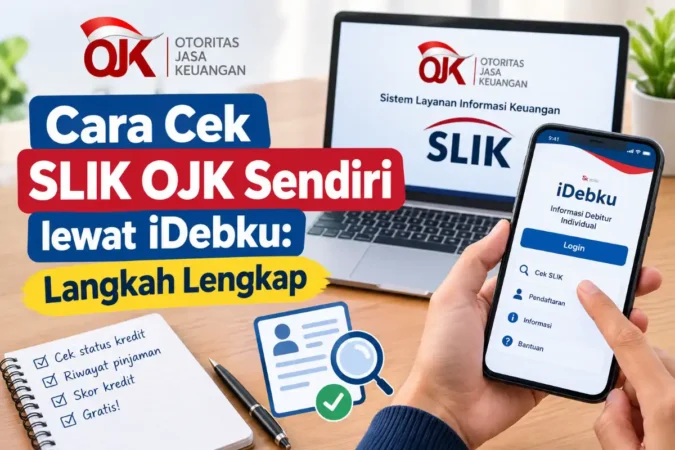
Satu-satunya jalur resmi untuk meminta iDeb atas nama sendiri adalah lewat OJK: online melalui iDebku atau datang langsung ke kantor OJK. Ringkasnya:
- Buka portal resmi. Ketik alamat iDebku OJK langsung di browser, bukan lewat iklan atau tautan kiriman.
- Isi data dan unggah dokumen. Siapkan KTP dan alamat email aktif.
- Simpan nomor pendaftaran. Nomor ini dikirim ke email dan dipakai untuk memantau status.
- Terima hasil di email. Laporan dikirim paling lambat satu hari kerja setelah data lolos verifikasi.
Langkah lengkapnya, termasuk dokumen per jenis pemohon dan kesalahan yang sering bikin tertunda, ada di artikel cara cek SLIK OJK sendiri lewat iDebku.
Waspada aplikasi pihak ketiga: beberapa aplikasi menawarkan “cek BI Checking cepat”. Terdaftar di OJK sebagai aplikasi perencana keuangan tidak sama dengan menjadi kanal resmi permintaan iDeb. Selain berisiko soal akurasi, Anda menyerahkan foto KTP dan data pribadi kepada pihak yang tidak perlu. Untuk laporan SLIK sendiri, cukup lewat kanal OJK yang gratis.
Tiga Mitos yang Sering Beredar
- “BI Checking dan SLIK itu dua catatan terpisah.” Tidak. SLIK menggantikan BI Checking, dan hanya ada satu catatan riwayat kredit Anda.
- “SLIK hanya mencatat pinjaman bank.” Tidak. Cakupannya mencakup lembaga nonbank yang wajib melapor, sehingga cicilan pembiayaan dan pinjaman fintech berizin pun bisa muncul.
- “Skor jelek berarti permanen masuk daftar hitam.” Tidak. Status bisa membaik setelah kewajiban dilunasi dan dilaporkan, meski jejak riwayat masih terlihat beberapa waktu. Prosesnya dijelaskan di cara memperbaiki skor SLIK setelah pelunasan.
Mau melihat sendiri isi laporan Anda?
Ajukan iDeb lewat portal resmi OJK di idebku.ojk.go.id. Gratis dan hasilnya dikirim ke email.
FAQ
Apakah BI Checking masih berlaku?
Tidak sebagai sistem tersendiri. Fungsinya sudah digantikan SLIK OJK sejak 1 Januari 2018, dan istilah BI Checking kini hanya sebutan populer untuk pengecekan riwayat kredit.
Apa beda BI Checking dan SLIK OJK?
Pengelolanya berpindah dari Bank Indonesia ke OJK, namanya berganti, dan cakupan datanya lebih luas karena mencakup lembaga nonbank yang wajib melapor, tidak hanya perbankan.
Apakah petugas bank mengecek BI Checking atau SLIK?
Yang dicek adalah SLIK. Sebagian petugas masih memakai istilah lama karena kebiasaan, tetapi datanya bersumber dari SLIK OJK.
Baca Juga:
Apakah Daftar Hitam Nasional sama dengan SLIK?
Bukan. Daftar Hitam Nasional berkaitan dengan cek atau bilyet giro kosong, sedangkan SLIK mencatat riwayat kredit dan pembiayaan.
Apakah mengecek SLIK sendiri membuat skor turun?
Tidak. Permohonan iDeb atas nama sendiri bersifat informatif dan tidak mengubah kolektibilitas Anda. Kolektibilitas hanya bergerak karena perilaku pembayaran yang dilaporkan lembaga keuangan.
Di mana tempat cek resmi yang aman?
Lewat iDebku OJK secara online atau datang ke kantor OJK. Layanan ini tidak dipungut biaya, sehingga jasa berbayar yang menjanjikan cek cepat patut dicurigai.
Kesimpulan
BI Checking dan SLIK OJK bukan dua pilihan, melainkan satu sistem yang berganti nama dan pengelola. Yang perlu Anda ingat bukan istilahnya, melainkan konsekuensinya: SLIK mencatat lebih banyak jenis pinjaman daripada BI Checking dulu, sehingga cicilan kecil di luar bank pun ikut terbaca oleh pemberi kredit lain. Karena itu, cek laporan iDeb Anda sendiri sebelum mengajukan kredit besar, dan gunakan kanal OJK yang gratis, bukan aplikasi yang menjanjikan jalan pintas. Kalau Anda menemukan pinjaman yang tidak dikenal, anggap itu peringatan dini penyalahgunaan identitas dan segera telusuri ke lembaga pelapor serta OJK, sebelum riwayat Anda ditolak mentah-mentah di meja pengajuan.