Daftar Isi:
KUR Mikro adalah jalur naik kelas paling realistis bagi pelaku usaha yang sudah melampaui batas KUR Super Mikro namun belum siap masuk kategori KUR Kecil.
Di antara tiga kategori KUR BRI, KUR Mikro dengan plafon Rp10-100 juta adalah segmen yang paling banyak diminati karena menawarkan modal signifikan tanpa agunan tambahan. Artikel ini membahas secara mendalam simulasi angsuran KUR Mikro BRI untuk seluruh kombinasi plafon dan tenor yang tersedia, dilengkapi analisis rasio kemampuan bayar (DSR) yang jarang dibahas tuntas, syarat khusus, serta tips memilih kombinasi plafon-tenor yang paling realistis sesuai kapasitas usaha.
Apa Itu KUR Mikro BRI dan Kenapa Jadi Favorit?
KUR Mikro adalah kategori Kredit Usaha Rakyat BRI untuk plafon di atas Rp10 juta hingga Rp100 juta, dengan bunga efektif sekitar 6% per tahun dan tanpa kewajiban agunan tambahan sesuai Permenko No. 1 Tahun 2026. Segmen ini menjadi favorit karena mengisi celah kebutuhan modal pelaku usaha yang sudah melampaui skala KUR Super Mikro (maksimal Rp10 juta) namun belum memerlukan plafon sebesar KUR Kecil yang mensyaratkan agunan tambahan dan kepesertaan BPJS Ketenagakerjaan.
Tanpa Agunan Tambahan
Berlaku untuk seluruh rentang plafon Rp10-100 juta, cukup dengan analisis kelayakan usaha oleh bank.
7 Pilihan Tenor
Fleksibilitas dari 12 hingga 60 bulan memungkinkan penyesuaian cicilan sesuai arus kas usaha.
Bunga Efektif 6%/Tahun
Jauh lebih ringan dibanding kredit komersial biasa yang bisa 2-3 kali lipat lebih tinggi.
Tabel Simulasi Angsuran KUR Mikro BRI (Semua Tenor)
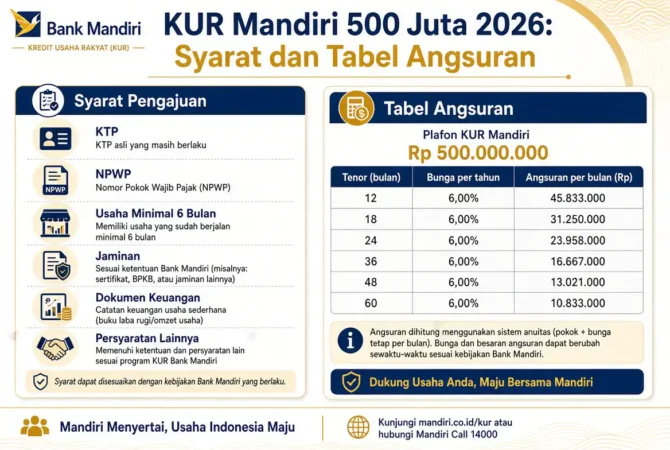
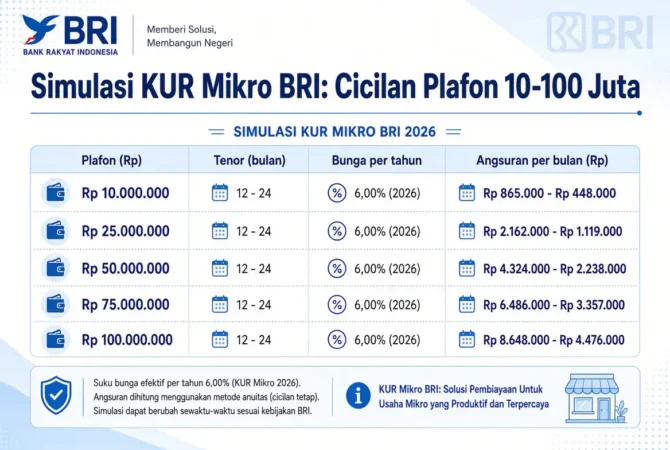
Berikut simulasi lengkap angsuran bulanan untuk berbagai kombinasi plafon dan tenor dalam kategori KUR Mikro, berdasarkan bunga efektif ±6% per tahun:
| Plafon | 12 bln | 18 bln | 24 bln | 30 bln | 36 bln | 48 bln | 60 bln |
|---|---|---|---|---|---|---|---|
| Rp10 juta | 865.000 | 591.000 | 450.000 | 365.000 | 320.000 | 255.000 | 196.000 |
| Rp20 juta | 1.730.000 | 1.182.000 | 900.000 | 730.000 | 640.000 | 510.000 | 392.000 |
| Rp30 juta | 2.595.000 | 1.773.000 | 1.350.000 | 1.095.000 | 960.000 | 765.000 | 588.000 |
| Rp50 juta | 4.325.000 | 2.955.000 | 2.250.000 | 1.825.000 | 1.600.000 | 1.275.000 | 980.000 |
| Rp75 juta | 6.488.000 | 4.433.000 | 3.375.000 | 2.738.000 | 2.400.000 | 1.913.000 | 1.470.000 |
| Rp100 juta | 8.650.000 | 5.910.000 | 4.500.000 | 3.650.000 | 3.200.000 | 2.550.000 | 1.960.000 |
Disclaimer: seluruh angka adalah simulasi ilustratif berdasarkan bunga efektif ±6% per tahun. Metode perhitungan bank (efektif menurun atau flat) bisa menghasilkan angka sedikit berbeda dari simulasi ini — selalu konfirmasi ke kalkulator resmi kur.bri.co.id atau petugas unit BRI sebelum mengajukan.
Analisis Kemampuan Bayar (DSR) Sebelum Memilih Tenor
Kesalahan paling umum pelaku usaha saat memilih KUR Mikro adalah terpaku pada plafon maksimal tanpa menghitung dulu rasio cicilan terhadap penghasilan bersih usaha (Debt Service Ratio/DSR). Idealnya, total cicilan bulanan tidak melebihi 30-35% dari penghasilan bersih usaha per bulan, agar arus kas untuk operasional dan kebutuhan pribadi tetap aman.
| Profil Usaha | Penghasilan Bersih/Bulan | Batas Cicilan Aman (35%) | Plafon & Tenor Realistis |
|---|---|---|---|
| Usaha kecil rintisan | Rp3.000.000 | Rp1.050.000 | Rp20 juta / 24 bulan |
| Usaha menengah stabil | Rp7.000.000 | Rp2.450.000 | Rp50 juta / 24 bulan |
| Usaha berkembang pesat | Rp15.000.000 | Rp5.250.000 | Rp100 juta / 24 bulan |
Dari tabel di atas terlihat bahwa memilih tenor lebih panjang tidak selalu berarti lebih “aman” — tenor pendek dengan plafon yang disesuaikan kemampuan bayar justru mengurangi total bunga yang dibayarkan sepanjang masa pinjaman, meski cicilan bulanannya terasa lebih besar.
Analisis penting: memilih tenor 60 bulan hanya karena cicilan bulanan terlihat kecil justru berisiko membuat total bunga yang dibayarkan sepanjang pinjaman jauh lebih besar dibanding tenor pendek — pertimbangkan total biaya, bukan hanya angka cicilan bulanan.
Syarat Khusus KUR Mikro yang Perlu Diperhatikan
- Usaha sudah berjalan minimal 6 bulan, dibuktikan dengan surat keterangan usaha atau NIB
- Tidak sedang menerima kredit produktif lain dari lembaga keuangan manapun
- Riwayat kredit bersih, tidak tercatat bermasalah di SLIK OJK
- NPWP wajib dilampirkan untuk plafon di atas Rp50 juta
- Memiliki buku tabungan BRI sebagai rekening pencairan dan pembayaran angsuran
Untuk penjelasan syarat dan dokumen secara lengkap di seluruh kategori KUR, silakan baca Syarat Pinjaman KUR BRI Terbaru.
Tips Memilih Kombinasi Plafon dan Tenor yang Tepat
Sebelum mengajukan, hitung dulu penghasilan bersih usaha rata-rata 3-6 bulan terakhir, bukan penghasilan terbaik yang pernah dicapai. Ajukan plafon sesuai kebutuhan modal riil, bukan plafon maksimal yang ditawarkan bank, karena semakin besar plafon yang diajukan tanpa kebutuhan jelas, semakin besar pula risiko proses verifikasi kelayakan usaha memakan waktu lebih lama. Bagi usaha dengan pendapatan musiman, pertimbangkan tenor yang sedikit lebih panjang untuk memberi ruang napas arus kas di bulan-bulan sepi, namun tetap hitung total bunga yang harus dibayar sepanjang masa pinjaman sebagai pembanding.
Untuk gambaran simulasi khusus plafon Rp50 juta di semua tenor, baca juga Tabel Angsuran KUR BRI Plafon 50 Juta, atau lihat overview lengkap 3 kategori KUR di Tabel Angsuran KUR BRI Terbaru 2026. Pengajuan resmi bisa dilakukan via kur.bri.co.id.
FAQ
Apakah KUR Mikro Rp100 juta wajib pakai agunan?
Tidak wajib agunan tambahan untuk seluruh rentang KUR Mikro (Rp10-100 juta) sesuai Permenko No. 1 Tahun 2026, meski bank tetap melakukan analisis kelayakan usaha sebagai dasar persetujuan.
Tenor berapa yang paling ideal untuk KUR Mikro?
Tidak ada tenor yang mutlak ideal — tergantung DSR masing-masing usaha. Tenor pendek menghemat total bunga, tenor panjang meringankan cicilan bulanan tapi menambah total bunga sepanjang pinjaman.
Baca Juga:
Bisakah mengajukan KUR Mikro Rp100 juta sekaligus di awal?
Bisa, namun sebagian bank cenderung lebih mudah menyetujui plafon bertahap terlebih dahulu bagi nasabah baru sebelum menaikkan ke plafon maksimal pada pengajuan berikutnya.
Apakah simulasi ini sama persis dengan angka final dari bank?
Tidak selalu. Simulasi ini bersifat ilustratif berdasarkan bunga efektif 6%/tahun; angka final ditentukan bank saat pengajuan berdasarkan metode perhitungan yang berlaku.
Apa yang terjadi jika DSR saya melebihi 35%?
Pengajuan berisiko lebih besar ditolak atau plafon yang disetujui dikurangi dari yang diajukan, karena bank menilai kemampuan bayar nasabah belum memadai untuk beban cicilan tersebut.
Kesimpulan
Simulasi angsuran KUR Mikro BRI di atas menunjukkan bahwa fleksibilitas 7 pilihan tenor memberi ruang besar bagi pelaku usaha untuk menyesuaikan cicilan dengan kapasitas arus kas masing-masing, namun kebebasan ini juga menuntut kedisiplinan menghitung DSR sebelum mengajukan plafon maksimal. Prinsip paling penting yang sering terlewat adalah bahwa tenor panjang bukan solusi otomatis — ia meringankan cicilan bulanan dengan konsekuensi total bunga yang lebih besar sepanjang masa pinjaman. Dengan memahami baik simulasi angsuran maupun analisis kemampuan bayar, pelaku usaha bisa mengajukan KUR Mikro dengan kombinasi plafon dan tenor yang benar-benar realistis, bukan sekadar tergiur angka plafon maksimal yang ditawarkan.