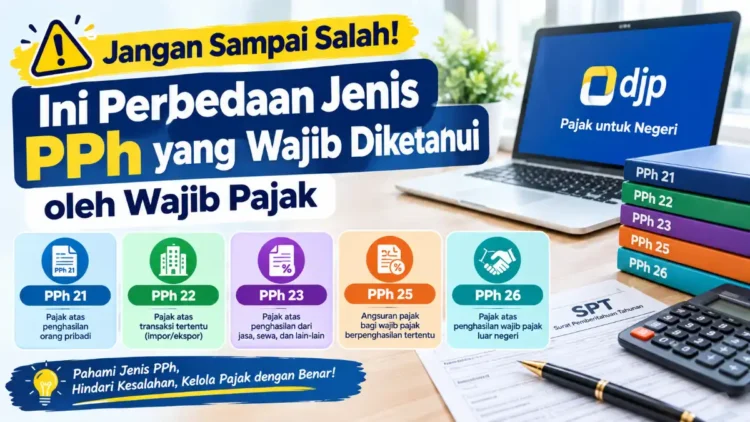
Sistem perpajakan di Indonesia dirancang dengan berbagai instrumen Pajak Penghasilan (PPh) yang memiliki karakteristik, subjek, objek, serta mekanisme pemotongan atau pemungutan yang berbeda-beda. Bagi masyarakat awam maupun pelaku bisnis profesional, memahami perbedaan jenis PPh bukan lagi sekadar pilihan, melainkan sebuah keharusan hukum guna menghindari risiko sanksi administrasi berupa denda maupun kurang bayar di kemudian hari.
Banyak wajib pajak sering kali keliru dalam mengidentifikasi kapan suatu transaksi dikenakan PPh Pasal 21 dan kapan harus menggunakan PPh Pasal 23. Kesalahan kecil dalam penerapan tarif atau jenis pajak ini dapat berakibat fatal pada laporan keuangan perusahaan maupun kepatuhan perpajakan pribadi (SPT Tahunan). Melalui artikel analitis dan edukatif ini, kita akan membedah tuntas seluk-beluk jenis PPh di Indonesia secara komprehensif berdasarkan panduan praktis perpajakan.
Analisis Lengkap 6 Jenis Pajak Penghasilan (PPh) Utama di Indonesia
Untuk memudahkan pemahaman Anda, mari kita telusuri satu per satu jenis PPh mulai dari subjek yang dituju, objek pengenaan pajak, hingga contoh nyata dalam praktik bisnis sehari-hari.
1. PPh Pasal 21: Pajak atas Penghasilan Pekerjaan dan Jasa Perorangan
- Ditujukan Untuk Siapa?: Karyawan tetap, pekerja lepas (freelancer), serta penerima pesangon.
- Dikenakan Atas Apa?: Gaji, upah, honorarium, tunjangan, atau imbalan jasa sehubungan dengan pekerjaan bebas.
- Contoh Nyata: Pemotongan bulanan atas gaji karyawan atau cicilan pajak penghasilan pekerja lepas agar beban pajak di akhir tahun tidak terlalu berat.
2. PPh Pasal 22: Pajak Kegiatan Impor dan Barang Mewah
- Ditujukan Untuk Siapa?: Importir, badan usaha, atau pemungut pajak tertentu yang melakukan transaksi perdagangan khusus.
- Dikenakan Atas Apa?: Kegiatan impor barang dari luar negeri atau penjualan barang-barang yang dikategorikan sangat mewah.
- Contoh Nyata: Pembelian barang atau pengadaan yang dilakukan oleh instansi pemerintah, atau proses impor bahan baku industri.
3. PPh Pasal 23: Pajak atas Modal, Sewa, dan Jasa Badan Usaha
- Ditujukan Untuk Siapa?: Wajib Pajak dalam negeri serta badan usaha milik negara maupun daerah (BUMN/BUMD).
- Dikenakan Atas Apa?: Pembayaran yang bersumber dari modal (seperti dividen, bunga, royalti) serta sewa atau jasa lain di luar cakupan PPh Pasal 21.
- Contoh Nyata: Potongan pajak saat perusahaan membayar jasa konsultan manajemen, kantor hukum, atau persewaan alat berat.
4. PPh Pasal 25: Angsuran Pajak Penghasilan Berjalan
- Ditujukan Untuk Siapa?: Wajib Pajak Orang Pribadi (WPOP) atau Badan Usaha yang memiliki kegiatan usaha aktif.
- Dikenakan Atas Apa?: Angsuran pajak bulanan yang dihitung secara proporsional dari sisa PPh terutang tahun pajak sebelumnya.
- Contoh Nyata: Pembayaran cicilan rutin setiap bulan oleh pengusaha agar pelunasan kewajiban pajak tahunan tidak menumpuk di akhir periode.
5. PPh Pasal 29: Pelunasan Pajak Kurang Bayar dalam SPT Tahunan
- Ditujukan Untuk Siapa?: Wajib Pajak Orang Pribadi maupun Badan yang mengalami kondisi kurang bayar pajak.
- Dikenakan Atas Apa?: Selisih kekurangan pembayaran PPh yang tercantum dan dihitung kembali saat pelaporan SPT Tahunan.
- Contoh Nyata: Kondisi di mana total pajak terutang dalam setahun bernilai lebih besar daripada total kredit pajak (pemotongan/pemungutan pihak lain plus angsuran PPh 25) yang sudah dibayar.
6. PPh Pasal 4 Ayat (2): Pajak Penghasilan yang Bersifat Final
- Ditujukan Untuk Siapa?: Seluruh Wajib Pajak, baik Orang Pribadi maupun Badan Usaha yang bertransaksi pada objek pajak tertentu.
- Dikenakan Atas Apa?: Penghasilan yang pajaknya bersifat final, artinya sudah selesai dan tidak bisa dikreditkan lagi di akhir tahun, seperti sewa tanah/bangunan, omzet UMKM, hingga bunga deposito.
- Contoh Nyata: Pembayaran pajak sewa ruko/kontrakan atau penerapan tarif pajak UMKM sebesar 0,5% dari omzet bulanan.
Tips Penting: Membedah PPh 21 vs PPh 23
Salah satu kebingungan paling umum di kalangan profesional perpajakan adalah batasan antara PPh 21 dan PPh 23. Ingat kaidah dasar berikut:
- PPh 21 umumnya diperuntukkan bagi imbalan jasa yang diberikan kepada perorangan (individu).
- PPh 23 umumnya diperuntukkan bagi pembayaran jasa kepada badan usaha atau transaksi yang bersumber dari bentuk modal dan aset perusahaan.
Pertanyaan yang Sering Diajukan (FAQ)
1. Apa itu pajak yang bersifat final dalam PPh 4 ayat 2?
Pajak final berarti penghasilan yang dikenakan pajak tersebut tidak akan dihitung ulang atau digabungkan dengan penghasilan kena pajak lainnya saat pelaporan SPT Tahunan.
2. Mengapa wajib pajak badan wajib membayar PPh Pasal 25?
PPh 25 berfungsi sebagai instrumen cicilan bulanan agar wajib pajak tidak merasa terbebani secara finansial saat harus melunasi kekurangan pajak yang besar di akhir tahun buku.
3. Siapa yang bertanggung jawab memotong PPh 21 dan PPh 23?
Pihak pemberi kerja, bendaharawan, atau badan usaha yang melakukan pembayaran kepada penerima penghasilan atau vendorlah yang memiliki kewajiban hukum untuk memotong dan menyetorkan pajak tersebut.
Kesimpulan
Memahami karakteristik dan perbedaan jenis PPh di Indonesia merupakan fondasi penting dalam menciptakan tata kelola keuangan yang sehat, baik untuk skala personal maupun korporasi profesional. Dengan mengenali subjek, objek, serta contoh nyata dari PPh 21, 22, 23, 25, 29, hingga PPh 4 ayat 2, wajib pajak dapat menghindari kesalahan administrasi, meminimalisir risiko sanksi pajak, serta mengoptimalkan kepatuhan perpajakan secara akurat. Selalu pastikan untuk selalu memantau pembaruan regulasi perpajakan terkini agar strategi finansial bisnis Anda senantiasa selaras dengan ketentuan hukum yang berlaku.