Daftar Isi:
- Apa Itu Deposito
- Syarat dan Persiapan Sebelum Membuka
- Cara Buka Deposito lewat Aplikasi Mobile Banking
- Cara Buka Deposito di Kantor Cabang
- Memahami ARO dan Non-ARO
- Cara Memilih Tenor yang Tepat
- Contoh Hitungan Bunga dan Pajak
- Pencairan Sebelum Jatuh Tempo
- Penjaminan LPS: Yang Sering Terlewat
- Kesalahan yang Sering Terjadi
- FAQ
- Kesimpulan
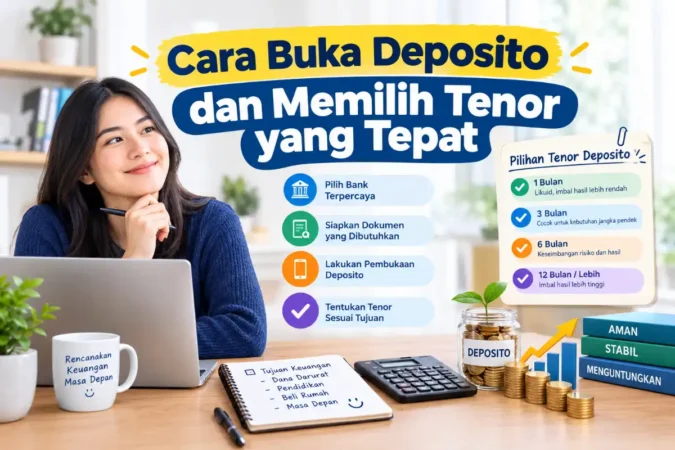
Deposito sering dianggap urusan “orang yang sudah punya banyak uang”. Padahal ini salah satu produk simpanan paling sederhana untuk menjaga uang tetap aman sambil mendapat bunga yang pasti. Yang membuat pemula ragu biasanya hal teknis: dokumen apa yang disiapkan, apa itu ARO, dan tenor berapa yang paling pas.
Artikel ini membahas cara buka deposito lewat aplikasi maupun kantor bank, perbedaan ARO dan non-ARO, cara memilih tenor sesuai tujuan, hitungan bunga setelah pajak, serta syarat penjaminan LPS yang sering terlewat.
1 sampai 24 bulanpilihan tenor yang umum ditawarkan bank
20%pajak final atas bunga deposito
3,75%tingkat bunga penjaminan LPS bank umum, Okt 2026 sampai Jan 2027
Apa Itu Deposito
Deposito adalah simpanan pada bank yang penarikannya hanya dapat dilakukan dalam jangka waktu tertentu sesuai perjanjian antara nasabah dan bank. Sebagai gantinya, bank memberi bunga yang ditetapkan sejak awal dan biasanya lebih tinggi daripada tabungan biasa. Ada harga yang harus dibayar: dana tidak bebas ditarik kapan saja, dan pencairan sebelum jatuh tempo umumnya dikenai ketentuan khusus.
Karena sifatnya terkunci tetapi pasti, deposito cocok sebagai tempat dana yang rencana pemakaiannya jelas atau sebagai lapisan cadangan. Perbandingannya dengan tabungan dan reksadana pasar uang untuk dana darurat ada di artikel dana darurat: tabungan, deposito, atau reksadana pasar uang.
Syarat dan Persiapan Sebelum Membuka
Syarat bisa berbeda tiap bank, tetapi umumnya meliputi:
- Identitas: KTP, dan sebagian bank meminta NPWP.
- Rekening sumber: rekening tabungan atau giro di bank yang sama untuk menarik dana penempatan dan menerima bunga atau pokok.
- Dana penempatan: sesuai nominal minimum bank. Besarnya berbeda-beda, jadi cek di produk yang Anda pilih.
- Pemahaman dokumen produk: bank wajib menyediakan ringkasan informasi produk dan layanan (RIPLAY) yang menjelaskan manfaat, risiko, biaya, dan pajak. Bacalah sebelum menyetujui.
Saat membuka lewat kantor cabang, Anda juga biasanya mengisi formulir pembukaan rekening deposito dan menerima bukti penempatan berupa advis deposito.
Cara Buka Deposito lewat Aplikasi Mobile Banking
Lewat aplikasi, prosesnya biasanya cepat dan bisa dilakukan dari rumah. Tampilan menu tiap bank berbeda, tetapi alurnya mirip:
- Masuk ke aplikasi dan pilih menu Deposito. Pilih deposito rupiah, lalu buka deposito baru.
- Pilih sumber dana. Tentukan rekening yang akan didebet untuk penempatan.
- Tentukan nominal dan tenor. Pilihan tenor di banyak bank berkisar dari 1, 3, 6, 12, sampai 24 bulan.
- Periksa bunga yang ditawarkan. Perhatikan angka bunga per tahun untuk tenor yang Anda pilih dan apakah ada ketentuan khusus.
- Pilih metode perpanjangan. Tentukan apakah deposito berakhir atau diperpanjang otomatis (ARO). Bagian berikutnya menjelaskan pilihannya.
- Tinjau dan konfirmasi. Cek ringkasan, lalu konfirmasi dengan PIN atau verifikasi yang diminta. Simpan bukti penempatan.
Cara Buka Deposito di Kantor Cabang
Jalur ini cocok bila Anda ingin bertanya langsung atau menempatkan dana dalam jumlah besar. Datang dengan KTP dan dokumen yang diminta, sampaikan nominal serta tenor yang diinginkan, isi formulir, lalu setorkan dana. Setelah selesai, Anda menerima advis deposito sebagai bukti. Minta petugas menjelaskan bunga, pajak, ketentuan pencairan dini, dan status penjaminan LPS.
Memahami ARO dan Non-ARO
ARO adalah singkatan dari Automatic Roll Over, yaitu perpanjangan otomatis saat jatuh tempo. Pilihan ini menentukan apa yang terjadi pada dana Anda ketika tenor berakhir:
| Jenis | Yang terjadi saat jatuh tempo | Cocok untuk |
|---|---|---|
| Non-ARO | Pokok dan bunga dikembalikan ke rekening Anda, deposito tidak diperpanjang | Dana yang sudah punya tujuan pada tanggal tertentu |
| ARO pokok | Pokok diperpanjang dengan tenor yang sama, bunga ditransfer ke rekening Anda | Anda ingin bunga sebagai penghasilan rutin |
| ARO pokok dan bunga | Bunga ditambahkan ke pokok lalu seluruhnya diperpanjang | Anda ingin bunga ikut berbunga dan tidak butuh pencairan rutin |
Perhatikan: pada ARO pokok dan bunga, deposito umumnya tidak dicairkan otomatis saat jatuh tempo, kecuali Anda mencairkannya secara manual. Kalau dananya ternyata dibutuhkan pada tanggal tertentu, pilih non-ARO atau ARO pokok, dan ingat jadwal jatuh temponya.
Baca Juga:
Cara Memilih Tenor yang Tepat
Tenor sebaiknya dipilih dari kapan uang itu mungkin dibutuhkan, bukan dari bunga paling tinggi. Berikut panduan praktisnya:
| Tenor | Cocok untuk | Catatan |
|---|---|---|
| 1 bulan (ARO) | Dana darurat atau dana yang mungkin dibutuhkan sewaktu-waktu | Paling fleksibel, bunga umumnya paling rendah |
| 3 bulan | Dana untuk kebutuhan dalam beberapa bulan, misalnya biaya sekolah atau pajak | Keseimbangan antara fleksibilitas dan bunga |
| 6 bulan | Dana yang rencana pakainya jelas dalam setengah tahun | Pastikan tidak tertukar dengan dana darurat |
| 12 bulan | Dana yang yakin tidak akan dipakai selama setahun | Bunga bisa lebih baik, tetapi dana terkunci lebih lama |
| 24 bulan | Tujuan jangka menengah yang sangat pasti | Jarang dipilih untuk dana yang mungkin dibutuhkan mendadak |
Ada satu logika tambahan soal arah bunga. Kalau suku bunga cenderung naik, tenor pendek memberi kesempatan memperpanjang di bunga yang lebih tinggi. Kalau cenderung turun, tenor lebih panjang mengunci bunga yang sekarang. Tidak ada yang bisa memastikan arahnya, jadi jangan menjadikannya satu-satunya dasar keputusan. Untuk dana darurat, tenor pendek dengan perpanjangan otomatis hampir selalu lebih masuk akal. Berapa besar dana darurat yang perlu Anda siapkan dibahas di cara menghitung dana darurat untuk lajang, menikah, dan freelancer.
Contoh Hitungan Bunga dan Pajak
Misalkan Anda menempatkan Rp20 juta dengan bunga 3,75 persen per tahun. Angka berikut perkiraan untuk ilustrasi, karena bank memakai perhitungan hari yang bisa sedikit berbeda.
| Skenario | Bunga kotor | Pajak 20 persen | Bunga bersih |
|---|---|---|---|
| Tenor 12 bulan | Rp750.000 | Rp150.000 | Rp600.000 |
| Tenor 3 bulan (per periode) | Rp187.500 | Rp37.500 | Rp150.000 |
Artinya, bunga bersih setahun pada contoh itu sekitar Rp600.000, atau 3 persen dari pokok. Selalu bandingkan produk dengan angka setelah pajak, bukan angka bunga yang tertera di brosur.
Pencairan Sebelum Jatuh Tempo
Deposito bisa dicairkan lebih awal, tetapi biasanya ada konsekuensi seperti penalti atau bunga yang dihitung lebih rendah. Besarnya diatur tiap bank dan tercantum di ringkasan informasi produk. Karena itu, baca ketentuan ini sebelum menempatkan dana. Beberapa bank juga menyediakan deposito jangka sangat pendek, misalnya deposito on call dengan jangka beberapa hari, yang bunganya lebih rendah tetapi lebih fleksibel.
Penjaminan LPS: Yang Sering Terlewat
Deposito di bank umum dijamin LPS hingga Rp2 miliar per nasabah per bank, asalkan memenuhi syarat. Syarat utamanya ada tiga: simpanan tercatat di pembukuan bank, bunga tidak melebihi tingkat bunga penjaminan, dan nasabah tidak melakukan tindakan yang merugikan bank. Per 1 Oktober 2026 sampai 31 Januari 2027, tingkat bunga penjaminan simpanan rupiah di bank umum adalah 3,75 persen, dan untuk BPR 6,25 persen.
Dua implikasinya. Pertama, bunga yang ditawarkan di atas batas itu bisa membuat simpanan tidak lagi memenuhi kriteria dijamin. Kedua, kalau dana Anda melebihi Rp2 miliar, pertimbangkan menyebarnya ke beberapa bank. Bunga BPR yang lebih tinggi memang menarik, tetapi pastikan Anda memahami risiko dan status penjaminannya sebelum menempatkan dana di sana.
Kesalahan yang Sering Terjadi
- Memilih tenor panjang untuk dana yang mungkin dibutuhkan mendadak. Akhirnya terpaksa mencairkan dini dan kena penalti.
- Tergiur bunga tertinggi tanpa cek penjaminan. Bunga di atas batas LPS bisa membuat simpanan tidak dijamin.
- Salah memilih ARO. Dana yang dibutuhkan pada tanggal tertentu justru ikut diperpanjang.
- Membandingkan bunga kotor. Hasil bersih setelah pajak bisa berbeda jauh dari perkiraan.
- Menaruh seluruh dana di satu deposito. Sisakan sebagian di tabungan atau instrumen yang lebih cair. Alternatif yang cair dalam beberapa hari dijelaskan di cara beli reksadana pasar uang pertama kali.
- Lupa jadwal jatuh tempo. Catat tanggalnya, terutama untuk deposito non-ARO.
Ingin tahu batas bunga yang masih dijamin LPS?
Cek tingkat bunga penjaminan terbaru dan syarat penjaminan simpanan di lps.go.id sebelum menempatkan dana di deposito.
FAQ
Berapa minimal buka deposito?
Berbeda-beda tiap bank dan produk. Cek ketentuan nominal minimum pada ringkasan informasi produk bank yang Anda pilih.
Baca Juga:
Apa bedanya ARO dan non-ARO?
Pada ARO, deposito diperpanjang otomatis saat jatuh tempo. Pada non-ARO, pokok dan bunga dikembalikan ke rekening dan deposito berakhir.
Tenor deposito berapa yang paling baik?
Tergantung kapan dana mungkin dibutuhkan. Untuk dana darurat, tenor satu bulan dengan perpanjangan otomatis lebih fleksibel. Untuk dana yang yakin tidak dipakai, tenor lebih panjang bisa memberi bunga lebih baik.
Apakah bunga deposito kena pajak?
Ya, bunga deposito dikenai pajak penghasilan final sebesar 20 persen, sehingga bunga bersih lebih kecil dari angka yang tertera.
Apakah deposito bisa dicairkan sebelum jatuh tempo?
Bisa, tetapi umumnya ada penalti atau bunga dihitung lebih rendah. Ketentuannya tercantum di ringkasan informasi produk masing-masing bank.
Apakah semua deposito dijamin LPS?
Tidak otomatis. Penjaminan berlaku hingga Rp2 miliar per nasabah per bank dengan syarat tertentu, termasuk bunga yang tidak melebihi tingkat bunga penjaminan. Per Oktober 2026, batasnya 3,75 persen untuk rupiah di bank umum.
Kesimpulan
Membuka deposito sebenarnya tidak rumit. Yang menentukan hasilnya adalah tiga keputusan kecil: tenor yang sesuai kapan uang dibutuhkan, jenis ARO yang cocok dengan tujuan, dan pengecekan bunga terhadap batas penjaminan LPS. Banyak orang sibuk membandingkan selisih bunga beberapa persepuluh persen, padahal kesalahan memilih tenor atau pencairan dini sering lebih mahal daripada selisih itu. Mulailah dari tenor pendek untuk dana yang mungkin dibutuhkan, tenor lebih panjang untuk dana yang pasti tidak dipakai, dan selalu hitung hasil bersih setelah pajak. Dengan cara itu, deposito bekerja sebagai pelengkap tabungan yang cair dan investasi yang lebih berisiko, bukan sebagai tempat menyimpan segalanya.