Daftar Isi:
- Contoh Slip Gaji Karyawan Swasta dengan Potongan Pajak TER
- Struktur Umum Slip Gaji dengan Potongan TER
- Contoh Slip Gaji Kategori A: Farah Anisa, Staff Marketing
- Contoh Slip Gaji Kategori B: Reza Firmansyah, Staff IT
- Contoh Slip Gaji Kategori C: Wahyu Setiadi, Supervisor Produksi
- Ringkasan Perbandingan Ketiga Slip
- Cara Membaca Setiap Komponen Slip Gaji
- Variasi Skema yang Perlu Diketahui: Gross, Nett, dan Gross-Up
- Kesimpulan
Panduan Payroll & Literasi Finansial Karyawan
Contoh Slip Gaji Karyawan Swasta dengan Potongan Pajak TER
Tiga contoh slip gaji lengkap (Kategori A, B, C) plus panduan membaca setiap komponen agar Anda tidak lagi bingung dengan angka di slip gaji sendiri.
Bagi banyak karyawan swasta, terutama yang baru pertama kali bekerja, slip gaji sering terasa seperti daftar angka yang sulit dipahami. Sejak skema Tarif Efektif Rata-rata (TER) diberlakukan untuk PPh 21, komponen potongan pajak pun berubah cara hitungnya. Artikel ini menyajikan contoh slip gaji karyawan swasta dengan potongan pajak TER untuk tiga kategori sekaligus (A, B, dan C), dilengkapi panduan membaca setiap barisnya dan tips memastikan slip gaji Anda sudah benar.
3 ContohSlip gaji kategori A, B, C
4 PotonganWajib di setiap slip
PMK 168/2023Dasar tarif TER
Rp10.547.400Batas atas upah BPJS JP
Struktur Umum Slip Gaji dengan Potongan TER
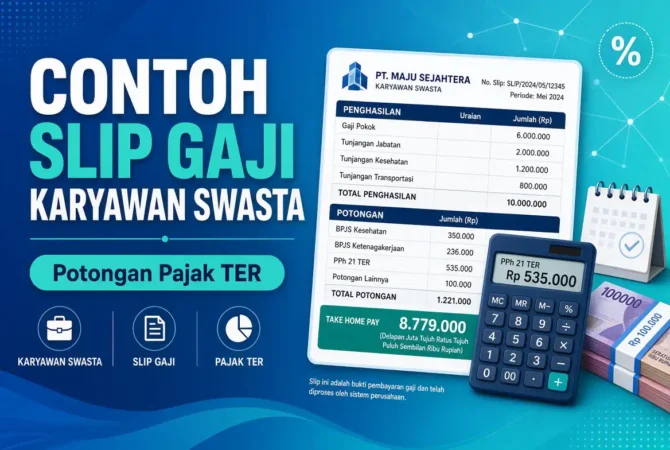
Sebelum masuk ke contoh, penting memahami bahwa slip gaji dengan TER umumnya terdiri dari tiga blok: pendapatan (gaji pokok dan tunjangan), potongan (PPh 21 dan BPJS), serta gaji bersih sebagai hasil akhir. Perbedaan utama dengan slip gaji era sebelum TER adalah baris PPh 21 sekarang hanya menampilkan satu angka hasil perkalian tarif TER dengan penghasilan bruto, tanpa perlu mencantumkan rincian PTKP dan biaya jabatan setiap bulan seperti metode lama.
Contoh Slip Gaji Kategori A: Farah Anisa, Staff Marketing
Farah berstatus lajang tanpa tanggungan (TK/0).
PT NUSANTARA KREATIF MEDIA
Farah Anisa | Staff Marketing | TK/0 (TER A) | Agustus 2026| Gaji Pokok | Rp5.500.000 |
| Tunjangan Jabatan | Rp700.000 |
| Tunjangan Transport/Makan | Rp600.000 |
| PPh 21 (TER A, 1,25%) | -Rp85.000 |
| BPJS Kesehatan (1%) | -Rp62.000 |
| BPJS JHT (2%) | -Rp124.000 |
| BPJS JP (1%) | -Rp62.000 |
| GAJI BERSIH | Rp6.467.000 |
Contoh Slip Gaji Kategori B: Reza Firmansyah, Staff IT
Reza berstatus menikah dengan 1 tanggungan (K/1).
PT NUSANTARA KREATIF MEDIA
Reza Firmansyah | Staff IT | K/1 (TER B) | Agustus 2026| Gaji Pokok | Rp9.000.000 |
| Tunjangan Jabatan | Rp1.200.000 |
| Tunjangan Transport/Makan | Rp800.000 |
| PPh 21 (TER B, 2%) | -Rp220.000 |
| BPJS Kesehatan (1%) | -Rp102.000 |
| BPJS JHT (2%) | -Rp204.000 |
| BPJS JP (1%) | -Rp102.000 |
| GAJI BERSIH | Rp10.372.000 |
Contoh Slip Gaji Kategori C: Wahyu Setiadi, Supervisor Produksi
Wahyu berstatus lajang dengan 3 tanggungan (TK/3), jumlah maksimal yang diakui dalam sistem PTKP.
PT NUSANTARA KREATIF MEDIA
Wahyu Setiadi | Supervisor Produksi | TK/3 (TER C) | Agustus 2026| Gaji Pokok | Rp10.000.000 |
| Tunjangan Jabatan | Rp1.500.000 |
| Tunjangan Transport/Makan | Rp1.000.000 |
| PPh 21 (TER C, 3%) | -Rp375.000 |
| BPJS Kesehatan (1%) | -Rp115.000 |
| BPJS JHT (2%) | -Rp230.000 |
| BPJS JP (1%, dasar dibatasi Rp10.547.400) | -Rp105.474 |
| GAJI BERSIH | Rp11.674.526 |
Perhatikan slip Wahyu: karena dasar upahnya (Rp11,5 juta) melebihi batas atas BPJS JP (Rp10.547.400), potongan JP dihitung dari angka batas atas tersebut, bukan dari dasar upah penuh. Ini sering jadi sumber kebingungan karyawan bergaji tinggi yang mengira potongan BPJS-nya salah hitung.
Ringkasan Perbandingan Ketiga Slip
| Komponen | Farah (A) | Reza (B) | Wahyu (C) |
|---|---|---|---|
| Penghasilan Bruto | Rp6.800.000 | Rp11.000.000 | Rp12.500.000 |
| Tarif TER | 1,25% | 2% | 3% |
| PPh 21 | Rp85.000 | Rp220.000 | Rp375.000 |
| Total BPJS | Rp248.000 | Rp408.000 | Rp450.474 |
| Gaji Bersih | Rp6.467.000 | Rp10.372.000 | Rp11.674.526 |
Semakin lengkap Anda memahami setiap baris di slip gaji, semakin mudah pula mendeteksi kejanggalan — mulai dari kesalahan kategori TER, dasar BPJS yang keliru, hingga lupa menerapkan batas atas upah JP seperti pada kasus Wahyu di atas.
Cara Membaca Setiap Komponen Slip Gaji
Penghasilan Bruto
Total seluruh pendapatan sebelum potongan apa pun, menjadi dasar perhitungan PPh 21 sesuai tarif TER kategori Anda.
Dasar Upah BPJS
Hanya menjumlahkan gaji pokok dan tunjangan tetap (jabatan), tidak termasuk tunjangan tidak tetap seperti transport dan makan.
Gaji Bersih
Angka final yang benar-benar masuk ke rekening Anda, setelah dikurangi PPh 21 dan seluruh potongan BPJS.
Variasi Skema yang Perlu Diketahui: Gross, Nett, dan Gross-Up
Ketiga contoh di atas memakai skema gross, di mana karyawan menanggung sendiri PPh 21 dari gajinya. Sebagian perusahaan memakai skema nett (perusahaan menanggung penuh PPh 21 karyawan) atau gross-up (perusahaan memberi tunjangan pajak yang besarnya setara PPh 21 terutang). Jika slip gaji Anda tidak menampilkan potongan PPh 21 sama sekali namun ada baris “Tunjangan Pajak”, kemungkinan perusahaan Anda memakai skema nett atau gross-up, bukan berarti Anda bebas pajak.
Kenapa potongan BPJS Wahyu tidak sesuai persentase penuh dari gajinya?
Karena dasar upah BPJS JP dibatasi maksimal Rp10.547.400, sehingga karyawan dengan gaji di atas angka tersebut tetap dipotong berdasarkan batas atas ini, bukan gaji penuh.
Apakah tunjangan tidak tetap ikut dipotong BPJS?
Tidak. Tunjangan tidak tetap seperti transport dan makan tidak masuk dasar perhitungan BPJS, hanya ikut dihitung dalam penghasilan bruto untuk PPh 21.
Apakah slip gaji tanpa baris PPh 21 berarti bebas pajak?
Belum tentu. Bisa jadi perusahaan memakai skema nett atau gross-up, di mana PPh 21 tetap dibayarkan namun ditanggung atau dikompensasi perusahaan, bukan dipotong langsung dari gaji karyawan.
Bagaimana cara memastikan kategori TER saya sudah benar?
Cek status PTKP Anda ke HR (TK/0, K/1, dst), lalu cocokkan dengan pembagian tiga kategori: TK/0 dan TK/1 & K/0 masuk A, TK/2 & K/1 dan TK/3 & K/2 masuk B, dan TK/3 masuk C.
Apakah ketiga contoh slip ini berlaku sama di semua perusahaan?
Struktur dasarnya umum berlaku, namun nominal tunjangan dan kebijakan tambahan (skema gross/nett, potongan pinjaman, dsb) bisa berbeda tergantung kebijakan masing-masing perusahaan.
Baca Juga:
Ingin simulasi lebih dalam khusus perbandingan Kategori A dan B?
Lihat Simulasi Detail Slip Gaji A & BKesimpulan
Contoh slip gaji karyawan swasta dengan potongan pajak TER di atas menunjukkan bahwa meski formatnya terlihat serupa antar kategori, detail perhitungan di baliknya cukup bervariasi, mulai dari tarif TER yang berjenjang hingga batas atas upah BPJS yang sering terlewat. Memahami struktur ini membantu Anda membaca slip gaji sendiri secara kritis, bukan sekadar melihat angka akhir di baris gaji bersih.
Jika ada komponen di slip gaji Anda yang tidak sesuai dengan pola pada ketiga contoh ini, jangan ragu menanyakan langsung ke HR atau bagian payroll perusahaan, karena setiap perbedaan biasanya punya penjelasan spesifik terkait kebijakan internal atau komponen tambahan yang belum tercakup dalam contoh umum semacam ini.