Panduan Perpajakan & Payroll
Simulasi Pajak TER PPh 21 2026: Contoh Slip Gaji Kategori A & B Lengkap
Dua contoh slip gaji nyata — Kategori A dan Kategori B — lengkap dengan simulasi perhitungan pajak dan analisis perbandingan.
Membaca penjelasan tentang kategori TER A dan B secara teori kadang belum cukup untuk benar-benar memahami dampaknya pada gaji yang diterima. Artikel ini menyajikan simulasi pajak TER PPh 21 2026 dalam bentuk konkret: dua contoh slip gaji lengkap, satu untuk karyawan Kategori A dan satu untuk Kategori B, disertai perhitungan detail dan analisis kenapa hasilnya bisa berbeda meski keduanya bekerja di perusahaan yang sama.
2 ContohSlip gaji lengkap A & B
PMK 168/2023Dasar tarif TER
4 KomponenPotongan wajib per slip
Rp30.000Selisih PPh 21 kedua contoh
Recap Singkat: Kategori A dan B dalam TER
Kategori A
PTKP TK/0 (lajang tanpa tanggungan) dan TK/1 & K/0 (lajang 1 tanggungan atau menikah tanpa tanggungan) — kelompok paling umum untuk karyawan awal karier.
Kategori B
PTKP TK/2 & K/1 (lajang 2 tanggungan atau menikah 1 tanggungan) dan TK/3 & K/2 — umum untuk karyawan yang sudah berkeluarga dengan anak.
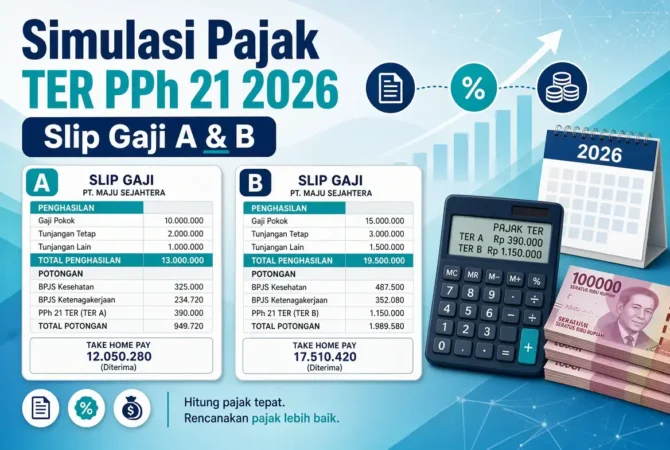
Contoh Slip Gaji Kategori A: Nadia Pratiwi, Staff HR
Nadia berstatus lajang tanpa tanggungan (TK/0), sehingga masuk Kategori A.
SLIP GAJI – PT SINAR ABADI TEKNOLOGI
Periode: Agustus 2026 | Nadia Pratiwi | TK/0 (TER A)| Pendapatan | |
| Gaji Pokok | Rp6.500.000 |
| Tunjangan Jabatan | Rp700.000 |
| Tunjangan Transport/Makan | Rp800.000 |
| Potongan | |
| PPh 21 (TER A, 1,5% × Rp8.000.000) | Rp120.000 |
| BPJS Kesehatan (1% × Rp7.200.000) | Rp72.000 |
| BPJS JHT (2% × Rp7.200.000) | Rp144.000 |
| BPJS JP (1% × Rp7.200.000) | Rp72.000 |
| GAJI BERSIH (TAKE HOME PAY) | Rp7.592.000 |
Contoh Slip Gaji Kategori B: Andika Wijaya, Staff Produksi
Andika berstatus menikah dengan 1 tanggungan (K/1), sehingga masuk Kategori B.
SLIP GAJI – PT SINAR ABADI TEKNOLOGI
Periode: Agustus 2026 | Andika Wijaya | K/1 (TER B)| Pendapatan | |
| Gaji Pokok | Rp8.000.000 |
| Tunjangan Jabatan | Rp1.000.000 |
| Tunjangan Transport/Makan | Rp1.000.000 |
| Potongan | |
| PPh 21 (TER B, 1,5% × Rp10.000.000) | Rp150.000 |
| BPJS Kesehatan (1% × Rp9.000.000) | Rp90.000 |
| BPJS JHT (2% × Rp9.000.000) | Rp180.000 |
| BPJS JP (1% × Rp9.000.000) | Rp90.000 |
| GAJI BERSIH (TAKE HOME PAY) | Rp9.490.000 |
Perbandingan Kedua Slip Gaji
| Komponen | Nadia (Kategori A) | Andika (Kategori B) |
|---|---|---|
| Total Penghasilan Bruto | Rp8.000.000 | Rp10.000.000 |
| Tarif TER yang Berlaku | 1,5% | 1,5% |
| PPh 21 Bulanan | Rp120.000 | Rp150.000 |
| Total Potongan BPJS | Rp288.000 | Rp360.000 |
| Gaji Bersih | Rp7.592.000 | Rp9.490.000 |
Menariknya, kedua slip ini kebetulan berada di tarif TER yang sama (1,5%), meski kategorinya berbeda — ini terjadi karena penghasilan bruto Andika (Rp10 juta) jatuh pada lapisan tarif TER B yang secara kebetulan bertemu di persentase yang sama dengan lapisan tarif TER A milik Nadia (Rp8 juta). Selisih PPh 21 sebesar Rp30.000 murni disebabkan perbedaan nominal penghasilan bruto, bukan perbedaan persentase tarif.
Contoh ini membuktikan kesalahpahaman umum bahwa “kategori lebih tinggi selalu berarti pajak lebih rendah” tidak selalu benar — yang menentukan besaran PPh 21 adalah kombinasi antara kategori TER dan di lapisan mana penghasilan bruto tersebut jatuh, bukan kategori semata.
Analisis: Kenapa Simulasi Ini Penting bagi HRD dan Karyawan
Bagi HRD, simulasi berbasis slip gaji nyata seperti ini membantu menjelaskan ke karyawan kenapa potongan pajak mereka berbeda dari rekan kerja, meski sama-sama menerima kenaikan gaji tahun ini. Kesalahpahaman yang sering muncul adalah anggapan bahwa karyawan berkeluarga otomatis membayar pajak jauh lebih kecil — padahal seperti terlihat pada contoh Andika, penghasilan bruto yang lebih tinggi tetap bisa menghasilkan PPh 21 nominal lebih besar meski kategorinya “lebih menguntungkan”.
Bagi karyawan, memahami slip gaji sendiri secara detail seperti ini juga membantu proses negosiasi gaji. Kenaikan gaji pokok yang terlihat besar di atas kertas bisa saja hanya menghasilkan kenaikan take-home pay yang lebih kecil dari perkiraan, karena penghasilan bruto baru berpindah ke lapisan tarif TER yang lebih tinggi.
Kenapa tarif TER Nadia dan Andika sama meski kategorinya beda?
Karena tabel TER disusun berjenjang berdasarkan lapisan gaji yang berbeda tiap kategori, ada kebetulan di mana lapisan tarif Kategori A pada gaji Rp8 juta bertemu persentase yang sama dengan lapisan tarif Kategori B pada gaji Rp10 juta.
Apakah slip gaji ini sudah termasuk seluruh komponen wajib?
Ya, mencakup PPh 21 dan tiga komponen BPJS (Kesehatan, JHT, JP) yang menjadi potongan wajib standar bagi karyawan swasta.
Apakah dasar perhitungan BPJS sama dengan dasar PPh 21?
Tidak. Dasar BPJS hanya menjumlahkan gaji pokok dan tunjangan tetap (jabatan), sementara PPh 21 dihitung dari total penghasilan bruto termasuk tunjangan tidak tetap seperti transport dan makan.
Bagaimana jika gaji saya berbeda dari kedua contoh ini?
Gunakan tabel TER resmi sesuai kategori Anda dan cocokkan penghasilan bruto Anda ke lapisan yang sesuai, atau gunakan kalkulator interaktif untuk hasil instan.
Apakah simulasi ini berlaku sepanjang tahun?
Simulasi ini berlaku untuk masa pajak Januari-November. Pada Desember, dilakukan rekonsiliasi menggunakan tarif progresif Pasal 17 UU PPh untuk menentukan PPh 21 final setahun.
Ingin coba simulasi dengan angka gaji Anda sendiri secara instan?
Baca Juga:
Kesimpulan
Simulasi pajak TER PPh 21 2026 lewat contoh slip gaji Kategori A dan B di atas menunjukkan bahwa memahami potongan pajak tidak cukup hanya dengan mengetahui kategori PTKP, tetapi juga perlu melihat di lapisan mana penghasilan bruto Anda jatuh pada tabel tarif. Dua karyawan dengan kategori berbeda bisa saja membayar tarif persentase yang sama, atau sebaliknya, dua karyawan dengan kategori yang sama bisa membayar tarif berbeda tergantung besaran gajinya.
Gunakan kedua contoh slip gaji di atas sebagai referensi untuk memverifikasi slip gaji Anda sendiri, dan jangan ragu berkonsultasi dengan bagian HR atau payroll perusahaan jika ada komponen yang terasa janggal dibanding simulasi standar semacam ini.