Daftar Isi:
PANDUAN PAJAK BADAN 2026
Sistem pelaporan pajak Indonesia memasuki era baru dengan implementasi penuh Coretax DJP sebagai platform utama untuk lapor SPT Tahunan Badan. Seluruh wajib pajak badan kini wajib menggunakan Coretax untuk melaporkan SPT Tahunan PPh, menggantikan DJP Online dan e-Form PDF yang digunakan sebelumnya.
Panduan ini menjelaskan cara lapor SPT Tahunan Badan secara informatif dan edukatif, mencakup aktivasi akun, struktur formulir terbaru, dokumen pendukung, serta tenggat waktu yang berlaku — cocok bagi UMKM hingga perusahaan besar yang ingin memenuhi kewajiban dengan benar dan tepat waktu.
Perubahan Sistem Pelaporan SPT Tahunan Badan
Direktorat Jenderal Pajak (DJP) menetapkan bahwa mulai tahun pajak 2025 (dilaporkan pada 2026), lapor SPT Badan melalui Coretax menjadi mandatori berdasarkan Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025. Perubahan utamanya:
Bukan Lagi “Formulir 1771”
Sebutan resmi berubah menjadi Induk SPT + Lampiran, dengan 10 pernyataan transaksi (sebelumnya hanya 2) yang menentukan lampiran mana yang wajib diisi.
Lampiran L1 per Sektor Usaha
Laporan keuangan kini mengikuti 12 jenis sektor usaha berbeda (Umum, Perdagangan, Jasa, Bank, dll.), bukan format seragam seperti 1771-I s.d. 1771-VI dulu.
Validasi Real-Time
Sistem memeriksa konsistensi data secara berlapis selama pengisian, bukan hanya saat SPT dikirim seperti di DJP Online lama.
Istilah “Formulir 1771” masih sering dipakai secara informal sebagai acuan historis karena sudah dikenal luas, tapi secara resmi di Coretax Anda tidak lagi “memilih” formulir 1771 — sistem otomatis menampilkan Induk SPT dan lampiran yang relevan berdasarkan jawaban Anda atas pernyataan transaksi.
Deadline SPT Tahunan Badan: Tenggat Statutoria vs Tenggat Final 2026
Secara statutoria, batas waktu lapor SPT Tahunan Badan adalah 30 April (4 bulan setelah akhir tahun pajak). Namun khusus tahun pajak 2025 yang dilaporkan sepanjang 2026, tenggat ini mengalami relaksasi resmi menjadi 31 Mei 2026 melalui KEP-71/PJ/2026, menyusul ribuan permohonan relaksasi dari wajib pajak badan terkait kendala sinkronisasi data di masa transisi Coretax.
Relaksasi ini bersifat khusus untuk tahun pajak 2025, bukan perubahan permanen pada aturan dasar. Untuk tahun pajak berikutnya, tetap targetkan tenggat statutoria 30 April kecuali ada pengumuman resmi baru dari DJP. Kronologi lengkapnya bisa dibaca di artikel batas akhir sinkronisasi data & SPT Tahunan Coretax 2026.
Persiapan Sebelum Lapor SPT Tahunan Badan
Aktivasi Akun Coretax DJP: akses coretaxdjp.pajak.go.id, pilih “Aktivasi Akun Wajib Pajak”, masukkan NPWP dan verifikasi identitas (NIK direktur/pengurus untuk badan), dapatkan kode otorisasi via email/SMS, lalu login dengan NPWP dan kata sandi baru.
Dokumen Pendukung: laporan keuangan lengkap (neraca, laba rugi, arus kas) sesuai sektor usaha yang relevan, bukti potong/pungut PPh yang diterima dari pihak lain (prepaid PPh 22/23), daftar aset dan penyusutan, rekonsiliasi fiskal, lampiran khusus untuk transaksi afiliasi jika relevan, serta NPWP badan dan pengurus.
Pastikan laporan keuangan disusun sesuai PSAK atau standar akuntansi UMKM agar rekonsiliasi fiskal berjalan akurat dan konsisten dengan Lampiran L1 sektor usaha yang dipilih.
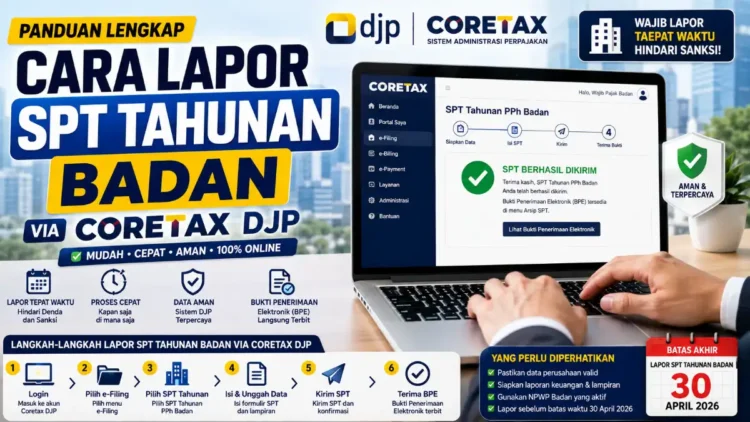
Langkah-Langkah Lapor SPT Tahunan Badan via Coretax
1
Login ke Coretax DJPKunjungi coretaxdjp.pajak.go.id dan login dengan akun aktif.
2
Buat Konsep SPT TahunanNavigasi ke menu Surat Pemberitahuan (SPT) → Buat SPT Tahunan → PPh Badan, lalu pilih tahun pajak dan status (normal/pembetulan).
3
Jawab Pernyataan TransaksiIsi 10 pernyataan transaksi di Induk SPT — jawaban ini menentukan lampiran mana saja yang akan muncul untuk diisi.
4
Unggah Laporan Keuangan & Isi Rekonsiliasi FiskalPilih sektor usaha yang sesuai untuk Lampiran L1, unggah laporan keuangan, lalu lengkapi penyesuaian komersial ke fiskal.
5
Validasi dan Perbaiki ErrorSistem memvalidasi data secara real-time — perbaiki ketidaksesuaian sebelum melanjutkan ke tahap pengiriman.
6
Kirim SPT dan Simpan BPETanda tangani secara elektronik menggunakan kode otorisasi, submit, lalu unduh Bukti Penerimaan Elektronik (BPE) sebagai arsip.
7
Bayar Jika Kurang BayarSelesaikan pembayaran melalui kode billing sebelum tenggat waktu jika hasil perhitungan menunjukkan status kurang bayar.
Bagi badan usaha yang juga perlu memahami sisi karyawan — misalnya bukti potong PPh 21 yang diterbitkan untuk staf — panduan lengkapnya ada di cara cetak bukti potong pajak TER PPh 21 (kini BPA1/BPA2). Jika ada pengurus atau pemilik yang juga perlu melaporkan SPT Tahunan pribadinya, lihat juga panduan lapor SPT Tahunan Orang Pribadi di Coretax.
Tips Agar Pelaporan Berjalan Lancar
Lapor lebih awal untuk menghindari antrean digital menjelang tenggat akhir.
Gunakan jasa konsultan pajak untuk badan dengan transaksi kompleks atau lintas negara.
Baca Juga:
Tetap lapor meski nihil — status rugi fiskal tetap wajib dilaporkan untuk keperluan kompensasi kerugian (carry forward loss).
Backup seluruh data digital — simpan salinan SPT dan BPE di tempat terpisah dari sistem Coretax.
| Jenis Pelanggaran | Sanksi |
|---|---|
| Telat lapor SPT Tahunan Badan | Denda Rp1.000.000 per SPT |
| Kurang bayar | Bunga administratif harian sesuai KMK 16/MK.4/2025 (fluktuatif, contoh kisaran 0,57%-0,99% per bulan) |
| Pelanggaran disengaja | Berpotensi sanksi pidana sesuai UU KUP |
Pertanyaan Seputar Cara Lapor SPT Tahunan Badan
Apa bedanya Coretax dengan DJP Online untuk SPT Badan?
Coretax adalah sistem mandatori sejak tahun pajak 2025, dengan struktur Induk SPT + Lampiran yang lebih dinamis (bukan lagi disebut Formulir 1771 secara resmi), validasi real-time berlapis, dan integrasi data yang lebih baik dibanding DJP Online/e-Form lama.
Berapa batas waktu lapor SPT Tahunan Badan?
Tenggat statutoria adalah 30 April. Khusus tahun pajak 2025 (dilaporkan 2026), tenggat ini diperpanjang menjadi 31 Mei 2026 melalui relaksasi resmi DJP akibat kendala sinkronisasi data di masa transisi Coretax.
Bagaimana jika badan usaha saya belum aktivasi akun Coretax?
Segera aktivasi melalui coretaxdjp.pajak.go.id dengan NPWP dan NIK pengurus yang valid — prosesnya relatif cepat, tapi sebaiknya tidak ditunda hingga mendekati tenggat pelaporan.
Apakah SPT Badan bisa berstatus nihil?
Ya, jika tidak ada PPh terutang atau perusahaan mengalami rugi fiskal. Status nihil tetap wajib dilaporkan, termasuk untuk keperluan kompensasi kerugian di tahun-tahun berikutnya.
Dokumen apa saja yang wajib diunggah di Coretax untuk SPT Badan?
Minimal laporan keuangan sesuai sektor usaha yang dipilih di Lampiran L1. Lampiran tambahan lainnya bergantung pada jawaban Anda atas 10 pernyataan transaksi di Induk SPT — misalnya lampiran transaksi afiliasi jika relevan.
Bolehkah melakukan pembetulan SPT setelah dikirim?
Ya, dengan membuat SPT Pembetulan melalui menu yang sama di Coretax, mengikuti alur status “Pembetulan” saat membuat konsep SPT baru.
Kesimpulan
Cara lapor SPT Tahunan Badan melalui Coretax DJP menandai perubahan signifikan dalam administrasi pajak Indonesia — bukan sekadar berganti platform, tapi juga restrukturisasi formulir dari sebutan “1771” menjadi Induk SPT dan Lampiran yang lebih dinamis berdasarkan profil bisnis. Dengan tenggat final 31 Mei 2026 untuk tahun pajak 2025 (setelah relaksasi) dan tenggat statutoria 30 April untuk tahun-tahun berikutnya, wajib pajak badan disarankan mempersiapkan dokumen sejak awal tahun dan mengaktivasi akun Coretax lebih dini. Kepatuhan yang tepat waktu tidak hanya menghindari sanksi administratif, tetapi juga menjaga profil kepatuhan pajak perusahaan tetap baik untuk kebutuhan bisnis di masa depan, termasuk pengajuan kredit atau tender yang mensyaratkan bukti kepatuhan pajak.