Daftar Isi:
- Tiga Komponen Pesangon PHK
- Upah yang Dipakai: Gaji Pokok Plus Tunjangan Tetap
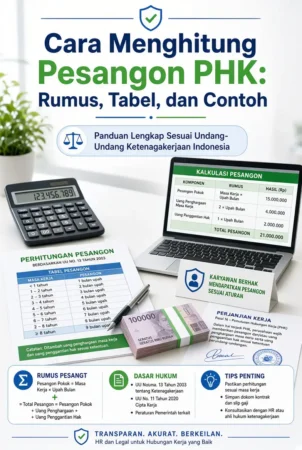
- Tabel Uang Pesangon dan UPMK Berdasarkan Masa Kerja
- Rumus Total Pesangon
- Contoh 1: Masa Kerja 5 Tahun 4 Bulan
- Contoh 2: Masa Kerja 10 Tahun 2 Bulan
- Bagaimana dengan Karyawan Kontrak (PKWT)?
- Kesalahan Umum Saat Menghitung Pesangon
- FAQ
- Kesimpulan
Kabar PHK biasanya datang bersamaan dengan satu pertanyaan besar: berapa pesangon yang berhak saya terima? Jawabannya tidak bisa dikira-kira dari gaji terakhir dikalikan masa kerja. Ada tiga komponen yang dihitung terpisah, dan angka pengalinya bergantung pada masa kerja serta alasan PHK. Artikel ini membahas rumus dan tabelnya langkah demi langkah, lengkap dengan dua contoh hitungan yang bisa kamu tiru.
Tiga Komponen Pesangon PHK
Dalam aturan yang berlaku saat ini (UU Ketenagakerjaan sebagaimana diubah UU Cipta Kerja, dan dirinci dalam PP No. 35 Tahun 2021), kompensasi PHK untuk pekerja tetap terdiri dari tiga bagian.
Uang Pesangon (UP)
Dihitung dari masa kerja, maksimal 9 bulan upah. Nilainya lalu dikalikan pengali sesuai alasan PHK.
Uang Penghargaan Masa Kerja (UPMK)
Baru muncul setelah masa kerja 3 tahun, bertambah seiring lamanya kerja, maksimal 10 bulan upah.
Uang Penggantian Hak (UPH)
Mengganti hak yang belum terpakai, terutama cuti tahunan yang belum diambil dan biaya pulang ke tempat asal bila berlaku.
Upah yang Dipakai: Gaji Pokok Plus Tunjangan Tetap
Seperti pada THR, “satu bulan upah” untuk pesangon adalah gaji pokok ditambah tunjangan tetap. Uang makan atau transport yang dibayar per hari hadir tidak ikut dihitung. Kesalahan paling sering terjadi di sini: pekerja memakai angka take home pay, padahal take home pay sudah dipotong iuran dan pajak. Pakai angka upah bruto dari slip gaji, bagian gaji pokok dan tunjangan tetapnya saja. Untuk memahami perbedaan angka-angka itu, baca cara hitung gaji bersih dan simulasi pajak TER.
Tabel Uang Pesangon dan UPMK Berdasarkan Masa Kerja
| Masa Kerja | Uang Pesangon (bulan upah) | UPMK (bulan upah) |
|---|---|---|
| Kurang dari 1 tahun | 1 | – |
| 1 sampai kurang dari 2 tahun | 2 | – |
| 2 sampai kurang dari 3 tahun | 3 | – |
| 3 sampai kurang dari 4 tahun | 4 | 2 |
| 4 sampai kurang dari 5 tahun | 5 | 2 |
| 5 sampai kurang dari 6 tahun | 6 | 2 |
| 6 sampai kurang dari 7 tahun | 7 | 3 |
| 7 sampai kurang dari 8 tahun | 8 | 3 |
| 8 sampai kurang dari 9 tahun | 9 | 3 |
| 9 sampai kurang dari 12 tahun | 9 | 4 |
| 12 sampai kurang dari 15 tahun | 9 | 5 |
| 15 sampai kurang dari 18 tahun | 9 | 6 |
| 18 sampai kurang dari 21 tahun | 9 | 7 |
| 21 sampai kurang dari 24 tahun | 9 | 8 |
| 24 tahun atau lebih | 9 | 10 |
Tabel ini adalah nilai dasar. Besaran akhir UP dikalikan pengali yang bergantung pada alasan PHK, misalnya 1 kali, 0,5 kali, atau 1,75 kali. Pembahasan lengkap pengali per alasan ada di artikel hitung pesangon sesuai alasan PHK.
Rumus Total Pesangon
Total = (UP dasar x pengali) + (UPMK x pengali) + UPH
Di artikel ini kita memakai pengali 1 kali untuk UP dan UPMK, yaitu skema PHK karena perusahaan melakukan efisiensi untuk mencegah kerugian. Alasan lain akan menggeser angkanya.
Contoh 1: Masa Kerja 5 Tahun 4 Bulan
Fajar bekerja 5 tahun 4 bulan. Gaji pokoknya Rp7.000.000 dan tunjangan jabatan tetapnya Rp1.000.000, sehingga upah satu bulan Rp8.000.000. Uang makan Rp500.000 tidak dihitung. Ia masih punya 6 hari cuti yang belum diambil.
Langkah hitungan:
Baca Juga:
Masa kerja 5 tahun 4 bulan masuk baris “5 sampai kurang dari 6 tahun”: UP 6 bulan, UPMK 2 bulan.
UP = 6 x Rp8.000.000 = Rp48.000.000
UPMK = 2 x Rp8.000.000 = Rp16.000.000
UPH cuti = (6 : 25) x Rp8.000.000 = Rp1.920.000 (contoh ini memakai pembagi 25 hari kerja per bulan, sesuaikan dengan aturan perusahaanmu)
Total bruto = Rp65.920.000. Estimasi pajaknya (skema final pesangon): Rp15.920.000 di atas Rp50 juta dikenai 5%, yaitu Rp796.000. Yang diterima kira-kira Rp65.124.000.
Contoh 2: Masa Kerja 10 Tahun 2 Bulan
Dimas sudah 10 tahun 2 bulan bekerja dengan upah satu bulan Rp12.000.000 dan tidak punya sisa cuti. Masa kerjanya masuk baris “9 sampai kurang dari 12 tahun”: UP 9 bulan, UPMK 4 bulan.
UP = 9 x Rp12.000.000 = Rp108.000.000
UPMK = 4 x Rp12.000.000 = Rp48.000.000
UPH = Rp0
Total bruto = Rp156.000.000. Pajak final bertingkat: Rp0 untuk 50 juta pertama, 5% untuk 50 juta berikutnya (Rp2.500.000), dan 15% untuk Rp56 juta sisanya (Rp8.400.000), jadi sekitar Rp10.900.000. Mekanisme pajaknya dibahas di artikel cara hitung pajak pesangon.
Bagaimana dengan Karyawan Kontrak (PKWT)?
Pekerja kontrak tidak mendapat UP dan UPMK seperti pekerja tetap, tetapi berhak atas uang kompensasi ketika kontraknya berakhir. Rumusnya: masa kerja dalam bulan dibagi 12, dikali satu bulan upah. Contohnya kontrak 10 bulan dengan upah Rp5.000.000 menghasilkan (10 : 12) x Rp5.000.000 = Rp4.166.667. Logika prorata ini sama dengan cara menghitung THR karyawan kontrak.
Catatan penting soal aturan baru. DPR mengesahkan UU Pelindungan Ketenagakerjaan pada 6 Oktober 2026. Menurut keterangan pemerintah, UU ini belum langsung berlaku penuh karena ada masa transisi, dan PP 35/2021 masih menjadi acuan selama peraturan turunannya belum terbit. Pemerintah juga menyebut pengali 0,5 kali tidak lagi dipakai dalam aturan baru. Hitungan di artikel ini mengikuti aturan yang berlaku sekarang, jadi cek kembali bila PHK-mu terjadi setelah aturan turunan diterbitkan. Ringkasan beritanya ada di Kompas.com.
Kesalahan Umum Saat Menghitung Pesangon
- Memakai take home pay sebagai dasar upah.
- Memasukkan uang makan atau transport harian ke dalam upah.
- Lupa menghitung UPH, terutama cuti yang belum terpakai.
- Menganggap UP dan UPMK selalu dikali 1, padahal pengalinya bergantung alasan PHK.
- Menyetujui angka dari perusahaan tanpa menghitung ulang.
FAQ
Apakah karyawan yang masa kerjanya kurang dari setahun dapat pesangon?
Pekerja tetap dengan masa kerja kurang dari satu tahun mendapat uang pesangon 1 bulan upah, tetapi belum ada UPMK karena UPMK baru muncul setelah tiga tahun.
Apakah cuti yang belum diambil ikut dihitung?
Ya. Cuti tahunan yang belum diambil dan belum gugur dihitung sebagai bagian UPH dan dibayar dalam bentuk uang.
Berapa lama pesangon harus dibayar?
Waktunya biasanya mengikuti kesepakatan atau penetapan hubungan industrial, bukan satu tenggat baku di rumus pesangon. Minta kepastian tertulis dari perusahaan tentang tanggal pembayaran.
Baca Juga:
Apakah pesangon kena pajak?
Ya, pesangon dikenai PPh 21 dengan skema final bertingkat dan bagian sampai Rp50 juta bebas pajak.
Bisa menghitung sendiri tanpa kalkulator?
Bisa. Tentukan upah bulanan, cari masa kerja di tabel, ambil UP dan UPMK, kalikan pengali, lalu tambahkan UPH. Setelah itu cocokkan hasilnya dengan angka dari perusahaan.
Kesimpulan
Menghitung pesangon pada dasarnya mencari dua angka dari tabel masa kerja, mengalikannya dengan upah bulanan yang benar, lalu menambahkan hak yang belum terpakai. Yang menentukan hasilnya bukan rumusnya, melainkan tiga hal: dasar upah, masa kerja yang tepat, dan alasan PHK yang menjadi pengali. Sebelum menandatangani kesepakatan apa pun, hitung sendiri dulu angkanya dan minta perusahaan menuliskan rincian per komponen. Perbedaan beberapa bulan upah bisa berarti puluhan juta rupiah, sementara aturan pesangon sedang memasuki masa perubahan, jadi simpan salinan perhitungan dan tanggal PHK dengan rapi.
Butuh rujukan resmi? Naskah PP 35/2021 tersedia di JDIH Kemnaker. Kalau ada perselisihan soal angka, mulailah dari perundingan bipartit lalu dinas ketenagakerjaan setempat.