Daftar Isi:
- Apa Itu THR dan Siapa yang Berhak?
- Komponen Upah yang Dihitung dalam THR
- Rumus Menghitung THR Berdasarkan Masa Kerja
- Contoh Menghitung THR Karyawan Tetap
- Contoh Menghitung THR Karyawan Kontrak (PKWT)
- Contoh Menghitung THR Pekerja Harian dan Upah Tidak Tetap
- Kapan THR Harus Dibayar?
- Bagaimana dengan Karyawan yang Resign?
- Simulasi Pajak: THR Menaikkan Potongan PPh 21
- Kesalahan Umum dalam Menghitung THR
- FAQ
- Kesimpulan
Menjelang hari raya, pertanyaan yang paling sering muncul di kalangan pekerja adalah satu: berapa THR yang seharusnya saya terima? Jawabannya tidak selalu “satu kali gaji”. Besarannya bergantung pada masa kerja, status hubungan kerja, dan komponen upah yang ikut dihitung. Artikel ini membahas rumusnya langkah demi langkah, lengkap dengan contoh angka untuk karyawan tetap, kontrak, dan harian, plus gambaran potongan pajaknya.
Apa Itu THR dan Siapa yang Berhak?
Tunjangan Hari Raya (THR) keagamaan adalah pendapatan non-upah yang wajib dibayarkan pengusaha kepada pekerja menjelang hari raya keagamaan. Dasar hitungnya diatur dalam Permenaker No. 6 Tahun 2016. Kata kuncinya adalah “wajib”: THR bukan bonus sukarela yang bisa diberikan atau ditiadakan sesuai suasana keuangan perusahaan.
Hak ini berlaku bagi pekerja dengan masa kerja minimal satu bulan secara terus-menerus, apa pun statusnya. Karyawan tetap (PKWTT), karyawan kontrak (PKWT), hingga pekerja harian semuanya masuk. Yang membedakan hanyalah cara menghitung besarannya.
Komponen Upah yang Dihitung dalam THR
Kesalahan paling umum bukan pada rumusnya, melainkan pada angka yang dimasukkan. Upah satu bulan untuk THR terdiri dari gaji pokok ditambah tunjangan tetap. Tunjangan tetap adalah tunjangan yang nominalnya sama setiap bulan dan tidak bergantung pada kehadiran, misalnya tunjangan jabatan atau tunjangan keluarga.
Ikut dihitung
Gaji pokok dan tunjangan tetap, seperti tunjangan jabatan atau tunjangan masa kerja yang nilainya konstan.
Tidak ikut dihitung
Tunjangan tidak tetap seperti uang makan dan transport yang dibayar per hari hadir, lembur, serta bonus kinerja.
Cek perjanjian kerja
Perusahaan boleh memberi THR lebih besar dari aturan minimum bila diatur dalam perjanjian kerja atau peraturan perusahaan.
Rumus Menghitung THR Berdasarkan Masa Kerja
Ada dua rumus, dipilih berdasarkan masa kerja pada saat hari raya.
| Masa Kerja | Rumus |
|---|---|
| 12 bulan terus-menerus atau lebih | 1 x (gaji pokok + tunjangan tetap) |
| 1 bulan sampai kurang dari 12 bulan | (masa kerja : 12) x (gaji pokok + tunjangan tetap) |
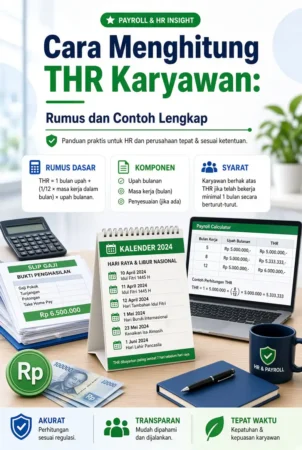
THR prorata = (Masa kerja dalam bulan : 12) x Upah 1 bulan
Contoh Menghitung THR Karyawan Tetap
Bagas sudah bekerja tiga tahun di sebuah perusahaan distribusi. Gaji pokoknya Rp6.000.000, tunjangan jabatan Rp900.000 (tetap), dan uang makan Rp25.000 per hari hadir (tidak tetap).
Upah yang dihitung: Rp6.000.000 + Rp900.000 = Rp6.900.000. Uang makan tidak dimasukkan. Karena masa kerjanya lebih dari 12 bulan, THR Bagas adalah 1 x Rp6.900.000 = Rp6.900.000.
Baca Juga:
Contoh Menghitung THR Karyawan Kontrak (PKWT)
Status kontrak tidak mengurangi hak atas THR. Misalnya Salsa dikontrak setahun dan pada saat hari raya sudah bekerja delapan bulan. Gaji pokoknya Rp4.500.000 dan tunjangan tetapnya Rp500.000, sehingga upah satu bulan Rp5.000.000.
THR Salsa = (8 : 12) x Rp5.000.000 = Rp3.333.333. Pembulatan mengikuti kebijakan perusahaan, tetapi selisihnya hanya hitungan rupiah.
Kasus yang sering membingungkan: kontrak yang berakhir menjelang hari raya. Pekerja yang hubungan kerjanya berakhir dalam rentang 30 hari sebelum hari raya tetap berhak atas THR. Jadi kontrak yang habis seminggu sebelum Lebaran tidak otomatis menggugurkan hak tersebut.
Contoh Menghitung THR Pekerja Harian dan Upah Tidak Tetap
Untuk pekerja harian, borongan, atau yang upahnya berdasarkan satuan hasil, tidak ada angka gaji bulanan yang pasti. Aturannya memakai rata-rata upah. Jika masa kerja sudah 12 bulan atau lebih, yang dipakai adalah rata-rata upah 12 bulan terakhir. Jika belum 12 bulan, rata-rata dihitung dari bulan-bulan selama ia bekerja.
Contohnya, seorang pekerja harian menerima total upah Rp46.800.000 dalam 12 bulan terakhir. Rata-rata per bulan: Rp46.800.000 : 12 = Rp3.900.000. THR-nya adalah Rp3.900.000.
Kapan THR Harus Dibayar?
THR wajib dibayarkan paling lambat tujuh hari sebelum hari raya keagamaan, dan harus dibayar penuh, tidak boleh dicicil. Keterlambatan membuat pengusaha terkena denda sebesar 5 persen dari total THR yang harus dibayar. Denda itu tidak menghapus kewajiban membayar THR-nya. Perhatikan juga bahwa hari raya yang dimaksud mengikuti agama masing-masing pekerja: pekerja yang merayakan Natal, Nyepi, Waisak, atau Imlek keagamaan mengikuti hari rayanya sendiri.
Bagaimana dengan Karyawan yang Resign?
Ini area yang paling sering diperdebatkan. Aturan jelas menyebut pekerja yang hubungan kerjanya putus (misalnya karena PHK atau kontrak berakhir) dalam 30 hari sebelum hari raya tetap berhak THR. Untuk pengunduran diri sukarela, penafsiran di lapangan berbeda-beda dan banyak bergantung pada isi perjanjian kerja atau peraturan perusahaan. Praktik yang aman: baca klausul THR di kontrak sebelum mengajukan resign mendekati hari raya, dan bila ada keraguan, tanyakan ke bagian HRD secara tertulis.
Simulasi Pajak: THR Menaikkan Potongan PPh 21
THR termasuk penghasilan yang dikenai PPh 21. Pada bulan THR dibayarkan, penghasilan bruto bulan itu naik tajam karena gaji dan THR dijumlahkan, sehingga tarif TER yang berlaku ikut melompat.
Simulasi (Maya, TK/0, TER kategori A, penghasilan bruto disederhanakan tanpa premi asuransi perusahaan):
Bulan biasa: bruto Rp6.900.000, tarif 1,25%, PPh 21 = Rp86.250.
Bulan THR: bruto Rp6.900.000 + Rp6.900.000 = Rp13.800.000, tarif 6%, PPh 21 = Rp828.000.
Baca Juga:
Selisih potongan sekitar Rp741.750. Artinya THR yang masuk rekening lebih kecil dari angka kotor Rp6.900.000. Ini bukan kesalahan hitung perusahaan, melainkan efek tarif berjenjang. Selisih ini juga akan dirapikan lagi lewat perhitungan ulang pada masa pajak Desember.
Untuk memahami bagaimana potongan pajak dan iuran tampil di slip, lihat contoh slip gaji potongan BPJS dan PPh 21. Untuk membedakan angka kotor dan bersih, baca juga perbedaan gaji gross, nett, dan take home pay.
Kesalahan Umum dalam Menghitung THR
- Memasukkan uang makan, transport harian, atau bonus ke dalam upah dasar THR.
- Memakai masa kerja pembulatan sendiri tanpa mengecek kebijakan perusahaan.
- Menganggap karyawan kontrak tidak berhak THR.
- Mengira THR bisa dicicil atau dibayar setelah hari raya.
- Menyamakan THR dengan gaji ke-13, padahal keduanya hak yang berbeda.
FAQ
Apakah karyawan yang baru bekerja dua bulan berhak THR?
Ya. Pekerja dengan masa kerja minimal satu bulan terus-menerus berhak THR secara proporsional. Dengan masa kerja dua bulan, rumusnya (2 : 12) x upah satu bulan.
Apakah THR sama dengan gaji pokok saja?
Tidak. Yang dihitung adalah gaji pokok ditambah tunjangan tetap. Tunjangan tidak tetap seperti uang makan harian tidak ikut.
Bisakah perusahaan membayar THR lebih kecil dari rumus?
Tidak boleh di bawah ketentuan minimum. Perusahaan hanya boleh membayar lebih besar bila diatur dalam perjanjian kerja, peraturan perusahaan, atau kebiasaan yang berlaku.
Ke mana melapor kalau THR tidak dibayar atau telat?
Mulailah dengan menyampaikan keberatan tertulis ke HRD. Jika tidak selesai, laporkan ke dinas ketenagakerjaan setempat atau melalui posko pengaduan THR yang biasanya dibuka Kementerian Ketenagakerjaan menjelang hari raya.
Apakah THR kena pajak?
Ya, THR dihitung sebagai penghasilan dan dikenai PPh 21 pada bulan dibayarkan, sehingga potongan bulan itu biasanya lebih besar dari bulan biasa.
Kesimpulan
Menghitung THR sebenarnya sederhana jika tiga hal sudah benar: masa kerja, komponen upah, dan status pekerja. Karena itu, sebelum menghitung angkanya, pastikan dulu bagian slip gaji mana yang termasuk tunjangan tetap. Kesalahan di titik ini lebih sering menyebabkan selisih daripada salah rumus. Satu hal lagi yang jarang disadari: angka THR yang tertera di surat atau pengumuman adalah angka kotor. Karena bulan itu pajak ikut melonjak, uang yang diterima bisa terasa jauh lebih kecil, terutama bagi pekerja dengan gaji menengah. Rencanakan pengeluaran Lebaran berdasarkan perkiraan THR bersih, bukan angka kotor. Jika ada selisih yang tidak bisa dijelaskan, ajukan pertanyaan tertulis ke HRD lebih awal.
Butuh rujukan resmi? Informasi dan kanal pengaduan THR tersedia di situs Kementerian Ketenagakerjaan.
Baca Juga: